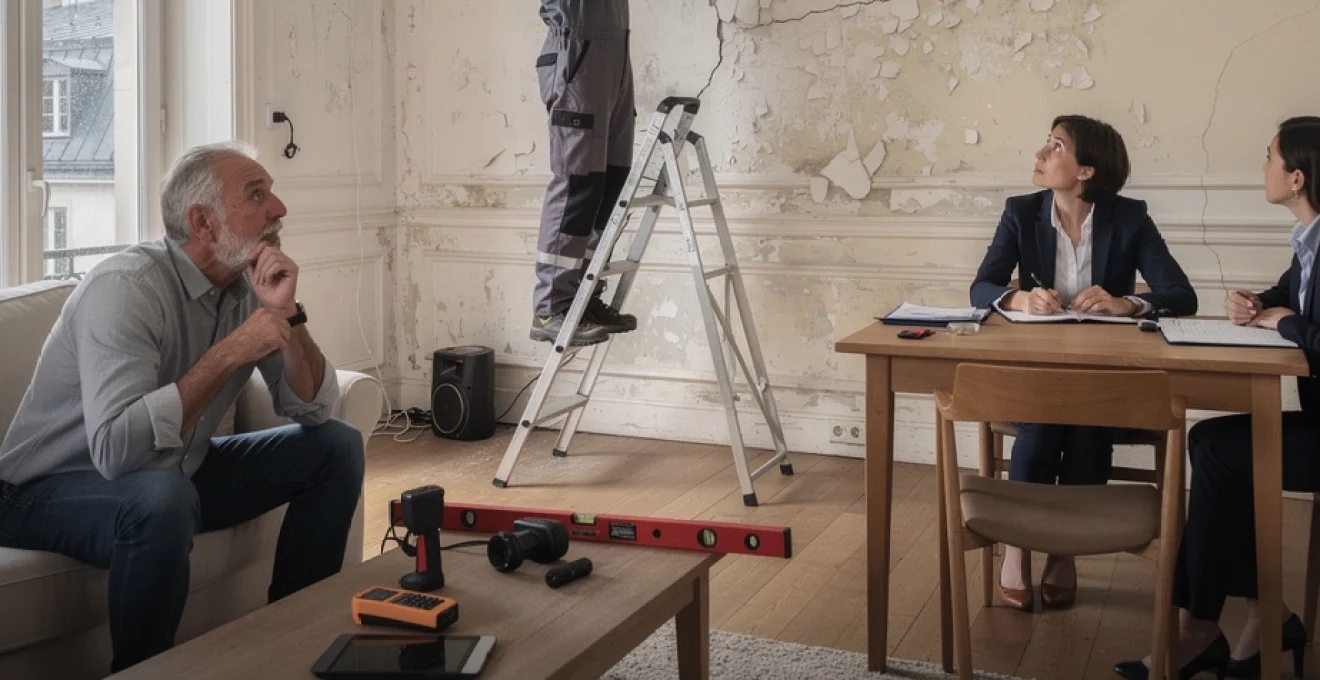
Les écaillages de peinture au plafond représentent l’un des désordres les plus fréquents dans l’habitat moderne, touchant aussi bien les constructions neuves que les logements anciens. Cette pathologie, souvent révélatrice de problèmes plus profonds, soulève immédiatement la question cruciale de la prise en charge par l’assurance habitation multirisque. Entre les clauses contractuelles complexes, les exclusions de garantie et les conditions d’indemnisation, comprendre les mécanismes de couverture devient essentiel pour tout propriétaire ou locataire confronté à cette situation. L’enjeu financier peut rapidement devenir conséquent, particulièrement lorsque les travaux de réfection nécessitent l’intervention d’entreprises spécialisées et l’expertise de professionnels du bâtiment.
Diagnostic technique des écaillages de plafond : infiltrations, condensation et défauts structurels
L’identification précise de l’origine des écaillages constitue la première étape déterminante pour évaluer la prise en charge assurantielle. Les désordres affectant les revêtements de plafond résultent généralement de phénomènes complexes nécessitant une analyse technique approfondie. Cette expertise préalable conditionne non seulement l’efficacité des travaux de remise en état, mais également l’acceptation du dossier par la compagnie d’assurance.
Analyse des pathologies d’humidité ascensionnelle et descendante
Les remontées capillaires et les infiltrations par la toiture constituent les principales causes d’humidité responsables des écaillages de plafond. L’humidité ascensionnelle, particulièrement fréquente dans les constructions anciennes dépourvues de barrière d’étanchéité, provoque une migration de l’eau vers les parties hautes du bâtiment. Ce phénomène engendre une détérioration progressive des enduits et revêtements, se manifestant par des cloques, des décollements et finalement des écaillages caractéristiques.
À l’inverse, l’humidité descendante résulte généralement de défaillances au niveau de la couverture ou des systèmes d’évacuation des eaux pluviales. Les infiltrations chroniques, même minimes, créent un environnement propice au développement de moisissures et à la dégradation des supports. L’expertise technique doit alors déterminer l’ancienneté du désordre et établir sa corrélation avec d’éventuels événements climatiques exceptionnels.
Détection des défaillances d’étanchéité de toiture et joints de dilatation
Les problèmes d’étanchéité représentent une cause majeure d’écaillages, particulièrement dans les constructions dotées de toitures-terrasses ou de couvertures complexes. L’analyse doit porter sur l’ensemble du système d’étanchéité, incluant les relevés d’étanchéité, les joints de dilatation et les points singuliers comme les traversées de canalisations ou les émergences d’équipements techniques.
La thermographie infrarouge constitue un outil diagnostique essentiel pour localiser précisément les zones d’infiltration et quantifier l’étendue des dégâts. Cette technique permet de différencier les infiltrations ponctuelles, potentiellement couvertes par l’assurance dégâts des eaux, des défaillances d’étanchéité généralisées relevant souvent de l’exclusion pour défaut d’entretien.
Évaluation des désordres liés aux variations thermiques et pont thermique
Les écaillages peuvent également résulter de contraintes therm
iques importantes exercées sur les matériaux. Dans les pièces sous combles ou exposées plein sud, les cycles répétés de chauffe/refroidissement peuvent provoquer des dilatations et retraits successifs des enduits et peintures. À la longue, ces mouvements créent des microfissures puis des décollements en plaque, notamment lorsque le support n’a pas été correctement préparé.
Les ponts thermiques jouent un rôle central dans ces pathologies. À l’interface entre des matériaux de nature différente (béton/maçonnerie, linteaux, jonctions façade/plafond), les températures de surface varient fortement, favorisant la condensation localisée et l’adhérence imparfaite des revêtements. L’expert cherchera alors des traces de noircissement, de ruissellement discret ou de condensation répétée, particulièrement visibles en hiver, afin d’écarter ou de confirmer un simple problème de ventilation.
Identification des vices de construction et malfaçons d’enduit
Lorsque les écaillages apparaissent rapidement après la construction ou la rénovation (un à trois ans), le diagnostic doit s’orienter vers un vice de construction ou une malfaçon d’enduit. Une préparation de support insuffisante, l’absence de primaire d’accrochage, l’application d’une peinture acrylique directe sur une ancienne glycéro ou encore un temps de séchage non respecté entre les couches sont des causes techniques classiques d’échec d’adhérence.
On observe alors des zones d’écaillage nettes, parfois en « feuilles » qui se détachent presque d’un bloc lorsque l’on gratte légèrement. L’analyse stratigraphique (examen des couches successives) permet de vérifier la compatibilité des systèmes mis en œuvre. Si l’expert met en évidence un non-respect des DTU ou des préconisations fabricants, la responsabilité de l’entreprise ou du constructeur pourra être engagée, ouvrant potentiellement la voie à une indemnisation au titre de la garantie décennale ou de l’assurance dommages-ouvrage, plutôt que par la simple assurance habitation.
Périmètre de garantie des contrats multirisques habitation face aux dégradations de revêtements
Une fois l’origine des écaillages de plafond identifiée, se pose la question cruciale de leur prise en charge par la police multirisque habitation (MRH). Contrairement aux idées reçues, l’assurance habitation ne couvre pas « l’humidité » en tant que telle ni les décollements de peinture isolés. La couverture dépend étroitement de l’existence d’un événement garanti à l’origine des dommages et du libellé précis des conditions générales.
Clause dégât des eaux : conditions d’application aux écaillages consécutifs
La garantie dégât des eaux constitue le principal levier d’indemnisation pour un plafond qui s’écaille. Elle intervient généralement lorsque les dégradations sont la conséquence directe d’une fuite de canalisation, d’un débordement d’appareil à effet d’eau, d’une infiltration par toiture ou façade ou encore d’un refoulement de canalisation, à condition que ces événements soient expressément mentionnés au contrat.
Dans ce cadre, l’assureur prend en charge les conséquences du sinistre (peinture qui cloque, enduit qui se désagrège, isolant imbibé, mobilier atteint), mais non la cause elle-même, c’est-à-dire la réparation de la fuite ou de la toiture défectueuse, sauf dispositions particulières. Pour que la clause joue, l’événement doit être soudain, imprévu et déclaré dans le délai légal de cinq jours ouvrés. Des traces d’écaillage installées depuis des mois, liées à une infiltration lente non signalée, pourront être assimilées à un défaut d’entretien et exclues de la garantie.
Garantie décennale constructeur versus responsabilité locative du preneur
Lorsque les écaillages de plafond trouvent leur origine dans un vice de construction affectant la structure ou la destination de l’ouvrage (défaut d’étanchéité généralisé, enduits incompatibles, mauvaise conception des évacuations), la garantie décennale du constructeur est susceptible de s’appliquer pendant dix ans à compter de la réception. Dans ce cas, la MRH de l’occupant n’a vocation à intervenir qu’à titre complémentaire ou pour l’avance de fonds, l’assureur se retournant ensuite contre la garantie décennale.
En location, la frontière entre responsabilité locative et vétusté reste déterminante. Le locataire est tenu des dégradations résultant de son usage ou d’un défaut d’entretien courant (manque d’aération, condensation excessive liée à un séchage systématique de linge sans ventilation, absence de chauffage minimal). À l’inverse, des peintures qui s’écaillent du simple fait de l’âge du bâtiment, d’un défaut de construction avéré ou d’un problème de toiture relèvent du propriétaire bailleur et, le cas échéant, de sa garantie PNO (propriétaire non occupant).
Exclusions contractuelles : usure normale, défaut d’entretien et vétusté
La plupart des contrats MRH comportent des clauses d’exclusion explicites visant l’humidité structurelle, la condensation, la buée ou encore les phénomènes de capillarité lorsqu’ils ne sont pas la conséquence directe d’un sinistre garanti. Dans ces situations, un plafond qui s’écaille en raison d’une mauvaise ventilation chronique, de remontées capillaires anciennes ou d’une isolation inexistante ne sera pas indemnisé, même si les désordres sont étendus.
Les assureurs distinguent clairement la vétusté (usure normale des matériaux) des dommages accidentels. Une peinture dont la durée de vie théorique est dépassée et qui s’effrite sans événement déclencheur sera considérée comme relevant de la maintenance du propriétaire. En pratique, lors de l’expertise, un taux de vétusté peut être appliqué aux travaux de reprise de peinture ou d’enduit, réduisant d’autant l’indemnisation pour tenir compte de l’âge et de l’état initial des revêtements.
Seuils de franchise et plafonds d’indemnisation pour sinistres esthétiques
Les écaillages de plafond sont fréquemment classés dans la catégorie des dommages esthétiques, surtout lorsque la structure n’est pas impactée. De nombreux contrats prévoient des franchises spécifiques ou des plafonds d’indemnisation réduits pour ce type de sinistre, afin de limiter la prise en charge des petits désordres purement visuels. Il n’est pas rare que les premiers centaines d’euros de travaux restent à la charge de l’assuré.
Avant d’engager des travaux de réfection importants, il est donc recommandé de vérifier le plafond d’indemnisation prévu pour les embellissements (peintures, papiers peints, faux plafonds décoratifs) et de comparer ce montant avec les devis. Dans certains cas, notamment pour un simple plafond de salle de bain, le coût des travaux peut être proche de la franchise, ce qui rend l’ouverture d’un dossier sinistre peu opportune au regard de l’impact potentiel sur la prime d’assurance future.
Procédure d’expertise contradictoire et constitution du dossier sinistre
Lorsque les écaillages de plafond sont significatifs, répétés ou associés à d’autres désordres (taches d’humidité, fissures, affaissement), la constitution d’un dossier solide et la bonne gestion de la phase d’expertise deviennent déterminantes. Une approche rigoureuse permet non seulement d’optimiser l’indemnisation, mais aussi de clarifier les responsabilités entre occupants, propriétaire, copropriété et entreprises intervenantes.
Déclaration sinistre dans les délais légaux : article L113-2 du code des assurances
L’article L113-2 du Code des assurances impose à l’assuré de déclarer tout sinistre susceptible de mettre en jeu la garantie dans un délai de cinq jours ouvrés à compter du moment où il en a eu connaissance. Pour un plafond qui s’écaille, ce délai court à partir de la découverte du dégât des eaux ou des premières manifestations anormales (tache brune soudaine, ruissellement, chute de fragments, etc.).
La déclaration peut être effectuée par courrier recommandé, via l’espace client ou par téléphone, mais doit toujours être confirmée par un support écrit. En cas de retard manifeste, l’assureur peut invoquer une déchéance de garantie si ce retard lui a causé un préjudice, par exemple lorsque l’absence de réaction rapide a aggravé les dommages ou rendu plus complexe l’identification de la cause. Vous avez donc tout intérêt à signaler immédiatement tout phénomène d’écaillage inexpliqué, même si l’étendue des dégâts paraît limitée au départ.
Mission de l’expert bâtiment : rapport technique et évaluation des causes
Pour les sinistres d’un certain montant, la compagnie d’assurance mandate un expert bâtiment chargé de caractériser les désordres, d’en rechercher les causes et d’estimer le coût de remise en état. Contrairement à ce que l’on imagine parfois, la mission première de l’expert n’est pas de trouver la fuite, mais d’analyser les conséquences assurantielles de l’événement déclaré au regard du contrat.
Lors de sa visite, l’expert examine le plafond qui s’écaille, interroge les occupants, consulte les éventuels rapports antérieurs (plomberie, toiture, syndic) et peut recommander une recherche de fuite complémentaire. Son rapport technique précisera si les écaillages sont consécutifs à un dégât des eaux garanti, à un défaut d’entretien, à un vice de construction ou à de simples phénomènes de vétusté, et proposera une estimation chiffrée des travaux nécessaires, avec application éventuelle d’un coefficient de vétusté.
Contre-expertise amiable et recours en cas de désaccord d’indemnisation
Il arrive que l’assuré conteste les conclusions de l’expert mandaté par l’assurance, par exemple lorsque le sinistre est qualifié de défaut d’entretien alors que l’occupant évoque une infiltration ancienne, ou lorsque le montant proposé pour refaire le plafond paraît insuffisant par rapport aux devis obtenus. Dans ce cas, la procédure de contre-expertise amiable peut être activée.
L’assuré mandate alors son propre expert, à ses frais (sauf garantie « défense-recours » particulière), afin d’obtenir un second avis indépendant. Les deux experts tentent de trouver un accord sur l’origine des écaillages, l’étendue des travaux et le montant de l’indemnisation. En cas de désaccord persistant, un tiers expert peut être désigné, voire un recours judiciaire devant le juge compétent. Cette démarche, plus longue et coûteuse, se justifie surtout lorsque les enjeux financiers sont élevés ou que la solidité du bâtiment est en cause.
Documentation photographique et devis de remise en état par entreprise certifiée
Pour étayer votre dossier, une documentation photographique détaillée s’avère précieuse. Des clichés pris à différentes étapes (constat initial, évolution des écaillages, éventuelles chutes de matériaux) permettent de dater le sinistre et de démontrer son aggravation. Il est également recommandé de conserver tout élément tombé du plafond, qui pourra être examiné par l’expert pour évaluer la nature du support et la qualité des enduits.
Parallèlement, la sollicitation de plusieurs devis de remise en état auprès d’entreprises qualifiées (idéalement certifiées RGE ou spécialisées en après-sinistre) aide l’assureur à chiffrer objectivement le montant des travaux. Ces devis doivent distinguer le traitement des causes (réparation de toiture, reprise de canalisation) – souvent non couverts par la MRH – et les travaux de réfection des plafonds (dépose, séchage, enduits, peintures). Plus votre dossier est clair et structuré, plus la phase d’indemnisation sera fluide.
Modalités d’indemnisation et prise en charge des travaux de réfection
Une fois le sinistre reconnu comme garanti, la question se déplace sur le terrain des modalités d’indemnisation. Selon les contrats, l’indemnité peut être versée en valeur de remplacement à neuf ou en valeur d’usage, avec ou sans application de vétusté. La plupart des MRH couvrent les embellissements (peintures, enduits, faux plafonds) en valeur de reconstruction, sous réserve que la vétusté ne soit pas excessive.
Concrètement, l’assureur indemnise les travaux de réfection du plafond : purge des zones écaillées, traitement antifongique si nécessaire, temps de séchage, reprise des enduits, pose éventuelle d’un voile de rénovation ou d’une toile de verre, puis application de sous-couche et de deux couches de peinture adaptée aux pièces humides. En revanche, la reprise d’une isolation obsolète, la mise aux normes d’une ventilation ou l’amélioration de la performance énergétique ne sont généralement pas couverts, sauf extension contractuelle spécifique.
Selon les cas, l’indemnisation intervient : soit sur présentation de factures après travaux, soit sous forme d’acompte suivi d’un solde, soit encore en indemnisation forfaitaire basée sur des barèmes au mètre carré. L’assuré reste libre de choisir son entreprise, même si certains assureurs proposent des réseaux de partenaires agréés. Il est fortement déconseillé de se lancer dans une simple « reprise cosmétique » sans avoir traité la cause des infiltrations : en cas de récidive, l’assureur pourrait refuser d’indemniser de nouveaux écaillages qu’il considèrerait comme la conséquence d’un défaut de réparation adéquate.
Prévention des récidives : obligations d’entretien et amélioration de l’habitat
Un plafond qui s’écaille après un dégât des eaux doit être vu comme un signal d’alerte plutôt que comme une simple gêne esthétique. La meilleure façon de préserver la valeur de votre bien – et de rester bien couvert par votre assurance habitation – consiste à mettre en œuvre des mesures de prévention et d’entretien régulier. Les assureurs, de leur côté, attendent de l’assuré un comportement « prudent et diligent ».
Au quotidien, cela passe par la surveillance des joints de salle de bain et de cuisine, la vérification périodique des toitures et gouttières, le maintien d’une ventilation efficace (VMC fonctionnelle, aération des pièces après douche, limitation du séchage de linge à l’intérieur), ainsi que par une réaction rapide en cas de tache suspecte ou de cloquage localisé. En copropriété, signaler sans délai au syndic toute infiltration en partie commune (toiture, gaines techniques) permet d’éviter des dommages plus graves et des contentieux ultérieurs entre voisins.
Enfin, dans le cadre de projets plus globaux de rénovation énergétique ou de réhabilitation, l’amélioration de l’isolation et le traitement des ponts thermiques contribuent à réduire durablement les risques de condensation et d’écaillage de plafonds. Certes, ces travaux ne sont pas pris en charge par la MRH, mais ils diminuent la probabilité de sinistres futurs et donc de refus de garantie pour défaut d’entretien. En combinant une bonne compréhension de vos garanties d’assurance habitation avec un entretien rigoureux de l’habitat, vous limitez à la fois les désordres techniques et les mauvaises surprises au moment de l’indemnisation.