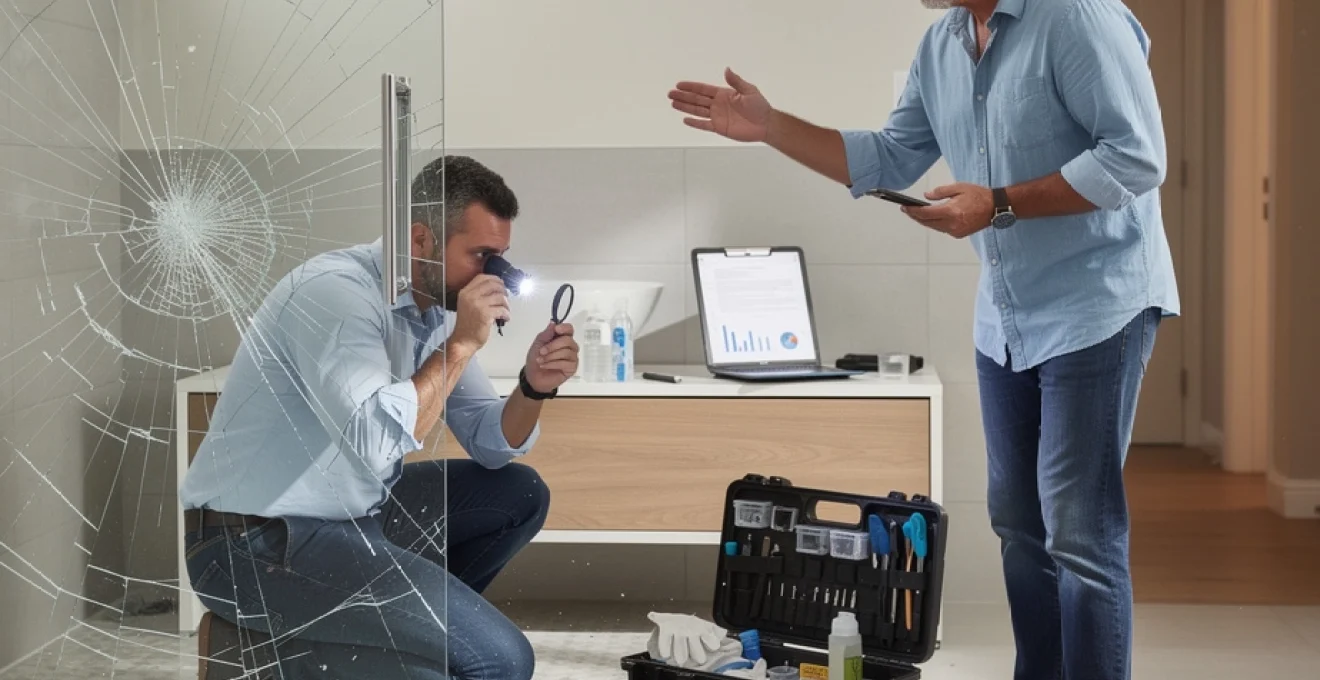
L’explosion spontanée d’une paroi de douche en verre trempé constitue un phénomène inquiétant qui touche de nombreux foyers français chaque année. Ce type d’incident, bien que relativement rare avec moins de 0,1% des installations concernées selon les statistiques du secteur, génère des préoccupations légitimes quant à la sécurité domestique et aux démarches d’indemnisation. Les propriétaires et locataires se retrouvent souvent démunis face à ces ruptures imprévisibles, ne sachant pas vers qui se tourner pour obtenir une prise en charge adéquate. La complexité des mécanismes de rupture du verre sécurit, associée à la diversité des garanties d’assurance habitation, nécessite une compréhension approfondie des enjeux techniques et juridiques impliqués.
Mécanismes de rupture spontanée du verre trempé dans les parois de douche
Le verre trempé utilisé dans les parois de douche subit un processus de traitement thermique complexe qui lui confère ses propriétés sécuritaires exceptionnelles. Chauffé à une température avoisinant les 650°C puis refroidi rapidement, ce matériau développe des contraintes de compression en surface et de tension au cœur qui décuplent sa résistance mécanique. Cette transformation industrielle génère paradoxalement certaines vulnérabilités qui peuvent conduire à des ruptures spontanées, même en l’absence de sollicitations externes apparentes.
Défauts microscopiques des inclusions de sulfure de nickel (NiS)
Les inclusions de sulfure de nickel représentent la principale cause de rupture spontanée du verre trempé dans l’industrie sanitaire. Ces particules microscopiques, souvent inférieures à 0,1 millimètre, proviennent de contaminations lors du processus de fusion du verre ou de l’usure des équipements de production. Le sulfure de nickel présente la particularité de subir une transformation cristallographique lente à température ambiante, passant de la phase alpha à la phase bêta avec une augmentation de volume de l’ordre de 2 à 4%.
Cette expansion progressive génère des contraintes locales considérables dans la matrice vitreuse, pouvant atteindre des niveaux critiques après plusieurs mois ou années d’évolution. L’expertise technique révèle que 85% des ruptures spontanées documentées présentent des traces d’inclusions NiS au point d’origine de la fissure. La détection préventive de ces défauts reste complexe, nécessitant des équipements de contrôle par ultrasons ou par thermographie infrarouge rarement déployés sur les chaînes de production standard.
Contraintes thermiques et coefficient de dilatation différentielle
Les variations de température constituent un facteur déclenchant majeur dans les ruptures de parois de douche. Le verre trempé présente un coefficient de dilatation thermique de 9 × 10⁻⁶ K⁻¹, générant des déformations significatives lors d’écarts de température importants. Une douche chaude projetée sur une surface froide peut créer des gradients thermiques dépassant 40°C, induisant des contraintes de cisaillement dans l’épaisseur du verre.
Ces phénomènes s’intensifient particulièrement dans les configurations d’installation défavorables, comme les parois exposées directement aux courants d’air froid ou les espaces mal ventilés générant des accumulations de vapeur. Les mesures effectuées sur site démontrent que les zones de fixation, où le verre est contraint mécaniquement, concentrent les contraintes thermiques avec des coefficients de sécurité réduits. La géométrie
La géométrie de la paroi de douche (découpes, perçages pour les charnières, encoches pour les profilés) accentue encore ces concentrations de contraintes. Une simple asymétrie de fixation ou un serrage trop important d’une bride peut transformer un écart de température anodin en véritable déclencheur de rupture. Dans certains cas, le choc thermique ne fait qu’achever un verre déjà affaibli par un autre défaut structurel, comme une inclusion de NiS ou une microfissure ancienne. C’est cette combinaison de facteurs qui explique pourquoi deux installations identiques, soumises aux mêmes conditions, ne réagiront pas de la même façon dans le temps.
Phénomène de fatigue du verre sécurit et cycles de température
Contrairement à une idée reçue, le verre trempé n’est pas totalement insensible au phénomène de fatigue. Sous l’effet de cycles répétés de température, de chocs mécaniques légers mais fréquents (fermetures de porte, vibrations du bâtiment, coups involontaires d’objets), des microfissures peuvent se développer progressivement au niveau des bords et des zones percées. Chaque cycle agit comme une flexion minime, invisible à l’œil nu, mais qui accumule des contraintes résiduelles.
Sur une paroi de douche utilisée quotidiennement, on peut compter plusieurs milliers de cycles thermiques sur une période de quelques années. À la manière d’un fil métallique que l’on plie et déplie jusqu’à ce qu’il casse, ces sollicitations répétées finissent par atteindre un seuil critique. La fatigue du verre sécurit reste difficile à anticiper, car aucun signe extérieur évident ne prévient de la rupture imminente. Pour l’assuré comme pour l’assureur, cela signifie qu’une paroi en apparence « intacte » peut en réalité être en fin de vie mécanique.
Les fabricants sérieux tentent de limiter ces risques en polissant soigneusement les bords, en contrôlant les perçages et en imposant des tolérances de montage strictes. De votre côté, éviter les chocs répétés contre la paroi, ne pas la cogner avec le pommeau ou un accessoire lourd, et surveiller l’apparition d’éclats ou d’entailles sont des réflexes essentiels. Dès qu’un éclat apparaît sur une tranche ou près d’une fixation, il convient de considérer la paroi comme potentiellement fragilisée et d’envisager son remplacement préventif.
Impact des défauts de trempe industrielle sur la résistance structurelle
Le processus de trempe industrielle doit respecter des paramètres très précis de température, de vitesse de refroidissement et d’homogénéité du flux d’air. Un défaut de réglage sur le four de trempe ou une répartition inégale de l’air de refroidissement peut générer des zones de compression insuffisante ou, au contraire, des surcontraintes localisées. Ces hétérogénéités internes diminuent la fameuse « marge de sécurité » du verre sécurit et favorisent les ruptures spontanées.
Les écarts de qualité sont particulièrement sensibles sur les panneaux de grande dimension ou à géométrie complexe, comme certaines parois de douche de design contemporain. Dans ces cas, un contrôle qualité insuffisant à la sortie de production (test de fragmentation, vérification de planéité, contrôle dimensionnel) laisse passer des panneaux non conformes qui, statistiquement, casseront plus tôt. C’est précisément pour encadrer ces risques que la norme NF EN 12150 impose des essais normalisés et des seuils de performance à respecter.
Pour vous, consommateur ou assuré, ces défauts de trempe sont invisibles à l’achat. Ils ne se manifestent qu’au moment de la rupture, souvent plusieurs mois après la pose. D’un point de vue assurance, l’identification d’un défaut de trempe peut ouvrir la voie à un recours contre le fabricant ou l’importateur au titre du produit défectueux. Mais encore faut-il que l’expertise soit suffisamment poussée pour mettre en évidence ces anomalies de structure.
Typologie des garanties d’assurance habitation pour dommages de verre sanitaire
Lorsque survient une explosion de paroi de douche, la première question qui se pose est celle de la prise en charge par l’assurance habitation. Tous les contrats ne couvrent pas de la même façon les éléments vitrés sanitaires, et les différences de rédaction peuvent changer radicalement le niveau d’indemnisation. Entre garantie dommages aux biens, extension bris de glace et options sanitaires spécifiques, il est indispensable de décoder précisément votre multirisque habitation (MRH) avant même qu’un sinistre n’apparaisse.
Les assureurs distinguent généralement le bâti (murs, planchers, installations fixes) des biens mobiliers (meubles, équipements amovibles) et des éléments vitrés. Une paroi de douche peut ainsi se retrouver classée comme élément de construction, équipement sanitaire ou vitrage selon les compagnies. Cette classification a un impact direct sur la garantie mobilisable, le montant de la franchise et le plafond d’indemnisation. D’où l’intérêt, pour vous, de demander une clarification écrite à votre assureur en cas de doute.
Couverture dommages aux biens mobiliers selon contrats MRH standards
La plupart des contrats MRH incluent une garantie « dommages aux biens » qui couvre le mobilier, l’électroménager, certains équipements sanitaires et, selon les assureurs, les parois de douche amovibles ou indépendantes de la structure. Cette garantie intervient lorsque la casse résulte d’un événement garanti (choc, sinistre garanti, acte de vandalisme) et non d’une simple usure. Dans ce cadre, une paroi de douche qui explose spontanément peut être assimilée à un dommage accidentel, couvert au même titre qu’un meuble ou un appareil cassé.
En pratique, l’indemnisation au titre des dommages aux biens mobiliers se fait souvent en valeur de remplacement, sous déduction d’une éventuelle vétusté selon l’âge du matériel. Si d’autres éléments sont touchés (meuble vasque, robinetterie, accessoires), ils seront également pris en charge dans la limite du plafond global prévu au contrat. L’assureur peut demander des justificatifs d’achat (factures) ou des devis de remplacement pour évaluer la valeur des biens sinistrés.
Saviez-vous qu’un simple oubli de facture peut parfois compliquer le dossier ? Pour les équipements de salle de bain comme une paroi de douche, conserver les factures d’achat ou de pose dans un dossier numérique partagé (cloud, coffre-fort numérique) permet de gagner un temps précieux en cas de sinistre. À défaut, des devis comparatifs détaillés aideront l’expert à reconstituer une valeur réaliste de vos équipements.
Extension garantie bris de glace et exclusions spécifiques sanitaires
La garantie « bris de glace » est souvent présentée comme la protection naturelle des vitrages domestiques. Elle couvre en principe les vitres, baies vitrées, fenêtres, miroirs fixés et parfois les parois de douche. Toutefois, de nombreux contrats introduisent des exclusions explicites pour les « éléments sanitaires en verre », ou ne les incluent que via une option. Il ne suffit donc pas que le terme « vitrages » apparaisse dans le contrat : encore faut-il vérifier si la paroi de douche fait expressément partie de la liste.
Certains assureurs proposent une extension spécifique « bris de glace et sanitaires » qui inclut les parois de douche, parois de baignoire, vasques en verre et parfois les crédences en verre dans la cuisine. Cette option, facturée quelques euros par mois, peut se révéler très rentable au regard du coût d’une paroi de douche haut de gamme. À l’inverse, d’autres contrats excluent les éléments vitrés « intérieurs non porteurs », laissant l’assuré avec une absence totale de couverture en cas d’explosion de pare-douche.
Avant de conclure que « l’assurance ne couvre pas », il est donc crucial de lire attentivement les conditions particulières et générales, voire de solliciter votre conseiller pour une confirmation écrite. En cas de litige sur l’interprétation d’une clause de bris de glace, un médiateur de l’assurance pourra être saisi. Cette démarche est d’autant plus utile si votre paroi de douche figure dans une zone grise entre vitrage, élément sanitaire et équipement de décoration.
Clauses de vétusté appliquées aux équipements de salle de bain
La vétusté est un paramètre central dans le calcul de l’indemnisation des équipements de salle de bain. Elle correspond à un pourcentage de dépréciation appliqué en fonction de l’âge du bien au jour du sinistre. Pour une paroi de douche, certains assureurs appliquent des taux standard (par exemple 10% par an à partir de la 3e année), tandis que d’autres prévoient un barème spécifique pour les équipements sanitaires. Plus la paroi est ancienne, plus la différence entre le coût de remplacement à neuf et l’indemnité versée pourra être importante.
Cette clause de vétusté est souvent mal comprise par les assurés, qui s’attendent à un remplacement intégral « à neuf » dès lors que la garantie est acquise. Or, sauf mention explicite de « garantie valeur à neuf » sur une durée déterminée (5 ou 10 ans), la règle reste celle de l’indemnisation en valeur de remplacement vétusté déduite. Dans le cas d’un logement ancien, il n’est pas rare que l’indemnité couvre seulement une fraction du coût réel de la nouvelle paroi de douche.
Vous pouvez toutefois agir en amont en vérifiant si votre contrat propose une option « valeur à neuf » pour le mobilier et/ou les équipements sanitaires récents. Cette option augmente la prime, mais sécurise le montant remboursé en cas de sinistre majeur. Dans tous les cas, lisez attentivement la partie « modalités d’indemnisation » pour connaître les pourcentages de vétusté appliqués à vos parois de douche et autres éléments vitrés de salle de bain.
Seuils de franchise et plafonds d’indemnisation pour verrerie domestique
La franchise correspond à la somme qui reste systématiquement à votre charge lors d’un sinistre. Dans le cas d’une paroi de douche qui explose, les franchises observées sur la garantie bris de glace ou dommages aux biens varient généralement entre 80 et 150 euros pour les contrats grand public. Concrètement, si le coût de remplacement est de 400 euros et que votre franchise est de 120 euros, l’assureur n’indemnisera que 280 euros. Ce reste à charge peut peser davantage lorsque le sinistre ne porte « que » sur la paroi, sans dégâts connexes.
En parallèle, certains contrats imposent un plafond d’indemnisation spécifique pour les verreries et miroirs (par exemple 1 500 ou 2 000 euros par an). Dans un sinistre complexe où plusieurs éléments vitrés sont endommagés (paroi de douche, miroir, cloison vitrée), ce plafond peut être rapidement atteint, laissant le surplus à votre charge. À l’inverse, sur une simple paroi de douche standard, le plafond n’est généralement pas atteint mais la franchise peut représenter une part significative du coût.
La bonne stratégie consiste souvent à ajuster le niveau de franchise à votre tolérance au risque : une franchise un peu plus élevée permet de réduire la prime, mais suppose une capacité à absorber un reste à charge en cas de bris de verre sanitaire. Vous pouvez, au moment de la souscription ou du renouvellement, négocier un plafond plus confortable pour les verreries, surtout si votre logement comporte plusieurs parois de douche ou surfaces vitrées intérieures de grande dimension.
Procédure d’expertise technique et évaluation des causes de rupture
Lorsque la paroi de douche explose sans raison apparente, l’assureur peut décider de mandater un expert pour déterminer l’origine de la rupture. Cette expertise technique joue un rôle clé : elle oriente la prise en charge par l’assurance habitation, mais aussi les éventuels recours contre le fabricant, l’installateur ou un autre tiers responsable. L’évaluation ne se limite pas à un simple coup d’œil : dans les dossiers complexes, elle peut aller jusqu’à l’analyse cristallographique des fragments de verre.
Vous pouvez vous demander : est-il vraiment utile d’aller aussi loin pour une « simple » paroi de douche ? La réponse dépend du contexte. Si les dommages sont importants, si plusieurs parois du même lot ont déjà cassé, ou si des blessures ont été causées, une expertise approfondie devient pertinente. Elle permet de distinguer un aléa isolé d’un défaut de série, avec des implications juridiques et assurantielles majeures.
Analyse cristallographique des fragments par expert verre agréé
L’analyse cristallographique consiste à étudier la structure interne du verre et éventuellement des inclusions qu’il contient, à l’aide de microscopes optiques ou électroniques. Un expert verre agréé peut ainsi rechercher la présence de sulfure de nickel, de bulles, de stries de trempe ou de défauts d’homogénéité. En fonction de la nature et de la distribution de ces anomalies, il devient possible d’identifier un défaut de fabrication ou, au contraire, une rupture due à des contraintes externes.
Dans le cas spécifique des inclusions de NiS, l’expertise peut révéler la transformation partielle ou totale de la phase cristalline, ainsi que la fissuration radiale autour de l’inclusion. Ces signatures microscopiques orientent clairement la responsabilité vers le procédé de fabrication, plutôt que vers un usage inapproprié par l’occupant. Pour l’assuré, cette démonstration technique peut nourrir un recours contre le producteur au titre de la directive sur les produits défectueux.
Bien sûr, une telle analyse n’est pas systématique. Elle intervient surtout dans les dossiers où l’enjeu financier ou la récurrence des sinistres justifient un examen poussé. C’est pourquoi il est recommandé de conserver une partie des fragments de verre dans un sachet étiqueté et de ne pas tout jeter immédiatement après l’accident. Sans échantillon exploitable, toute analyse cristallographique devient impossible.
Identification des motifs de fissuration en forme de papillon caractéristiques
Au-delà de la microscopie, l’expert commence souvent par observer à l’œil nu et à la loupe les motifs de fissuration présents sur les fragments les plus gros. Dans de nombreux cas de rupture spontanée, on retrouve un motif caractéristique en « papillon » ou en « étoile », centré sur le point d’initiation de la casse. Ce motif se compose de cônes de fracture et de stries de progression qui indiquent le sens de propagation de la fissure dans le verre trempé.
En analysant ces motifs, l’expert peut déterminer si la rupture est partie d’un bord, d’une zone de perçage, d’un angle ou d’une inclusion interne. Par exemple, un éclat en « coquille » sur la tranche, associé à des stries orientées vers l’intérieur du panneau, suggère un impact externe. À l’inverse, un motif symétrique en papillon au cœur du panneau, sans trace de choc, plaide pour une origine interne (défaut de trempe ou inclusion NiS).
Cette lecture de la « carte de fracture » du verre s’apparente à l’analyse d’une scène de crime : chaque détail compte pour reconstituer le scénario. Plus vous aurez conservé de fragments représentatifs (en particulier des zones de bords et de fixation), plus l’expert disposera d’indices pour trancher entre vice de fabrication, pose non conforme ou simple aléa de service.
Contrôle qualité norme NF EN 12150 sur verre trempé sécurit
La norme NF EN 12150 définit les exigences de sécurité et de performance pour le verre trempé de sécurité utilisé notamment dans les parois de douche. Elle encadre le processus de trempe, les caractéristiques mécaniques minimales (résistance à la flexion, planéité, tolérances dimensionnelles) et surtout le mode de fragmentation attendu en cas de casse. Lors d’une rupture, le verre conforme à cette norme doit se briser en une multitude de petits fragments non coupants, réduisant le risque de blessures graves.
Lors de l’expertise, l’observation de la taille et de la forme des fragments constitue donc un test indirect de conformité à la norme. Si l’on retrouve de longues lamelles coupantes ou des morceaux de grande dimension, cela peut suggérer une non-conformité au standard EN 12150. L’expert peut également vérifier la présence d’un marquage de conformité (logo, référence) sur les zones encore intactes de la paroi ou sur des éléments jumeaux issus du même lot.
Si la non-conformité à la norme est avérée, la responsabilité du fabricant ou de l’importateur peut être engagée pour produit dangereux. Dans ce cas, l’assureur de l’occupant qui a indemnisé la paroi de douche pourra exercer un recours subrogatoire contre l’entreprise à l’origine de la mise sur le marché. Pour vous, cela ne change pas le montant de l’indemnisation, mais cela peut influer sur le délai de traitement si l’assureur anticipe un recours techniquement fondé.
Documentation photographique et prélèvements d’échantillons réglementaires
La qualité de la documentation initiale fournie à l’assureur influe directement sur la rapidité de la prise de décision. Des photos nettes, prises sous plusieurs angles, avant tout nettoyage approfondi, permettent souvent de limiter le recours à une expertise lourde. C’est pourquoi, dès l’explosion de la paroi de douche, il est conseillé de photographier la scène dans son ensemble, les fixations, les dégâts sur le sol et les éventuels dommages collatéraux sur meubles et équipements.
Pour les prélèvements d’échantillons, il convient de sélectionner quelques fragments représentatifs de la zone d’initiation supposée et de les stocker dans un sachet ou une boîte rigide, en indiquant la date du sinistre et la localisation approximative sur la paroi. Ces échantillons pourront être transmis à l’expert mandaté par l’assureur, voire à un laboratoire spécialisé si une analyse plus poussée est décidée. L’objectif est de constituer un « kit de preuves » technique exploitable, au même titre que le ferait un enquêteur scientifique.
Du point de vue administratif, un simple inventaire des dégâts accompagnant les photos (liste des éléments touchés, estimation grossière des coûts) facilitera la compréhension du dossier par le gestionnaire de sinistres. Vous pouvez ainsi décrire précisément la configuration : type de paroi, mode d’ouverture, ancienneté, date de pose, marque si connue. Ces informations, croisées avec les échantillons physiques, permettent de gagner un temps précieux et d’éviter des allers-retours de questions.
Démarches administratives et constitution du dossier sinistre
Au-delà de l’aspect technique, la réussite de votre demande d’indemnisation repose sur une bonne maîtrise des démarches administratives. Une paroi de douche qui explose est impressionnante, mais le traitement par l’assurance habitation obéit aux mêmes règles que les autres sinistres domestiques. Respecter les délais, fournir les bons justificatifs et anticiper les questions de l’assureur sont les clés pour éviter les blocages.
La première étape consiste à sécuriser les lieux, prendre des photos et déclarer le sinistre dans le délai prévu par votre contrat, généralement cinq jours ouvrés. Cette déclaration peut se faire en ligne, par téléphone ou par courrier recommandé selon les procédures de votre compagnie. Mentionnez clairement qu’il s’agit d’un bris de paroi de douche en verre trempé, en précisant la date, l’heure approximative et les circonstances observées (absence de choc, bruit soudain, etc.).
Ensuite, il vous sera demandé de transmettre un certain nombre de pièces justificatives : photos, devis de remplacement, éventuellement facture d’achat ou de pose, et liste des dommages collatéraux. Il est souvent pertinent de solliciter au moins deux devis d’artisans ou de fournisseurs différents pour montrer que le coût estimé est raisonnable. Si vous êtes locataire, prévenez également votre propriétaire ou l’agence de gestion, car son assurance propriétaire non occupant (PNO) peut être impliquée.
Une fois le dossier sinistre réceptionné, l’assureur décide s’il mandate un expert ou s’il se prononce sur la base des éléments fournis. En cas de désaccord sur la cause de la rupture ou sur le montant de l’indemnité, vous pouvez demander une contre-expertise, parfois prise en charge par votre garantie protection juridique si vous en disposez. Cette dernière peut aussi vous accompagner pour rédiger des courriers argumentés ou pour saisir le médiateur de l’assurance.
Enfin, gardez à l’esprit qu’un sinistre bien documenté et déclaré dans les règles a plus de chances d’être indemnisé rapidement et sans litige. En pratique, cela signifie : ne pas minimiser les dégâts, ne pas procéder à des réparations définitives avant l’accord (sauf mesures provisoires), et conserver toutes les traces écrites des échanges avec votre assureur et les intervenants. Une bonne organisation de vos documents est votre meilleur allié.
Responsabilités fabricant et distributeur selon directive produits défectueux
Lorsqu’une paroi de douche explose de manière spontanée, la question de la responsabilité du fabricant ou du distributeur se pose souvent. La directive européenne 85/374/CEE sur la responsabilité du fait des produits défectueux, transposée en droit français, prévoit qu’un producteur est responsable du dommage causé par un défaut de son produit, même en l’absence de faute prouvée. Un produit est considéré comme défectueux lorsqu’il « n’offre pas la sécurité à laquelle on peut légitimement s’attendre ».
Appliquée au cas d’une paroi de douche, cette directive peut jouer lorsque l’expertise met en évidence un défaut de fabrication (trempe défaillante, verre non conforme à la norme EN 12150, défaut de composition, inclusion de NiS en concentration anormale). Dans ce scénario, l’assureur qui indemnise l’occupant peut se retourner contre le fabricant ou l’importateur pour récupérer les sommes versées. De votre côté, vous pouvez également agir directement contre le vendeur au titre de la garantie légale de conformité (deux ans après l’achat) ou de la garantie des vices cachés.
Le distributeur, par exemple une grande enseigne de bricolage ou de sanitaire, peut aussi être impliqué s’il a commercialisé une gamme de parois de douche manifestement non conformes aux normes de sécurité. Il lui incombe de vérifier les certificats de conformité fournis par ses fournisseurs et d’assurer une traçabilité minimale des lots vendus. En cas de série défectueuse, un rappel de produit peut être organisé, et les clients indemnisés ou rééquipés.
Dans la pratique, pour engager la responsabilité du fabricant ou du distributeur, il est essentiel de rassembler un maximum de preuves : référence exacte du modèle, date et lieu d’achat, facture, notice, photos du marquage sur le verre, rapport d’expertise mentionnant le défaut. Un courrier de mise en demeure envoyé en recommandé avec accusé de réception constitue souvent le point de départ formel de la procédure. Votre assurance protection juridique peut vous accompagner dans cette démarche, en évaluant l’opportunité d’une action amiable ou contentieuse.
Vous vous demandez peut-être si ces recours sont réellement efficaces pour un « simple » pare-douche. Dans de nombreux cas, la perspective d’un contentieux fondé sur un défaut de sécurité incite le fabricant ou le distributeur à rechercher une solution amiable : prise en charge partielle ou totale de la nouvelle paroi, remise commerciale, ou participation aux frais de pose. Même si votre assureur a déjà indemnisé une partie du sinistre, ces montants peuvent venir compenser votre franchise ou votre reste à charge lié à la vétusté.
Solutions de remplacement conformes aux normes DTU 60.11 plomberie
Après l’explosion d’une paroi de douche, vient forcément la question du remplacement. Au-delà de l’aspect esthétique, il est crucial de veiller à la conformité de la nouvelle installation aux normes en vigueur, notamment aux prescriptions des Documents Techniques Unifiés (DTU) applicables aux installations sanitaires. Le DTU 60.11, qui traite des canalisations et de la plomberie, fixe des exigences de mise en œuvre qui impactent directement l’environnement de la paroi de douche (étanchéité, raccordements, évacuation).
Une nouvelle paroi de douche doit d’abord respecter les normes de sécurité du verre (NF EN 12150 pour le verre trempé, NF EN 14428 pour les cabines de douche), mais aussi être posée dans les règles de l’art. Cela implique un support mural stable, des profilés correctement calés, des joints adaptés et une absence de contraintes mécaniques excessives sur le verre. Un mauvais alignement ou un serrage excessif des profilés peut, comme nous l’avons vu, conduire à une nouvelle casse à moyen terme.
Profitez du remplacement pour vérifier l’état général de l’espace douche : étanchéité du receveur, qualité du siphon, ventilation de la salle de bain. Une bonne ventilation limite les chocs thermiques en réduisant les variations brutales de température et de taux d’humidité. De même, un receveur bien calé et des parois bien fixées limitent les mouvements parasites qui peuvent mettre le verre sous tension.
Sur le plan assurantiel, conservez soigneusement le devis détaillé et la facture de pose de la nouvelle paroi. Ils pourront être demandés par l’expert pour attester de la conformité de la solution de remplacement, et serviront de référence en cas de futur sinistre. Si vous faites appel à un artisan, vérifiez que celui-ci est bien assuré en responsabilité civile professionnelle et qu’il connaît les exigences des DTU applicables aux cabines de douche.
Enfin, si vous souhaitez aller plus loin en matière de sécurité, il existe des alternatives au verre trempé classique, comme le verre feuilleté de sécurité ou le verre trempé avec film retenteur qui limite la dispersion des éclats. Ces solutions, un peu plus coûteuses, peuvent être envisagées dans des logements locatifs, des chambres d’hôtes ou des locations saisonnières où le risque d’usage intensif est plus élevé. Là encore, en cas de sinistre, une paroi de douche de qualité supérieure et clairement conforme aux normes renforcera votre position vis-à-vis de l’assureur et des éventuels tiers responsables.