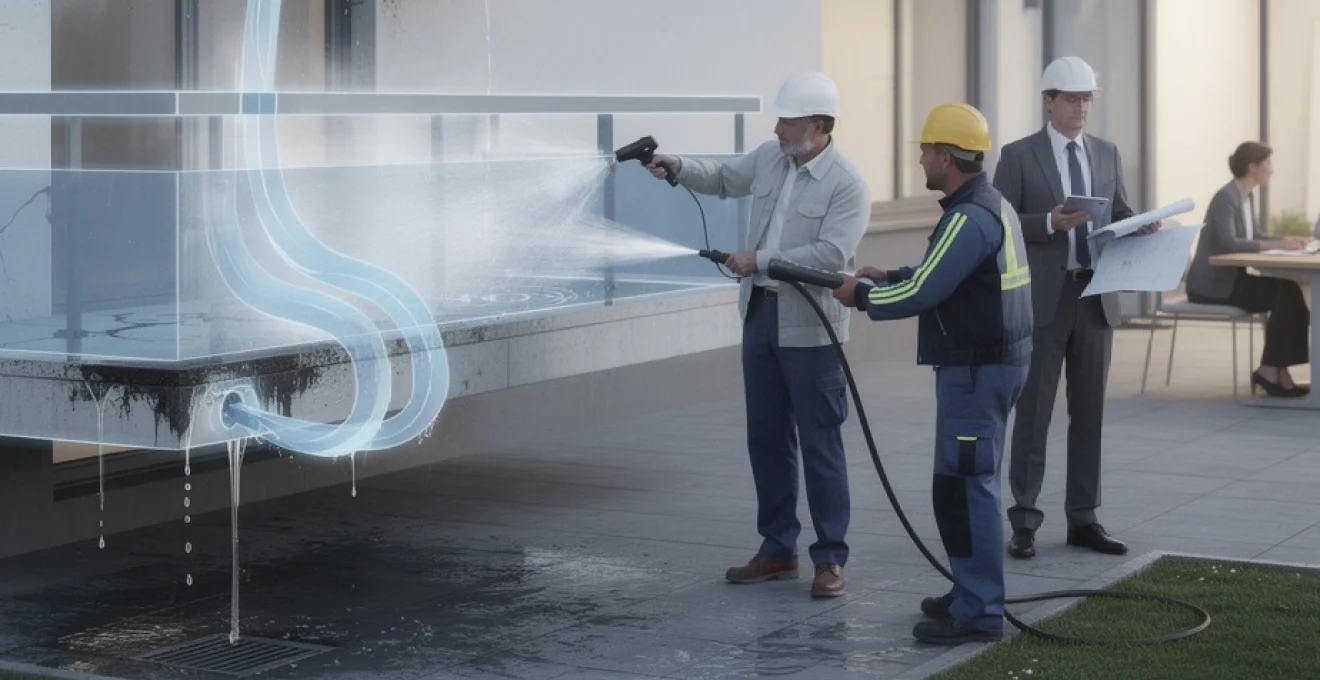
Les infiltrations d’eau par les balcons représentent l’une des pathologies les plus complexes et coûteuses auxquelles font face les propriétaires et syndics de copropriété. Ces désordres, souvent insidieux et progressifs, peuvent engendrer des dommages considérables tant sur le plan structural qu’esthétique. La question de la prise en charge assurantielle soulève de nombreuses interrogations techniques et juridiques, nécessitant une compréhension approfondie des mécanismes de dégradation et du cadre contractuel applicable. Face à ces enjeux, une expertise rigoureuse et une stratégie adaptée s’avèrent indispensables pour obtenir une indemnisation équitable et mettre en œuvre des solutions pérennes.
Typologie des infiltrations par balcon et mécanismes de dégradation
Les infiltrations par balcon résultent de multiples facteurs interconnectés qui compromettent l’étanchéité initiale de l’ouvrage. Cette complexité pathologique nécessite une analyse minutieuse pour identifier précisément les mécanismes de dégradation et déterminer les responsabilités. L’eau, élément particulièrement destructeur pour les matériaux de construction, emprunte différentes voies de pénétration selon les défaillances présentes.
Infiltrations par défaillance d’étanchéité des joints périphériques
Les joints périphériques constituent la première ligne de défense contre les infiltrations d’eau. Leur vieillissement naturel, accéléré par les cycles thermiques et les contraintes mécaniques, génère des fissurations qui permettent la pénétration de l’eau. Le phénomène de fatigue des matériaux d’étanchéité, particulièrement sensible aux variations de température, provoque une perte d’adhérence progressive entre le mastic et son support. Cette dégradation, souvent invisible en surface, crée des cheminements préférentiels pour l’eau qui peut alors migrer vers les éléments structurels sous-jacents.
L’analyse de ces défaillances révèle fréquemment un défaut de conception initial ou un choix inadapté des matériaux d’étanchéité. Les joints silicone, couramment utilisés, présentent une durée de vie limitée de 8 à 12 ans selon les conditions d’exposition. Leur remplacement préventif, rarement effectué, conduit inévitablement à des infiltrations chroniques dont les conséquences peuvent s’avérer dramatiques pour la stabilité de l’ouvrage.
Remontées capillaires depuis les dalles de balcon fissurées
Les remontées capillaires représentent un mécanisme de dégradation particulièrement insidieux, souvent méconnu des professionnels du bâtiment. Ce phénomène physique, régi par les lois de la tension superficielle, permet à l’eau de remonter à travers les micro-fissures du béton, défiant les lois de la gravité. La porosité naturelle du matériau, combinée aux fissures de retrait thermique, crée un réseau de canaux microscopiques favorisant cette migration ascendante.
L’amplitude de ce phénomène dépend de plusieurs facteurs : la granulométrie du béton, son taux d’humidité initial, la présence d’adjuvants hydrofuges et les conditions climatiques ambiantes. Une dalle de balcon fissurée peut ainsi générer des remontées capillaires sur une hauteur dépassant fréquemment 1,5 mètre, compromettant l’intégrité des revêtements muraux et des isolants. Cette pathologie, difficilement détectable sans moyens d’investigation spécialisés
et souvent confondue avec de simples problèmes de condensation. Sans traitement adapté de la dalle et des relevés, l’humidité remonte en continu, même après un épisode pluvieux isolé. C’est pourquoi un diagnostic d’infiltration par balcon sérieux s’appuie sur des mesures hygrométriques, des sondages destructifs ciblés et, le cas échéant, une analyse des sels hygroscopiques présents dans les enduits.
Pénétration d’eau par les fixations de garde-corps et éléments rapportés
Les points de fixation des garde-corps, au droit des ancrages métalliques, constituent des zones de fragilité majeures dans le dispositif d’étanchéité d’un balcon. À la moindre discontinuité du revêtement ou du système d’étanchéité liquide, l’eau s’infiltre par gravité le long des platines et des tiges filetées, créant de véritables « cheminées d’eau » vers la dalle. L’absence de collerette d’étanchéité, de manchon ou de joint compressif adapté aggrave ce phénomène, en particulier sur les balcons anciens.
Les éléments rapportés comme les pergolas, stores bannes, climatiseurs ou pare-vues sont souvent fixés sans étude préalable de l’étanchéité existante. Un simple perçage non rebouché avec un produit compatible peut suffire à créer un point d’entrée durable pour les eaux de pluie. À moyen terme, la corrosion des ancrages métalliques, l’oxydation des armatures et l’éclatement du béton (spalling) apparaissent. On observe alors des éclats, des traces de rouille et parfois un déversement du garde-corps, avec un risque direct pour la sécurité des occupants.
Dans de nombreux dossiers d’expertise d’infiltration par balcon, ces points singuliers sont à l’origine de désordres en cascade : infiltrations dans le plafond du voisin, décollement des enduits, moisissures et, dans les cas les plus graves, atteinte à la stabilité du nez de balcon. Une simple fixation mal conçue peut ainsi devenir, à terme, le maillon faible de l’ouvrage.
Défauts d’évacuation des eaux pluviales et stagnation
Un balcon qui évacue mal les eaux pluviales se transforme progressivement en bassin de rétention. Pente insuffisante, absence ou sous-dimensionnement des gargouilles, caniveaux obstrués par les feuilles et mousses, seuils trop hauts : autant de défauts qui favorisent la stagnation de l’eau en surface. Or, une eau stagnante exerce une pression hydrostatique continue sur les revêtements, accélérant leur dégradation et la pénétration dans les moindres failles de l’étanchéité.
Les normes de construction prévoient généralement une pente minimale de 1 à 1,5 % vers le point d’évacuation. Dans la pratique, cette exigence est souvent mal respectée, ou compromise au fil du temps par des surépaisseurs de colle, de carrelage ou de dalles sur plots posées sans recalage des niveaux. Résultat : l’eau forme des flaques persistantes qui, en période de gel, provoquent éclatement des carreaux et microfissures, puis infiltrations répétées dans les appartements inférieurs.
Ces défauts d’évacuation, combinés à une absence d’entretien régulier (nettoyage des grilles, contrôle des évacuations), expliquent une part importante des sinistres d’infiltration par balcon en copropriété. On retrouve alors des auréoles au plafond, des plinthes gonflées, voire des dégradations électriques lorsqu’un faux-plafond est impacté. Un balcon mal drainé n’est pas seulement un désagrément esthétique : il devient un véritable vecteur de désordres assurantiels récurrents.
Cadre contractuel d’assurance et garanties applicables
La prise en charge d’une infiltration par balcon par l’assurance repose sur un enchevêtrement de garanties : multirisque habitation, assurance de l’immeuble, garantie décennale, dommages-ouvrage, voire responsabilité civile professionnelle des intervenants. Comprendre ce cadre vous permet de savoir vers quel interlocuteur vous tourner et quelles démarches engager pour obtenir une indemnisation optimale.
En pratique, l’assurance couvre principalement les conséquences de l’infiltration (peintures, plafonds, sols, mobilier), beaucoup plus rarement la cause elle-même (réfection de l’étanchéité, reprise structurelle du balcon). Cette distinction, souvent mal comprise, est au cœur des litiges entre assurés et assureurs. D’où l’importance de bien lire vos conditions générales et particulières, et de vous appuyer, si besoin, sur un expert d’assuré ou un avocat spécialisé en droit de la construction et de la copropriété.
Garantie décennale selon l’article 1792 du code civil
Pour les immeubles récents, la garantie décennale constitue un levier majeur en cas d’infiltration par balcon. L’article 1792 du Code civil impose en effet aux constructeurs (entrepreneurs, architectes, maîtres d’œuvre, bureaux d’études, etc.) une responsabilité de dix ans à compter de la réception dès lors que les désordres compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Or, un balcon qui laisse passer l’eau au point de détériorer durablement les logements sous-jacents relève très souvent de cette impropriété à destination.
Concrètement, si votre immeuble a moins de dix ans, des infiltrations récurrentes par le balcon, des éclats de béton, une corrosion d’armatures ou des désordres d’étanchéité généralisés peuvent être couverts par la garantie décennale du constructeur. Dans ce cas, ce n’est pas votre assurance habitation qui finance les travaux lourds, mais l’assureur en responsabilité décennale du ou des constructeurs. Cela inclut la reprise complète de l’étanchéité des balcons, voire des nez de dalle, et non pas seulement un rafistolage superficiel.
On assimile souvent la garantie décennale à un « parachute de dernier recours ». En réalité, elle doit être activée dès que des désordres graves apparaissent et qu’ils présentent un caractère évolutif. Vous êtes libre d’agir directement contre le constructeur et son assureur, même si le syndic tarde à se mobiliser. Le respect des délais de prescription et la constitution d’un dossier technique solide (constats, rapports d’expertise, mises en demeure) sont alors déterminants.
Assurance dommages-ouvrage et procédure de déclaration
L’assurance dommages-ouvrage (DO), obligatoire pour tout maître d’ouvrage lors de la construction d’un immeuble, joue un rôle clé dans la gestion des infiltrations par balcon sur les dix premières années. Sa mission : préfinancer rapidement les travaux relevant de la garantie décennale, sans attendre qu’un tribunal tranche la responsabilité des intervenants. Pour les copropriétés, c’est généralement le syndicat des copropriétaires qui est bénéficiaire de cette police.
En cas d’infiltration par balcon affectant plusieurs lots, la bonne pratique consiste à déclarer le sinistre à l’assureur DO dès lors que les désordres présentent un caractère structurel ou rendent les logements partiellement inhabitables (humidité importante, moisissures, impossibilité d’utiliser un balcon ou une pièce). La déclaration doit être faite dans les délais prévus au contrat, en joignant un maximum de pièces : photos, rapports, courriers du syndic, constats d’huissier si nécessaire.
L’assureur dommages-ouvrage dispose alors de délais encadrés par le Code des assurances pour se prononcer (généralement 60 jours pour notifier sa position et 90 jours pour proposer une indemnité). Si la garantie est mobilisée, il doit financer les travaux de reprise de l’étanchéité et des balcons, puis se retourner ensuite contre les constructeurs et leurs assureurs décennaux. Pour vous, l’avantage est double : rapidité de prise en charge et limitation des avances de trésorerie pour la copropriété.
Garantie de parfait achèvement et délais de prescription
Dans l’année qui suit la réception des travaux, la garantie de parfait achèvement (GPA) prévue par l’article 1792-6 du Code civil impose à l’entrepreneur de réparer tous les désordres signalés par le maître d’ouvrage, qu’ils soient apparents ou révélés ultérieurement. Des infiltrations par balcon qui se manifestent quelques mois après l’emménagement relèvent typiquement de ce dispositif, à condition d’être signalées dans le délai légal.
Cette garantie est souvent négligée, alors qu’elle permet de traiter rapidement des problèmes d’étanchéité naissants avant qu’ils ne dégénèrent en sinistres lourds. La procédure est simple sur le principe : signalement écrit (idéalement par lettre recommandée avec AR) au constructeur ou au promoteur, consignation des réserves, relances en cas d’inaction. En copropriété, le syndic doit centraliser les remontées des copropriétaires et agir au nom du syndicat pour préserver les droits de la collectivité.
Au-delà de la première année, d’autres délais de prescription s’appliquent : biennale (2 ans) pour certains éléments d’équipement dissociables, décennale (10 ans) pour les désordres graves, prescription de droit commun (5 ans) pour les actions en responsabilité contractuelle. En matière d’infiltration par balcon, laisser passer ces délais revient souvent à renoncer à des leviers juridiques puissants. Il est donc crucial d’agir sans attendre, dès les premiers signes d’humidité.
Responsabilité civile professionnelle des artisans étancheurs
Lors de travaux de réfection d’étanchéité de balcon, les entreprises intervenantes engagent leur responsabilité civile professionnelle. Si, à la suite de leur intervention, des infiltrations réapparaissent ou se déclenchent, leur assurance RC pro peut être sollicitée pour indemniser les dommages consécutifs et, le cas échéant, reprendre les travaux défectueux. C’est le cas, par exemple, d’un système d’étanchéité liquide mal appliqué, d’une absence de marouflage dans les angles ou d’un non-respect des temps de séchage.
La difficulté pratique réside souvent dans la preuve : comment démontrer que les désordres trouvent leur origine dans la mauvaise exécution de ces travaux, et non dans une cause antérieure ou concomitante ? C’est ici que l’expertise technique prend tout son sens. Un rapport circonstancié, décrivant les non-conformités par rapport aux règles de l’art (DTU, avis techniques, fiches produits), permettra de mobiliser plus aisément la responsabilité de l’artisan et, par ricochet, celle de son assureur.
Pour vous, copropriétaire ou syndicat, il est essentiel de conserver tous les documents contractuels liés aux travaux : devis, factures, attestations d’assurance, fiches techniques, procès-verbaux de réception. En cas de litige ultérieur, ces pièces constitueront la base de toute action en responsabilité. Une entreprise qui intervient sans assurance RC pro à jour fait courir un risque majeur à la copropriété en cas de sinistre d’infiltration par balcon.
Exclusions contractuelles et clauses limitatives de garantie
Les contrats d’assurance, qu’il s’agisse de multirisque habitation (MRH) ou d’assurance de copropriété, comportent presque toujours des exclusions relatives aux infiltrations. Usure, défaut d’entretien, infiltration lente et progressive, non-respect des obligations de surveillance des balcons : ces clauses peuvent servir de fondement à un refus de prise en charge. D’où la nécessité de lire attentivement la rubrique « Dégâts des eaux » et les exclusions associées.
On observe par exemple que certains contrats couvrent les infiltrations par toiture, mais excluent explicitement les infiltrations par façade ou balcon, sauf option spécifique. D’autres n’indemnisent que les dégâts matériels à l’intérieur du logement, en laissant totalement à la charge des copropriétaires les travaux de reprise d’étanchéité des balcons, même lorsqu’ils sont parties communes. La franchise, parfois majorée pour les sinistres liés à l’eau, vient encore réduire l’indemnisation.
Cependant, toutes les clauses limitatives ne sont pas opposables sans discussion. En cas de litige, les tribunaux contrôlent le caractère clair et compréhensible de ces exclusions, ainsi que leur conformité au droit de la consommation. Une clause ambiguë sera interprétée en faveur de l’assuré. C’est ici que la combinaison d’une expertise technique solide et d’un argumentaire juridique précis peut faire basculer la négociation avec l’assureur, notamment lorsque celui-ci tente de qualifier à tort un sinistre d’« absence d’entretien » pour refuser la garantie.
Procédure d’expertise technique et évaluation des dommages
Face à une infiltration par balcon, l’expertise technique constitue la pierre angulaire de tout dossier d’assurance. Sans diagnostic rigoureux de l’origine des désordres, il est difficile de déterminer qui doit payer quoi : copropriété, voisin du dessus, constructeur, artisan, assureur habitation ou assureur décennal. L’objectif est double : identifier précisément les mécanismes de pénétration de l’eau et chiffrer de manière fiable les travaux nécessaires, ainsi que les préjudices subis.
Dans la pratique, deux types d’expertises coexistent. L’expertise amiable, souvent diligentée par l’assureur, vise à apprécier la réalité du sinistre et l’application des garanties. L’expertise contradictoire, parfois confiée à un expert indépendant mandaté par l’assuré ou ordonnée judiciairement, permet un débat technique plus approfondi. Dans les dossiers complexes de balcons, cette seconde voie s’avère souvent indispensable pour faire reconnaître l’ampleur des désordres.
Protocole d’investigation par thermographie infrarouge
La thermographie infrarouge est aujourd’hui un outil précieux pour détecter les zones humides et les défauts d’étanchéité sans destruction massive. En visualisant les écarts de température en surface, la caméra thermique met en évidence les zones de refroidissement anormal dues à la présence d’eau dans les matériaux. Sur un plafond de balcon ou un mur de façade, ces « signatures thermiques » permettent de cartographier les cheminements d’infiltration.
Utilisée dans un protocole rigoureux (conditions climatiques maîtrisées, écart de température suffisant entre intérieur et extérieur, absence de rayonnement parasite), la thermographie aide à cibler les sondages destructifs, plutôt que d’ouvrir au hasard. Elle est particulièrement utile sur les balcons carrelés ou recouverts d’un revêtement continu, où l’œil nu ne perçoit que très peu de signes avant-coureurs. Pour vous, c’est un gain de temps, de précision et une limitation des dégradations exploratoires.
Il faut cependant garder à l’esprit que la thermographie n’est pas une preuve absolue en elle-même. Elle doit être croisée avec d’autres observations : taux d’humidité des matériaux, inspection des points singuliers, analyse des pentes et des évacuations. Comme un scanner médical, elle indique des zones suspectes, mais ne remplace pas la « biopsie » que constituent les ouvertures de contrôle lorsque cela s’avère nécessaire.
Tests d’étanchéité par arrosage normalisé NF P84-208
Les essais d’arrosage normalisés, réalisés conformément à la norme NF P84-208, représentent une méthode de référence pour vérifier l’étanchéité d’un balcon. Le principe est simple en apparence : soumettre la surface à un arrosage contrôlé, reproduisant des conditions de pluie soutenue, puis observer les éventuelles infiltrations dans les locaux sous-jacents. En réalité, le protocole impose des débits, des durées et des zones de test précisément définis pour que le résultat soit exploitable.
Dans le cadre d’un litige d’infiltration par balcon, ces tests permettent de distinguer une infiltration active, liée à un défaut de l’ouvrage, d’anciennes traces d’humidité résiduelle. Ils sont également précieux pour valider l’efficacité de travaux de réfection d’étanchéité avant la remise en service des balcons. On évite ainsi de découvrir, quelques mois plus tard, que les mêmes symptômes réapparaissent chez le voisin du dessous.
Pour que ces essais soient recevables dans un dossier assurantiel ou judiciaire, ils doivent être réalisés par un professionnel qualifié, avec un compte rendu détaillé (schémas, photos, relevés horaires). Ils peuvent être combinés à des tests de mise en eau temporaire, notamment lorsque le balcon est équipé de relevés périphériques permettant de créer une « cuvette » limitée. Cette approche expérimentale, proche d’un crash-test pour votre balcon, donne des arguments très concrets lors des discussions avec les assureurs ou les constructeurs.
Analyse des désordres structurels et pathologies associées
Au-delà de l’humidité visible, l’expert doit évaluer l’impact des infiltrations sur la structure même du balcon et de l’immeuble. Corrosion des armatures, éclatement du béton, flèche excessive du porte-à-faux, fissures traversantes : ces pathologies, parfois déjà avancées, conditionnent la nature et l’ampleur des travaux. Un balcon n’est pas qu’un simple « plateau » décoratif, c’est un élément structurel en porte-à-faux qui participe à la stabilité globale de la façade.
Lorsque l’eau atteint les aciers d’armature, la corrosion provoque une augmentation de volume qui fait éclater le béton de couverture. On observe alors des fers apparents, rouillés, et des éclats en sous-face. À ce stade, l’infiltration par balcon n’est plus seulement un sinistre esthétique à indemniser, mais un risque de sécurité à traiter en priorité. Les solutions vont de la simple passivation des aciers et reconstitution d’enrobage à des renforcements structurels, voire à la démolition-reconstruction du balcon dans les cas extrêmes.
L’analyse structurelle conditionne aussi la qualification juridique des désordres : atteinte à la solidité, impropriété à destination, vice caché… Ces qualificatifs ne sont pas de simples nuances de vocabulaire, ils déterminent l’activation potentielle de la garantie décennale, de la DO ou d’actions en responsabilité lourdes. D’où la nécessité de confier cette évaluation à un ingénieur ou un expert en structure, et non à un simple intervenant généraliste.
Quantification des dégâts et établissement du rapport d’expertise
Une fois les causes identifiées et les pathologies caractérisées, l’expert doit chiffrer les travaux de remise en état et les préjudices subis. Ce chiffrage se fait poste par poste : reprise de l’étanchéité du balcon, réfection des nez de dalle, réparation des plafonds et peintures, remplacement des revêtements de sol, traitement des moisissures, voire indemnisation du trouble de jouissance (logement partiellement inutilisable, balcon condamné, relogement temporaire).
Le rapport d’expertise devient alors la pièce maîtresse du dossier d’assurance. Il décrit le contexte, les investigations menées, les constats, l’analyse des responsabilités et fournit une estimation financière détaillée. Plus ce document est précis et argumenté, plus il est difficile pour un assureur de minimiser le sinistre ou d’opposer un refus de garantie infondé. Pour vous, c’est un peu l’équivalent d’un dossier médical complet qui appuie votre demande d’indemnisation.
Dans les situations les plus sensibles, notamment en copropriété, il peut être pertinent de faire établir un contre-rapport par un expert d’assuré indépendant. Ce dernier apporte un regard critique sur l’expertise mandatée par l’assureur, propose éventuellement un autre scénario de causes et, surtout, réévalue le montant des travaux lorsqu’il est manifestement sous-estimé. Cet « avocat technique » de votre balcon constitue souvent un atout déterminant dans la phase de négociation.
Stratégies de négociation avec les compagnies d’assurance
Négocier avec un assureur à la suite d’une infiltration par balcon ne se résume pas à accepter ou refuser la première proposition d’indemnisation. C’est un véritable jeu d’échecs où chaque pièce compte : rapports d’expertise, clauses du contrat, jurisprudence, délais légaux, devis de professionnels. Plus votre dossier est documenté, plus votre position de négociation est solide.
La première stratégie consiste à bien qualifier le sinistre. S’agit-il d’un dégât des eaux ponctuel, d’une infiltration chronique, d’un désordre grave relevant de la décennale, ou d’un défaut d’entretien ? La manière dont vous décrivez les faits dans votre déclaration peut orienter la lecture de l’assureur. Évitez les formulations approximatives et privilégiez les faits précis : dates, circonstances climatiques, antécédents de sinistres, interventions déjà réalisées.
Ensuite, appuyez-vous sur les expertises techniques. Lorsque l’assureur minimise l’ampleur des travaux nécessaires ou tente de limiter sa prise en charge aux seules finitions intérieures, opposez-lui les conclusions écrites de l’expert (ou de votre expert d’assuré) sur l’origine du sinistre et les travaux indispensables. N’hésitez pas à solliciter plusieurs devis détaillés d’entreprises qualifiées pour appuyer les montants avancés. Un chiffrage unique, sommaire, sera toujours plus facile à contester.
Enfin, n’oubliez pas que le cadre juridique vous offre des leviers : délais de règlement prévus par le Code des assurances, obligation d’information et de conseil de l’assureur, contrôle de la validité des exclusions. En cas de blocage, une mise en demeure argumentée, voire la saisine du médiateur de l’assurance ou d’un avocat spécialisé, peut débloquer une situation figée. Vous n’êtes pas obligé de subir : en matière d’infiltration par balcon, une posture active et structurée fait souvent la différence entre une indemnisation symbolique et une prise en charge réellement adaptée aux dommages subis.
Solutions techniques de réparation et prévention des récidives
Réparer une infiltration par balcon ne consiste pas simplement à repeindre un plafond ou à changer deux carreaux. Pour éviter les récidives, il faut traiter la cause à la racine : rétablir une étanchéité continue et durable, assurer une bonne évacuation des eaux pluviales, sécuriser les points singuliers (garde-corps, seuils, évacuations). C’est un peu comme soigner une maladie chronique : si l’on se contente de masquer les symptômes, elle finira toujours par réapparaître.
Parmi les solutions les plus répandues, on trouve les systèmes d’étanchéité liquide (SEL) à base de résines polyuréthane ou PMMA, particulièrement adaptés aux balcons. Ils permettent de recréer une cuvette étanche, avec des relevés périphériques, tout en offrant une certaine souplesse pour absorber les micro-mouvements de la structure. Sur cette base, il est possible de poser un carrelage collé, des dalles sur plots ou de conserver un aspect résine antidérapant brut, selon l’esthétique souhaitée.
Dans les cas plus lourds, une reprise structurelle du balcon peut s’imposer : piquage des bétons dégradés, traitement et renforcement des armatures, reconstitution de l’enrobage, création d’une nouvelle pente par chape armée, puis mise en œuvre d’une membrane d’étanchéité (bitumineuse ou synthétique) protégée par un revêtement adapté. Ces travaux, plus coûteux, sont toutefois souvent indispensables lorsque la corrosion a déjà entamé la portance de la dalle ou du nez de balcon.
Sur le plan préventif, quelques bonnes pratiques permettent de réduire drastiquement le risque d’infiltration par balcon :
- Assurer un entretien régulier : nettoyage des évacuations, suppression des mousses, contrôle visuel des joints et des fissures.
- Éviter les perçages sauvages dans la dalle ou les relevés, et faire systématiquement appel à un professionnel pour la pose de garde-corps, stores, pergolas ou climatiseurs.
- Vérifier, en copropriété, que le règlement précise clairement la répartition des responsabilités (parties communes, parties privatives, balcons à jouissance privative) et que les travaux sur les balcons sont encadrés par des règles techniques minimales.
- Programmer, pour les immeubles anciens, des campagnes de diagnostic et de maintenance préventive des balcons (inspection visuelle, sondages ponctuels, contrôle de l’étanchéité), plutôt que d’attendre l’apparition de sinistres multiples.
Pour finir, gardez à l’esprit que la meilleure assurance contre les infiltrations par balcon reste une combinaison d’anticipation, de bon sens technique et de vigilance contractuelle. En comprenant comment votre balcon fonctionne, comment l’eau circule et comment votre assurance réagit, vous mettez toutes les chances de votre côté pour préserver votre patrimoine et votre tranquillité d’esprit sur le long terme.