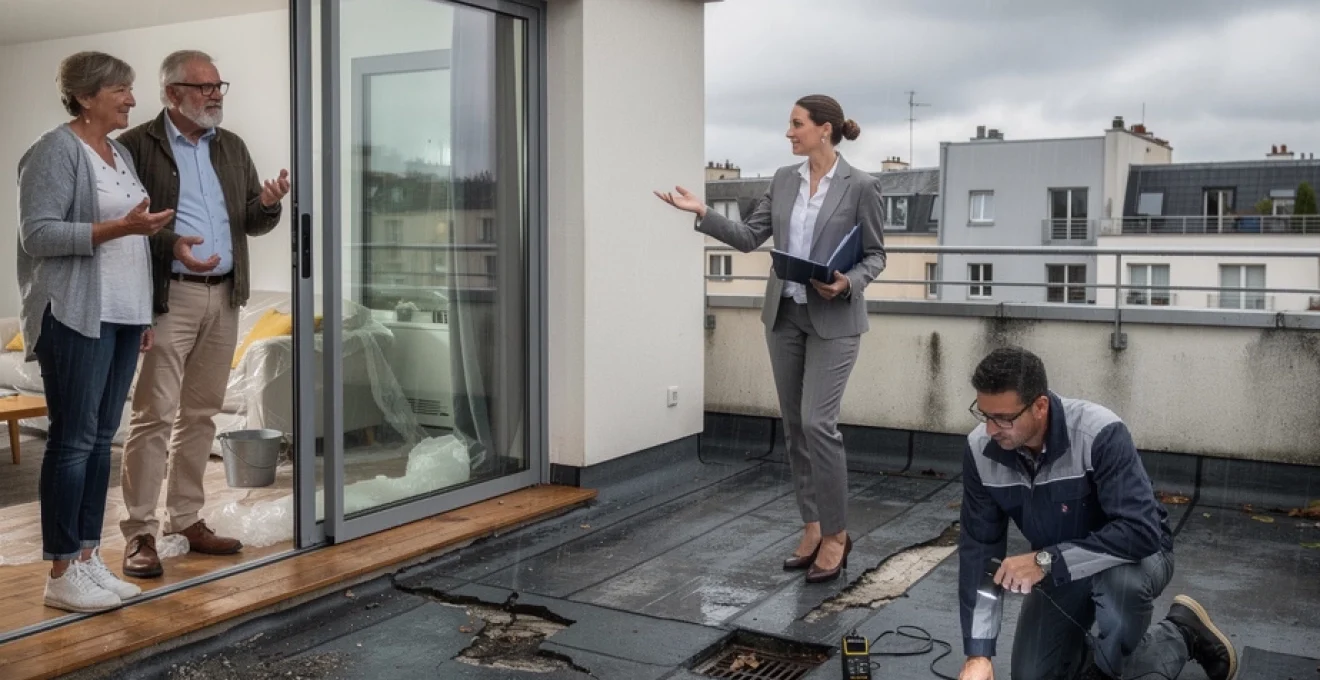
Les infiltrations d’eau par les terrasses représentent l’une des problématiques les plus fréquentes et coûteuses en matière de sinistres immobiliers. Ces désordres touchent aussi bien les propriétaires de maisons individuelles que les copropriétaires d’appartements, générant des dommages qui peuvent atteindre plusieurs milliers d’euros. La question cruciale qui se pose systématiquement concerne l’identification de l’assurance compétente pour prendre en charge ces sinistres complexes.
L’étanchéité défaillante d’une terrasse peut engendrer des conséquences désastreuses : infiltrations dans les murs porteurs, dégradation des revêtements intérieurs, développement de moisissures et même atteinte à la structure du bâtiment. Face à cette diversité de causes et de conséquences, plusieurs types d’assurances peuvent potentiellement intervenir selon les circonstances spécifiques du sinistre.
Typologie des dégâts d’infiltration par terrasse et identification des responsabilités
L’analyse précise des mécanismes d’infiltration constitue la première étape indispensable pour déterminer quelle assurance sera sollicitée. Les pathologies affectant les terrasses résultent généralement de défaillances techniques spécifiques, chacune relevant d’un régime de responsabilité particulier. Cette identification préalable conditionne directement l’orientation du dossier vers l’assurance multirisque habitation, l’assurance dommages-ouvrage ou les garanties constructeur.
Infiltrations par défaillance d’étanchéité membrane EPDM et bitumineuse
Les membranes d’étanchéité constituent la barrière principale contre la pénétration d’eau dans les structures de terrasse. Les membranes EPDM (éthylène-propylène-diène monomère) présentent une durée de vie théorique de 50 ans, mais peuvent subir des dégradations prématurées. Les infiltrations par ces membranes résultent souvent de perforations accidentelles, de soudures défectueuses ou de contraintes mécaniques excessives.
Les revêtements bitumineux, plus traditionnels, manifestent des pathologies spécifiques liées au vieillissement naturel ou aux variations thermiques. Ces matériaux subissent des cycles de dilatation-rétraction qui peuvent provoquer des fissurations longitudinales. L’expertise technique révèle fréquemment que ces désordres surviennent avant l’échéance normale de renouvellement, soulevant des questions sur la qualité initiale de la mise en œuvre.
Dommages causés par rupture de joints silicone et mortier d’étanchéité
Les joints d’étanchéité représentent les points sensibles de tout complexe d’étanchéité de terrasse. Les joints silicone, bien que souples et résistants aux intempéries, subissent une dégradation progressive sous l’action des rayons UV et des variations de température. Leur durée de vie n’excède généralement pas 10 à 15 ans dans des conditions d’exposition normale.
Les mortiers d’étanchéité, utilisés pour les liaisons entre éléments verticaux et horizontaux, présentent une rigidité qui les rend vulnérables aux mouvements de structure. Les fissures qui s’y développent créent autant de voies privilégiées pour la pénétration d’eau. Ces désordres s’observent particulièrement au niveau des acrotères, des évacuations et des traversées d’éléments techniques.
Pathologies liées aux évacuations pluviales EP et siphons de sol défaillants
<p
Les évacuations pluviales (EP) et les siphons de sol constituent des points névralgiques du dispositif d’étanchéité d’une terrasse. Lorsque ces organes sont sous-dimensionnés, obstrués (feuilles, terre, substrat de jardinières) ou mal posés, l’eau stagne en nappe sur la surface et finit par s’infiltrer par les points faibles : relevés d’étanchéité, pénétrations de garde-corps, seuils de baies vitrées. On observe alors des auréoles au plafond, des cloquages de peinture et, à terme, des désordres sur les isolants et les éléments porteurs.
Les siphons de sol défaillants présentent fréquemment des joints mal serrés, des brides de serrage inadaptées ou des raccordements de descente pluviale fissurés. La responsabilité peut alors être partagée entre le propriétaire, lorsqu’aucun entretien n’est réalisé, et l’entreprise d’étanchéité, lorsque le défaut provient d’une erreur de conception ou de mise en œuvre. Dans un immeuble, ces désordres touchant une terrasse accessible ou un toit-terrasse relèvent le plus souvent des parties communes, donc de la copropriété, sauf stipulation contraire du règlement de copropriété.
Désordres structurels par remontées capillaires et ponts thermiques
Au-delà de la fuite « classique » par la surface de la terrasse, certaines infiltrations plus insidieuses résultent de remontées capillaires et de ponts thermiques. L’humidité remonte alors par les maçonneries depuis un point bas (nez de dalle, relevé enterré, joint carrelé en périphérie) et se manifeste parfois à distance de la terrasse. Ces désordres sont d’autant plus difficiles à appréhender que la source de l’infiltration n’est pas visiblement localisée.
Les ponts thermiques, quant à eux, créent des zones froides au droit des liaisons terrasse-façade. La condensation récurrente favorise le développement de moisissures et de salpêtre, qui peuvent être à tort assimilés à un simple « problème de peinture ». Or, d’un point de vue assurantiel, ces désordres peuvent être rattachés soit à un défaut d’isolation et de conception (donc au constructeur et à sa garantie décennale), soit à un vieillissement normal de l’ouvrage, ce qui renvoie à la responsabilité du propriétaire pour l’entretien. C’est précisément l’expertise technique qui permettra de trancher cette question et de désigner l’assurance à mobiliser.
Assurance multirisque habitation et couverture des sinistres terrasse
Une fois l’origine des infiltrations par la terrasse identifiée, se pose la question de l’intervention de l’assurance multirisque habitation (MRH). Cette garantie, souscrite par le propriétaire ou le locataire, couvre en principe les conséquences du dégât des eaux, et non la cause elle-même. Autrement dit, la MRH indemnise les dommages causés aux plafonds, murs, sols et mobiliers touchés par l’infiltration, mais laisse le coût des travaux d’étanchéité de la terrasse à la charge du propriétaire ou, en copropriété, du syndicat des copropriétaires.
Garantie dégât des eaux MRH et exclusions spécifiques aux terrasses
La garantie « dégât des eaux » des contrats multirisques habitation s’applique généralement aux infiltrations provenant des toitures, toits-terrasses et terrasses accessibles. Toutefois, chaque assureur introduit des exclusions spécifiques liées aux terrasses, notamment en cas de défaut manifeste d’entretien, de vétusté avancée ou de travaux non déclarés. Une terrasse dont l’étanchéité n’a pas été contrôlée ni entretenue pendant plusieurs décennies pourra ainsi justifier une réduction d’indemnité, voire un refus partiel de prise en charge.
Dans la plupart des contrats MRH, l’assurance habitation couvre les dommages consécutifs : dégradation des peintures, des plâtres, des parquets, gonflement des meubles, détérioration des appareils électroménagers. En revanche, la réfection de la membrane bitumineuse, la reprise des joints de terrasse ou le remplacement d’un siphon de sol non conforme restent à la charge du propriétaire, sauf à pouvoir engager une garantie décennale. Il est donc crucial de vérifier les clauses relatives aux « infiltrations par terrasse » et aux « toitures-terrasses » dans les conditions particulières du contrat.
Application de la franchise dégât des eaux selon les compagnies groupama et maif
Les franchises applicables aux sinistres d’infiltration par terrasse varient sensiblement d’une compagnie à l’autre. Chez certains assureurs comme Groupama ou Maif, la franchise « dégât des eaux » est forfaitaire (par exemple 150 à 300 euros par sinistre), tandis que d’autres appliquent une franchise proportionnelle ou différenciée selon l’origine du dégât des eaux (canalisations intérieures, toiture, terrasse, balcon). Cette franchise reste systématiquement à la charge de l’assuré sinistré.
Dans un contexte de copropriété, la répartition de la franchise peut susciter des interrogations : qui doit payer lorsque les dégâts d’infiltration par la terrasse proviennent d’une partie commune, mais affectent exclusivement un lot privatif ? En pratique, lorsque le sinistre est pris en charge par l’assurance de la copropriété, c’est le syndicat des copropriétaires qui supporte la franchise, répercutée sur l’ensemble des copropriétaires selon les tantièmes, sauf mention contraire votée en assemblée générale. À l’inverse, si l’origine de la fuite relève d’un aménagement privatif (terrasse privative transformée, revêtement posé sans autorisation), la franchise peut être imputée au seul copropriétaire concerné.
Procédure d’expertise contradictoire et rapport d’expertise technique
Lorsque le montant des dommages dépasse un certain seuil (souvent 1 600 à 2 000 euros), l’assureur mandate un expert d’assurance afin de caractériser l’origine des infiltrations par la terrasse et d’évaluer l’ampleur des dégâts. L’expertise se déroule sur place, en présence de l’assuré et, si nécessaire, du syndic ou de l’entreprise d’étanchéité. On parle d’expertise contradictoire dès lors que chaque partie peut présenter ses observations, voire être assistée de son propre expert.
Le rapport d’expertise technique constitue un élément clé pour la suite du dossier. Il décrit l’origine du sinistre (défaut d’étanchéité, joint dégradé, évacuation pluviale bouchée), liste les biens sinistrés, chiffre le coût des réparations et précise la part éventuellement non prise en charge au titre des exclusions ou de la vétusté. En cas de contestation, l’assuré peut mandater un expert d’assuré indépendant pour établir un contre-rapport et tenter de négocier avec la compagnie, voire préparer une action judiciaire si le désaccord persiste.
Délais de déclaration sinistre et constitution du dossier indemnisation
Pour que l’assurance habitation intervienne en cas d’infiltration par la terrasse, le respect des délais de déclaration est fondamental. Le Code des assurances impose à l’assuré de déclarer le sinistre dans un délai de cinq jours ouvrés à compter du moment où il en a connaissance. Cette déclaration peut se faire par téléphone, via l’espace client en ligne ou par courrier recommandé, selon les procédures internes de l’assureur.
Le dossier d’indemnisation doit être documenté avec le plus grand soin : photos des dégâts, factures d’achat des biens endommagés, devis de remise en état, éventuels rapports de recherche de fuite ou diagnostics d’étanchéité. Si d’autres occupants sont touchés (voisin du dessous, copropriété), un constat amiable de dégât des eaux pourra être établi, ce qui facilitera l’application des conventions entre assureurs (type convention IRSI). Plus le dossier est complet, plus l’instruction sera rapide et l’indemnisation fluide.
Assurance dommages-ouvrage décennale et garanties constructeur
Lorsque l’infiltration par la terrasse concerne un immeuble ou une maison construits depuis moins de dix ans, ou une terrasse récemment refaite, la question de la garantie décennale et de l’assurance dommages-ouvrage (DO) se pose immédiatement. Ces mécanismes offrent une protection renforcée au propriétaire en cas de désordres graves affectant la solidité de l’ouvrage ou le rendant impropre à sa destination, ce qui est souvent le cas des infiltrations récurrentes par une terrasse-terrasse inaccessible ou un balcon filant.
Mise en œuvre de la garantie décennale pour étanchéité terrasse défaillante
La garantie décennale, prévue par les articles 1792 et suivants du Code civil, couvre notamment les désordres d’étanchéité qui compromettent la solidité de l’ouvrage ou l’habitabilité du logement. Une terrasse dont l’étanchéité laisse pénétrer l’eau au point de rendre certains locaux impropres à leur usage (pièces inondées, plafonds détériorés en permanence, moisissures persistantes) entre clairement dans ce champ. Le constructeur et, par ricochet, son assureur de responsabilité décennale peuvent donc être tenus de réparer.
En présence d’une assurance dommages-ouvrage souscrite au moment de la construction ou de la rénovation majeure de la terrasse, l’assuré bénéficie d’un mécanisme accéléré : la DO indemnise rapidement le propriétaire des travaux de reprise nécessaires, puis se retourne contre l’assureur décennal de l’entreprise responsable. Cette articulation DO/décennale est particulièrement précieuse pour les infiltrations par terrasse, car elle évite au maître d’ouvrage d’attendre l’issue d’un contentieux parfois long avec l’entreprise d’étanchéité.
Responsabilité de l’entreprise d’étanchéité et assurance RC professionnelle
En dehors même de la garantie décennale, l’entreprise d’étanchéité reste tenue à une obligation de résultat quant à la parfaite étanchéité de la terrasse qu’elle a réalisée. En cas de malfaçon manifeste (membrane mal soudée, relevés insuffisants, évacuations mal dimensionnées), sa responsabilité contractuelle peut être engagée dans le délai de dix ans pour les désordres de nature décennale, et dans un délai plus court pour les désordres moins graves. Son assurance de responsabilité civile professionnelle (RC pro) pourra alors être appelée en garantie.
La distinction entre garantie décennale et simple responsabilité civile professionnelle est importante : la première concerne les désordres graves affectant l’ouvrage dans son ensemble, tandis que la seconde peut couvrir des défauts plus limités, comme des infiltrations ponctuelles sans atteinte durable à l’habitabilité. En pratique, une infiltration par la terrasse est souvent symptomatique d’un défaut structurel, ce qui milite pour l’activation de la décennale. L’intervention d’un expert en pathologie du bâtiment aidera à qualifier juridiquement le désordre et à orienter le recours contre la bonne garantie.
Garantie parfait achèvement et garantie biennale selon articles 1792 et 1792-3
Outre la décennale, le Code civil prévoit deux garanties complémentaires : la garantie de parfait achèvement (un an) et la garantie biennale (deux ans). La première impose à l’entreprise d’étanchéité de reprendre tous les désordres signalés lors de la réception des travaux ou apparus dans l’année qui suit, quels qu’ils soient. La seconde couvre, pendant deux ans, les éléments d’équipement dissociables de l’ouvrage, comme certains dispositifs d’évacuation pluviale ou siphons de terrasse.
En cas d’infiltration apparaissant dans la première année suivant la réalisation des travaux de terrasse, il est donc possible d’actionner la garantie de parfait achèvement pour obtenir la reprise de l’étanchéité sans frais. Si le désordre touche un équipement spécifique (siphon, grille, couvertine mal fixée) dans les deux ans, la garantie biennale peut être mobilisée. Passés ces délais, il conviendra de se tourner vers la garantie décennale, si les conditions sont remplies, ou vers la responsabilité contractuelle de droit commun.
Procédure de mise en cause constructeur et assignation tribunal judiciaire
Lorsque l’entreprise d’étanchéité ou le constructeur conteste sa responsabilité, refuse d’intervenir ou reste silencieux malgré les mises en demeure, le propriétaire n’a parfois d’autre choix que d’engager une procédure judiciaire. Celle-ci débute par une mise en cause amiable de l’entreprise et de ses assureurs (décennale, RC pro, dommages-ouvrage), accompagnée du rapport d’expertise amiable ou contradictoire décrivant les infiltrations par la terrasse.
En l’absence de solution, une assignation devant le tribunal judiciaire pourra être délivrée, souvent précédée d’une demande d’expertise judiciaire en référé. L’expert désigné par le juge aura pour mission de déterminer précisément l’origine des infiltrations, de chiffrer le coût des travaux nécessaires et de répartir les responsabilités entre les différents intervenants (architecte, entreprise d’étanchéité, maître d’œuvre). Cette étape, bien que technique et parfois longue, conditionne l’indemnisation finale et la mise en jeu effective des assurances décennale et RC professionnelle.
Copropriété et répartition des charges d’assurance terrasse
En copropriété, la question de savoir quelle assurance intervient en cas d’infiltration par la terrasse est étroitement liée à la qualification de la terrasse : partie commune, partie privative ou partie commune à jouissance privative. Le règlement de copropriété, complété le cas échéant par les décisions d’assemblée générale, détermine cette répartition. Une terrasse accessible en toiture, couvrant plusieurs lots, est le plus souvent une partie commune ; un balcon ou une loggia peut, lui, être qualifié de partie privative, même si son étanchéité relève parfois des parties communes.
Lorsque la terrasse est une partie commune, c’est l’assurance multirisque immeuble souscrite par le syndic qui intervient pour les dommages causés aux parties communes et aux lots privatifs, sous réserve des franchises et plafonds prévus au contrat. Les travaux de réfection d’étanchéité, de reprise des évacuations pluviales ou de remplacement des revêtements communs sont financés par le syndicat des copropriétaires, puis répartis entre copropriétaires en fonction des tantièmes. En revanche, si le règlement de copropriété met à la charge de l’occupant privatif l’entretien du revêtement, certains coûts peuvent lui être imputés.
Expertise technique et évaluation des dommages infiltration
Qu’il s’agisse d’une maison individuelle ou d’un immeuble en copropriété, l’expertise technique occupe une place centrale dans le traitement d’un sinistre d’infiltration par la terrasse. Elle permet de distinguer une simple fuite ponctuelle (joint fissuré, grille d’évacuation bouchée) d’un véritable défaut structurel d’étanchéité. Les experts s’appuient sur des inspections visuelles, des tests d’arrosage, des sondages de revêtements et, parfois, des mesures hygrométriques ou thermographiques pour localiser les points d’entrée de l’eau.
L’évaluation des dommages ne se limite pas aux seules traces visibles. L’eau peut s’infiltrer dans les isolants, imbiber les chapes, corroder les armatures ou fragiliser les matériaux porteurs. L’expert doit donc chiffrer non seulement les travaux de remise en état des finitions (peintures, sols, plafonds), mais aussi, le cas échéant, les interventions lourdes sur la structure ou l’étanchéité. Cette évaluation détaillée conditionne le montant de l’indemnisation proposée par l’assureur et la pertinence d’éventuels recours contre les entreprises intervenantes.
Recours et procédures contentieuses en cas de refus d’indemnisation
Il arrive que l’assureur refuse tout ou partie de l’indemnisation d’un sinistre d’infiltration par la terrasse, en invoquant une exclusion de garantie, un défaut d’entretien ou l’absence de caractère « accidentel » du dégât des eaux. Face à cette situation, l’assuré dispose de plusieurs leviers de recours. Le premier consiste à formuler une réclamation écrite, étayée par des arguments techniques et juridiques, auprès du service réclamations de la compagnie, en s’appuyant sur les clauses du contrat et les conclusions d’un expert d’assuré, le cas échéant.
Si la réponse demeure insatisfaisante, le recours au médiateur de l’assurance, instance indépendante et gratuite, permet souvent de débloquer des dossiers complexes, notamment lorsque la qualification de l’infiltration par la terrasse (sinistre garanti ou défaut d’entretien) est discutée. En dernier ressort, une action en justice devant le tribunal judiciaire peut être engagée, avec l’assistance d’un avocat spécialisé en droit de la construction et en droit des assurances. C’est alors le juge qui tranchera sur la validité du refus d’indemnisation, sur la responsabilité des différents intervenants et sur le montant des réparations à allouer à la victime du sinistre.