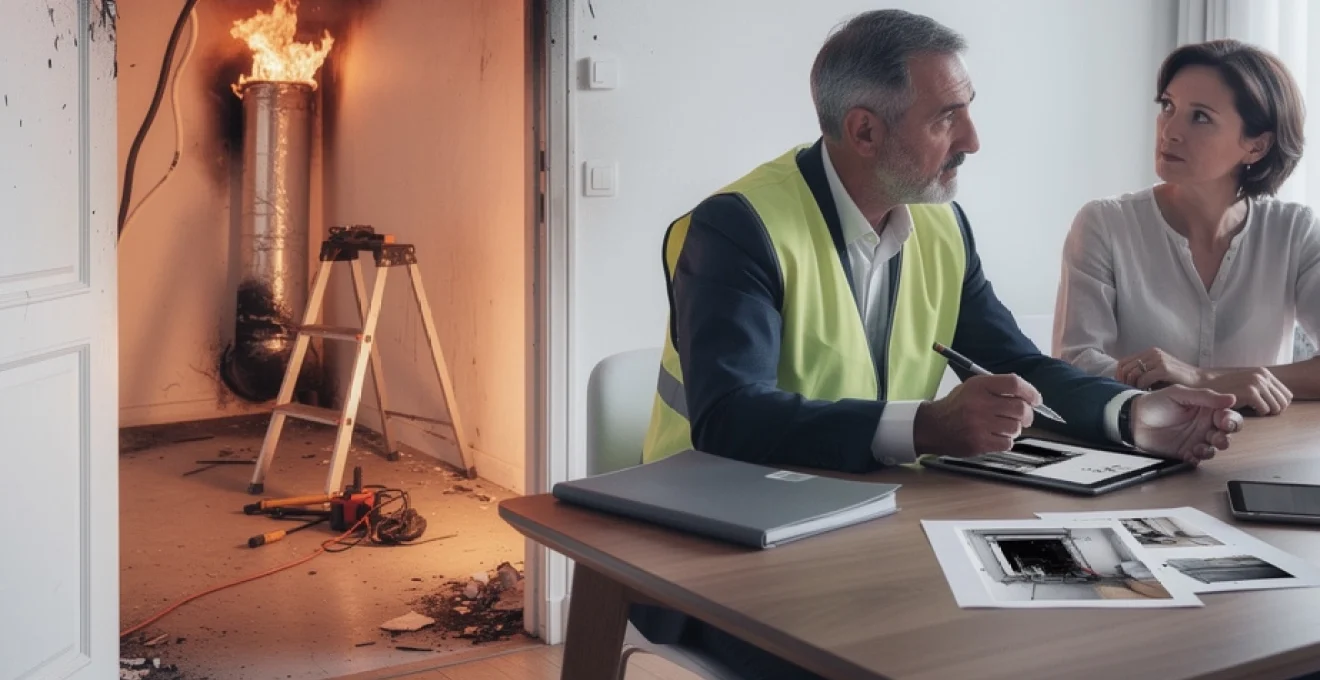
Les systèmes de ventilation mécanique contrôlée représentent aujourd’hui un équipement incontournable dans nos habitations modernes. Pourtant, ces installations techniques peuvent parfois être à l’origine d’incidents dramatiques, notamment d’incendies domestiques. Selon les statistiques des compagnies d’assurance, près de 3% des sinistres incendie dans l’habitat sont directement liés à un dysfonctionnement de la VMC. Cette réalité soulève des questions cruciales concernant la couverture assurantielle et les responsabilités en cas de dommages. Comprendre les mécanismes de défaillance, les obligations légales et les différentes garanties disponibles devient essentiel pour tout propriétaire soucieux de protéger efficacement son patrimoine immobilier.
Mécanismes de défaillance technique des VMC et risques d’incendie
Les systèmes de ventilation mécanique contrôlée fonctionnent en continu, sollicitant constamment leurs composants électriques et mécaniques. Cette utilisation intensive expose naturellement ces équipements à diverses formes d’usure et de dysfonctionnement pouvant conduire à des situations dangereuses. L’analyse des sinistres révèle que quatre mécanismes principaux sont responsables de la majorité des incendies liés aux VMC dans l’habitat résidentiel.
Surchauffe du moteur électrique et dysfonctionnement des roulements
Le moteur électrique constitue le cœur du système VMC et représente le point de défaillance le plus critique. Lorsque les roulements s’usent ou se grippent, la résistance mécanique augmente considérablement, forçant le moteur à consommer davantage d’électricité. Cette surconsommation génère un échauffement anormal des bobinages qui peut atteindre des températures dépassant 150°C. À ce niveau thermique, les isolants électriques se dégradent rapidement et peuvent s’enflammer spontanément.
La surveillance de la température de fonctionnement s’avère cruciale pour prévenir ce type d’incident. Les moteurs modernes intègrent généralement des dispositifs de protection thermique, mais leur efficacité dépend entièrement de leur bon étalonnage et de leur maintenance régulière. Une défaillance de ces systèmes de sécurité transforme le moteur en véritable source d’ignition au sein de l’installation.
Court-circuit dans le câblage électrique et connexions défaillantes
Le vieillissement des installations électriques représente un facteur de risque majeur souvent négligé par les utilisateurs. Les câbles d’alimentation des VMC, exposés aux variations de température et d’humidité dans les combles ou gaines techniques, subissent une dégradation progressive de leur gaine isolante. Cette détérioration crée des points de faiblesse où peuvent se produire des arcs électriques.
Les connexions électriques mal serrées constituent également une source fréquente de dysfonctionnement. L’échauffement par effet Joule au niveau des bornes de raccordement peut atteindre des niveaux critiques, provoquant la fusion des matériaux isolants et l’amorçage d’un incendie. La norme NF C 15-100 impose des règles strictes concernant la qualité des raccordements, mais leur respect effectif sur le terrain reste variable selon les installateurs.
Accumulation de graisse et poussières dans les conduits d’extraction
L’encrassement progressif des conduits d’extraction crée un environnement particulièrement propice à la propagation du feu. Les dépôts de graisse issus de la cuisine, mélang
és à la poussière et aux fibres textiles constituent un véritable combustible à l’intérieur des réseaux de ventilation. En cas de surchauffe du moteur ou de formation d’un arc électrique, ces dépôts peuvent s’embraser très rapidement et transformer l’ensemble du conduit en cheminée de propagation. Le risque est particulièrement élevé dans les cuisines, où les vapeurs grasses se déposent sur les parois des gaines et des bouches d’extraction.
Au-delà du danger de départ de feu, l’encrassement des conduits d’extraction augmente la température de fonctionnement de l’installation en réduisant le débit d’air. Le moteur force davantage, les fils électriques chauffent plus vite, et l’on crée ainsi un cercle vicieux technique. Un simple nettoyage annuel des bouches et un dépoussiérage périodique des gaines par un professionnel permettent pourtant de réduire très fortement ce risque d’incendie causé par une VMC.
Défaillance du système de régulation thermique intégré
La majorité des VMC modernes intègrent un système de régulation thermique destiné à couper l’alimentation du moteur en cas de surchauffe. Ce dispositif repose généralement sur une sonde thermique ou un disjoncteur réarmable intégré dans le bloc moteur. Lorsque ce composant vieillit, se dérègle ou est contourné lors d’une réparation hasardeuse, la protection disparaît purement et simplement.
Une défaillance de cette régulation transforme la VMC en source de chaleur incontrôlée, surtout lorsque le moteur tourne en surrégime à cause de conduits obstrués. Un cas typique observé par les experts d’assurance incendie : le thermique ne déclenche plus, le moteur continue de chauffer pendant plusieurs heures et finit par enflammer poussières, plastiques ou éléments en bois à proximité. Là encore, un contrôle périodique par un installateur qualifié et la vérification du bon fonctionnement de ces sécurités constituent un élément clé à faire valoir ensuite auprès de votre assurance habitation en cas de litige.
Responsabilité civile propriétaire et obligation d’entretien VMC
Si la cause technique d’un incendie lié à une VMC intéresse les experts, l’assureur va surtout s’attacher à déterminer qui est responsable du sinistre. Pour un propriétaire occupant ou bailleur, la question centrale est simple : avez-vous respecté vos obligations d’entretien et de mise en conformité de l’installation de ventilation mécanique contrôlée ? En cas de manquement caractérisé, la compagnie peut réduire l’indemnisation, voire exercer un recours pour faute lourde. D’où l’importance de bien connaître le cadre réglementaire et les bonnes pratiques en matière de VMC et d’assurance incendie.
Contrôles périodiques obligatoires selon la norme NF DTU 68.3
La norme NF DTU 68.3 encadre la conception, l’installation et l’entretien des systèmes de ventilation mécanique dans les bâtiments d’habitation. Si ce document technique n’est pas une loi au sens strict, il fait référence en cas d’expertise et sert de base d’appréciation à la fois aux tribunaux et aux compagnies d’assurance. Ne pas le respecter, c’est souvent se placer en situation de fragilité juridique en cas d’incendie d’origine VMC.
Concrètement, la norme prévoit un certain nombre de contrôles périodiques : vérification du débit d’air, inspection des fixations, contrôle des connexions électriques, état des gaines et du caisson. Pour un logement individuel, un passage complet par un professionnel est généralement recommandé tous les 3 à 5 ans, en complément des opérations de nettoyage courant réalisées par l’occupant. En copropriété avec VMC collective, le syndic doit pouvoir produire les rapports de ces interventions : à défaut, sa responsabilité peut être engagée en cas de sinistre.
Maintenance préventive des moteurs unelvent et atlantic
Les marques comme Unelvent, Atlantic ou Aldes dominent le marché français des VMC. Leurs notices d’installation précisent noir sur blanc les opérations de maintenance nécessaires pour garantir un fonctionnement sécurisé : dépoussiérage des turbines, contrôle du jeu des roulements, vérification du fonctionnement du thermique de sécurité, remplacement du moteur au-delà d’un certain nombre d’heures de marche. Ces recommandations constituent une base solide pour démontrer votre diligence auprès de l’assureur.
Dans la pratique, une maintenance préventive tous les 3 ans sur un moteur de VMC simple flux, et tous les 2 ans sur une VMC double flux, permet de réduire significativement le risque de panne grave ou d’incendie. Vous pouvez par exemple inclure la VMC dans un contrat d’entretien global avec votre chauffagiste pour la chaudière et le ballon d’eau chaude. Les factures correspondantes, conservées dans votre dossier, serviront ensuite de preuves en cas de sinistre : difficile pour l’assureur de parler de « manque d’entretien » si vous montrez un suivi régulier de votre ventilation mécanique contrôlée.
Certification des installateurs RGE et garantie décennale
En cas de VMC neuve ou de rénovation complète, le choix de l’installateur n’est pas anodin. Privilégier un professionnel certifié RGE (Reconnu Garant de l’Environnement) et couvert par une assurance responsabilité civile décennale est une véritable assurance supplémentaire. Pourquoi ? Parce qu’en cas de défaut de conception ou de pose à l’origine d’un incendie, c’est cette garantie décennale qui pourra être mobilisée, et non votre seul contrat multirisque habitation.
La garantie décennale couvre pendant 10 ans les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Un incendie provoqué par une VMC mal dimensionnée, des gaines non conformes ou un caisson installé au contact de matériaux inflammables peut parfaitement entrer dans ce cadre. À l’inverse, faire poser une VMC par un intervenant non déclaré ou non assuré vous expose à supporter vous-même les conséquences financières en cas de sinistre. En cas de doute, demandez systématiquement l’attestation d’assurance décennale de l’artisan avant de signer le devis.
Documentation technique et carnet d’entretien réglementaire
Sur le plan juridique comme assurantiel, ce qui n’est pas écrit n’existe pas. Tenir un carnet d’entretien de votre VMC, au même titre que pour votre chaudière, constitue une excellente pratique. Ce document peut prendre la forme d’un simple classeur ou d’un fichier numérique regroupant notices, schémas de câblage, certificats de conformité, compte-rendus d’intervention, photos de l’installation avant et après travaux.
En cas d’incendie, ce « dossier VMC » permet à l’expert mandaté par l’assureur de reconstituer l’historique de l’installation : date de pose, modèle exact, interventions effectuées, éventuelles anomalies signalées. Vous montrez ainsi que vous avez pris toutes les précautions raisonnables en matière de prévention. À l’inverse, une VMC installée depuis 20 ans, jamais contrôlée, sans aucune documentation disponible, sera plus facilement qualifiée de vétuste ou d’entretenue de manière négligente, avec à la clé une possible réduction de l’indemnité d’assurance.
Couverture assurance habitation multirisque pour sinistres VMC
Lorsque la VMC est à l’origine d’un départ de feu, c’est généralement la garantie incendie de votre contrat multirisque habitation (MRH) qui entre en jeu. Cette garantie couvre les dommages matériels causés au bâtiment (murs, toiture, cloisons) et à votre mobilier, mais aussi, selon les contrats, certains frais annexes comme le relogement d’urgence ou le déblaiement des gravats. La question clé pour l’assuré est alors : dans quelles limites et sous quelles conditions mon assurance incendie va-t-elle m’indemniser ?
Dans la majorité des contrats, peu importe que l’incendie soit né d’un défaut électrique, d’un surrégime du moteur ou d’un encrassement des conduits de VMC : ce qui compte, c’est le résultat, à savoir des dégâts causés par le feu, la chaleur ou les fumées. Toutefois, les conditions générales prévoient presque toujours des exclusions liées à la négligence grave, au défaut manifeste d’entretien ou à l’absence de respect des normes en vigueur. C’est précisément sur ces points que les compagnies peuvent tenter de limiter leur engagement financier.
On retrouve fréquemment trois niveaux d’indemnisation liés à un incendie provoqué par une VMC :
- Les dommages au bâtiment : pris en charge sur la base de la valeur de reconstruction, avec application d’un coefficient de vétusté, sauf option « valeur à neuf ».
- Les dommages au contenu (meubles, vêtements, appareils) : indemnisés selon leur valeur d’usage ou de remplacement à neuf selon les options souscrites.
- Les frais consécutifs : relogement, honoraires d’architecte, mise en sécurité du bâtiment, souvent plafonnés.
En revanche, l’organe à l’origine du sinistre, c’est-à-dire la VMC elle-même (moteur, caisson, gaines), n’est pas toujours remplacé par l’assureur incendie, car il peut être considéré comme l’élément défaillant. C’est alors vers la garantie fabricant, la garantie biennale de bon fonctionnement ou l’assurance décennale de l’installateur qu’il faudra se tourner.
Assurance responsabilité civile décennale des professionnels
Lorsqu’un incendie est imputable à une erreur de conception, de dimensionnement ou d’installation de la VMC, la responsabilité du professionnel intervenant peut être engagée. Dans ce cas, son assurance responsabilité civile professionnelle et surtout sa garantie décennale deviennent déterminantes pour l’indemnisation globale du sinistre. Comment cela se traduit-il concrètement pour vous, en tant que propriétaire sinistré ?
En pratique, votre propre assurance habitation incendie va souvent intervenir en premier, pour vous indemniser rapidement de vos dommages. Elle se retournera ensuite contre l’assureur décennal de l’artisan pour récupérer tout ou partie des sommes versées, dans le cadre d’un recours subrogatoire. Pour vous, l’enjeu est surtout d’identifier au plus vite les intervenants concernés (installateur initial, société de maintenance) et de transmettre leurs coordonnées à votre compagnie.
La garantie décennale couvre en effet tous les désordres compromettant la solidité ou l’habitabilité de l’ouvrage pendant 10 ans après la réception des travaux. Un incendie majeur provoqué par une VMC mal posée entre typiquement dans ce champ. En revanche, une simple panne du moteur sans conséquence structurelle sur le bâtiment relèvera plutôt de la garantie biennale, voire de la garantie constructeur. D’où l’importance de bien conserver les factures et PV de réception de chantier ; sans ces pièces, il sera bien plus difficile d’actionner l’assurance décennale en cas de litige.
Expertise technique post-sinistre et procédure d’indemnisation
Après un incendie dont l’origine possible est la VMC, la phase d’expertise technique joue un rôle central. C’est elle qui permettra de confirmer le point de départ du feu, de qualifier les responsabilités (propriétaire, installateur, fabricant) et de chiffrer précisément les dommages. Sans cette analyse fine, il est presque impossible de faire valoir efficacement vos droits auprès des différentes assurances impliquées.
Intervention d’experts CEGIBAT et analyse forensique électrique
Dans les sinistres complexes impliquant des équipements techniques comme une VMC, les assureurs font souvent appel à des experts spécialisés, voire à des laboratoires indépendants en analyse forensique électrique. Des organismes comme CEGIBAT ou des cabinets spécialisés vont examiner les restes du moteur, les câbles, les disjoncteurs, les gaines calcinées, afin de déterminer si l’origine du feu est bien électrique et si la VMC est en cause directe.
Cette expertise peut aller très loin : reconstitution du câblage, analyse des soudures, recherche de points de court-circuit, mesure des sections des conducteurs, comparaison avec les prescriptions de la norme NF C 15-100 ou du DTU 68.3. L’objectif est double : valider la prise en charge au titre de la garantie incendie de votre contrat, et éventuellement identifier une non-conformité imputable à un installateur ou à un fabricant. Il est donc essentiel, en tant qu’assuré, de ne pas entreprendre de démontage ou de nettoyage de la VMC avant le passage de l’expert, sous peine de faire disparaître des éléments de preuve.
Évaluation des dommages selon barème SRA et coefficient vétusté
Une fois l’origine technique du sinistre clarifiée, l’expert mandaté par votre assurance va chiffrer les dommages. Pour cela, il s’appuie sur des barèmes de référence, parfois inspirés des grilles SRA (souvent utilisées pour l’automobile) ou de barèmes internes à chaque compagnie pour les équipements du bâtiment. Il applique également un coefficient de vétusté en fonction de l’âge du logement, de la VMC et des différents éléments endommagés.
Par exemple, un moteur de VMC de plus de 10 ans pourra être considéré comme amorti à 80% dans certains contrats : vous ne serez donc remboursé qu’à hauteur de 20% de sa valeur d’achat, sauf si vous avez souscrit une option « équipement à neuf ». Pour le bâti, la vétusté tourne souvent autour de 20 à 30% pour une maison de 20 ans, mais chaque contrat précise ses propres grilles. Vous avez tout intérêt à constituer votre propre état estimatif des pertes avec devis de reconstruction et de remplacement, afin de discuter sur des bases concrètes avec l’expert et l’assureur.
Négociation avec compagnies groupama, MAIF et AXA
Les grandes compagnies comme Groupama, MAIF, AXA ou autres disposent de procédures bien rodées pour les sinistres incendie. Cela ne signifie pas pour autant que la première proposition d’indemnisation est toujours la plus favorable à l’assuré. Vous avez la possibilité de discuter, d’apporter des précisions, voire de demander une contre-expertise si vous estimez que le rapport initial sous-évalue vos dommages ou interprète mal la cause de l’incendie lié à la VMC.
Dans cette phase de négociation, votre marge de manœuvre repose sur trois leviers principaux : la qualité de votre dossier (photos, factures, rapports d’entretien de la VMC), votre maîtrise des garanties prévues par votre contrat (options valeur à neuf, plafond de relogement, etc.) et, le cas échéant, l’appui d’un expert d’assuré indépendant. Certaines associations de consommateurs ou de défense des sinistrés peuvent également vous accompagner dans le dialogue avec votre compagnie, notamment pour rappeler la jurisprudence en matière d’incendie domestique d’origine électrique.
Délais de règlement et recours amiable ou contentieux
Les délais de règlement après un incendie varient selon la complexité du dossier, mais la plupart des contrats multirisques habitation prévoient une indemnité provisionnelle dans les deux mois qui suivent la remise de l’état estimatif des pertes. Le solde est généralement versé dans un délai global de 90 jours, sauf si des expertises complémentaires sont nécessaires, ce qui peut être le cas lorsque la VMC est suspectée d’être la cause du sinistre.
Si le montant proposé par l’assureur ne vous satisfait pas, plusieurs voies de recours existent. Vous pouvez d’abord saisir le service réclamation interne de la compagnie, puis le médiateur de l’assurance en cas de blocage. En ultime recours, une action en justice peut être engagée, avec éventuellement la désignation d’un expert judiciaire qui tranchera les points techniques (origine du feu, respect des normes de la VMC, niveau de vétusté réel). Gardez en tête que le délai de prescription en matière d’assurance est de 2 ans à compter du sinistre : passé ce délai, il devient très difficile de contester l’indemnisation.
Prévention technique et mise aux normes installation VMC
Au-delà des questions d’assurance et de responsabilité, la meilleure stratégie reste évidemment de prévenir le risque d’incendie causé par une VMC. Une installation correctement dimensionnée, posée dans les règles de l’art et entretenue régulièrement présente un niveau de risque très faible. À l’inverse, une VMC ancienne, encrassée, bricolée, avec des gaines non conformes ou un moteur hors d’âge, peut se transformer en véritable « bombe à retardement » dans vos combles.
Concrètement, plusieurs actions simples et efficaces peuvent être mises en place :
- Faire réaliser un diagnostic complet de l’installation par un professionnel qualifié (RGE ou Qualibat) tous les 5 à 10 ans, ou immédiatement après l’achat d’un logement ancien.
- Nettoyer régulièrement les bouches d’extraction et les entrées d’air (au moins une à deux fois par an) pour limiter l’encrassement et les surchauffes moteur.
- Vérifier la conformité électrique de l’alimentation de la VMC par rapport à la norme
NF C 15-100, notamment la présence d’un disjoncteur dédié et d’une protection différentielle adaptée. - Remplacer préventivement un moteur de VMC de plus de 15 ans, même s’il fonctionne encore, afin de bénéficier des protections thermiques et des performances des modèles récents.
Dans les immeubles collectifs avec VMC centralisée, il revient au syndic d’organiser des campagnes de nettoyage de gaines et de contrôle des caissons d’extraction, en s’appuyant sur les obligations du règlement sanitaire départemental et de l’arrêté du 31 janvier 1986. En tant que copropriétaire, n’hésitez pas à demander au conseil syndical les derniers rapports d’entretien et à exiger leur mise à jour si nécessaire. En plus de protéger votre sécurité et celle de vos voisins, cette vigilance vous mettra en position de force vis-à-vis de votre assurance incendie en cas de sinistre.