# Dégradation de pierre tombale : quelle assurance couvre
La pierre tombale représente bien plus qu’un simple monument : elle incarne le souvenir d’un être cher et constitue un lieu de recueillement essentiel pour les familles endeuillées. Pourtant, ces structures funéraires demeurent vulnérables face aux aléas du temps, aux intempéries et parfois aux actes malveillants. Selon les statistiques du ministère de l’Intérieur, près de 620 profanations de sépultures sont recensées chaque année en France, auxquelles s’ajoutent des milliers de dégradations involontaires causées par les conditions climatiques ou le simple vieillissement des matériaux. Face à ces risques, une question préoccupe légitimement les familles : quelle protection financière existe-t-il pour préserver l’intégrité de ces monuments symboliques ? Entre garantie décennale du marbrier, extensions de contrats d’assurance habitation et polices spécifiques, le panorama des solutions assurantielles mérite un éclairage approfondi pour vous permettre de protéger efficacement ce patrimoine familial chargé d’émotion.
Les types de dégradations affectant les monuments funéraires et sépultures
Les pierres tombales subissent constamment l’assaut de facteurs environnementaux et humains qui altèrent progressivement leur apparence et leur structure. Comprendre ces différents types de dégradations vous permettra d’anticiper les risques et de choisir une couverture assurantielle adaptée à votre situation géographique et au matériau de votre monument.
Altération physico-chimique : érosion, fissuration et effritement du granite et du marbre
Le granite, matériau privilégié pour 75% des monuments funéraires français, résiste remarquablement bien aux agressions extérieures. Néanmoins, même cette roche volcanique subit des transformations lentes mais inexorables. L’alternance des températures provoque une dilatation puis une contraction des minéraux qui le composent, créant à terme des microfissures. Ces dernières s’élargissent progressivement sous l’effet des cycles thermiques répétés, particulièrement dans les régions où les écarts de température sont marqués. Le marbre, plus sensible que le granite, présente une vulnérabilité accrue aux pluies acides qui dissolvent progressivement le carbonate de calcium constituant sa structure cristalline. Cette érosion chimique se manifeste par une perte de brillance, un aspect granuleux et parfois l’apparition de cavités superficielles. Dans certaines zones industrielles ou urbaines où la pollution atmosphérique reste élevée, ce phénomène peut réduire de 30% l’espérance de vie esthétique d’un monument en marbre.
Dégradations biologiques : mousses, lichens et colonisation végétale sur les stèles
Les organismes vivants trouvent sur les pierres tombales un support idéal pour leur développement, particulièrement dans les cimetières ombragés et humides. Les lichens, association symbiotique d’algues et de champignons, colonisent progressivement la surface des stèles en produisant des acides organiques qui pénètrent la pierre sur plusieurs millimètres. Cette colonisation biologique crée des taches colorées disgracieuses et accélère la désagrégation superficielle du matériau. Les mousses, quant à elles, retiennent l’humidité contre la pierre, favorisant ainsi les cycles de gel-dégel en hiver. Une étude menée par l’Institut national du patrimoine révèle que 40% des monuments funéraires datant de plus de vingt ans présentent une colonisation biologique significative nécess
itent un traitement spécialisé. Sans nettoyage régulier et adapté, ces altérations biologiques peuvent rendre les inscriptions illisibles, fragiliser les gravures et augmenter le coût d’une éventuelle restauration. C’est d’ailleurs un point souvent examiné par les assureurs : en cas de sinistre, un défaut manifeste d’entretien peut être invoqué pour limiter, voire refuser, l’indemnisation.
Vandalisme et actes de profanation : tags, bris volontaires et vols d’ornements
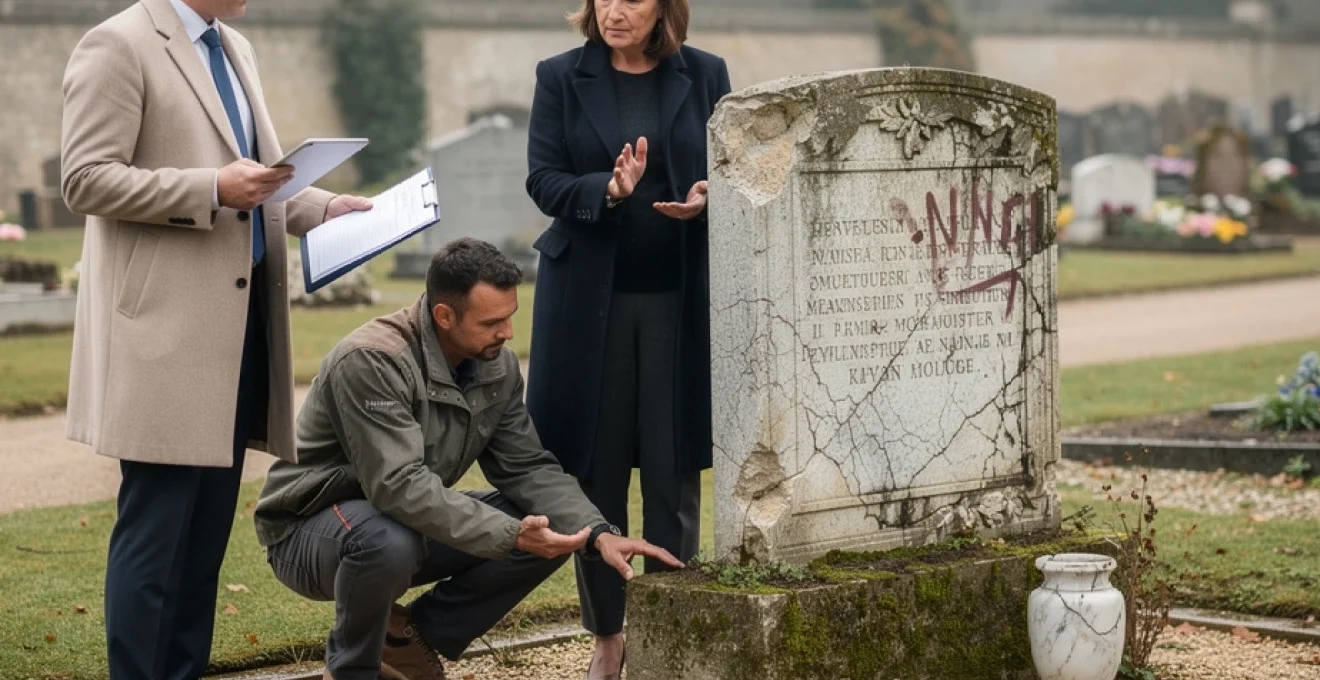
Au-delà des effets du temps, de nombreuses familles sont confrontées à des dégradations volontaires : croix renversées, stèles fracturées, inscriptions martelées, tags ou symboles haineux, voire vols de plaques commémoratives, vases ou statues. Juridiquement, la profanation de sépulture est sévèrement réprimée par le code pénal (articles 225-17 et suivants), avec des peines pouvant aller jusqu’à cinq ans d’emprisonnement et 75 000 € d’amende. Mais si la sanction pénale vise l’auteur, elle ne règle pas pour autant la question concrète et immédiate qui se pose à la famille : qui va payer la remise en état du monument funéraire ?
Dans les faits, la grande majorité de ces actes de vandalisme restent commis par des auteurs inconnus ou insolvables. C’est pourquoi les assureurs ont progressivement intégré la dégradation de pierre tombale par vandalisme dans certains contrats spécifiques ou options complémentaires. En parallèle, la responsabilité de la commune peut parfois être recherchée en cas de défaut manifeste de surveillance du cimetière, mais cette voie reste aléatoire et suppose de démontrer une carence fautive du maire dans l’exercice de sa police des cimetières. D’où l’intérêt, pour les familles, de s’informer en amont sur les garanties disponibles afin de ne pas se retrouver seules face à des coûts de réparation parfois élevés.
Affaissement et déstabilisation du socle par tassement du terrain
Un autre type de sinistre fréquent concerne l’affaissement du monument funéraire. Sous l’effet du tassement naturel du sol, de la présence d’eaux souterraines ou d’un mauvais compactage lors de la création de la fosse, la semelle et le soubassement peuvent se déstabiliser. On observe alors une inclinaison de la stèle, des fissures au niveau des joints ou encore un décalage visible entre les différentes parties du monument. Outre l’aspect esthétique, ce phénomène peut à terme présenter un risque de sécurité pour les visiteurs du cimetière si une stèle menace de chuter.
La frontière est toutefois délicate entre un vice de construction relevant de la garantie décennale du marbrier et un simple mouvement de terrain considéré comme un aléa normal. Certains affaissements survenant dans les premières années suivant la pose de la pierre tombale peuvent être pris en charge au titre de la responsabilité du professionnel, notamment si l’expert constate un défaut de fondations, d’ancrage ou de scellement. En revanche, un tassement progressif vingt ans après l’inhumation sera plus difficile à rattacher à une faute initiale. Là encore, la rédaction du contrat d’assurance, la date d’installation du monument et les rapports d’expertise joueront un rôle central dans la reconnaissance ou non d’une prise en charge financière.
Dommages climatiques : gel-dégel, grêle et tempêtes sur les structures funéraires
Les aléas climatiques constituent un facteur majeur de dégradation de pierre tombale. Les cycles de gel-dégel, en particulier, provoquent l’augmentation de volume de l’eau infiltrée dans les microfissures, élargissant progressivement ces défauts jusqu’à faire éclater les bords de la dalle ou de la stèle. Dans certaines régions de montagne ou de l’Est de la France, les marbriers constatent ainsi des épaufrures, éclats et éclatements de surface sur des monuments pourtant récents, surtout lorsque le matériau est poreux ou que les joints ont vieilli.
Les épisodes de grêle et de tempête, de plus en plus fréquents, entraînent également des sinistres : impacts visibles sur les surfaces polies, chute de branches ou d’arbres sur les stèles, renversement de croix ou d’ornements lourds. Lors de tempêtes exceptionnelles (type Lothar, Xynthia ou Alex), certains cimetières ont vu des rangées entières de monuments déplacés ou déstabilisés par la force du vent et la saturation en eau des sols. Ces événements, qualifiés de catastrophes naturelles ou de tempêtes par les assureurs, ouvrent parfois droit à des indemnités spécifiques, à condition que le monument funéraire soit clairement identifié comme un bien assuré dans le contrat. D’où l’importance de vérifier si votre pierre tombale est couverte au même titre qu’un bien immobilier ou mobilier extérieur.
Assurance habitation multirisque : garantie responsabilité civile et couverture des dommages causés aux tiers
On l’ignore souvent, mais la plupart des contrats d’assurance habitation multirisque comportent une garantie de responsabilité civile vie privée. Celle-ci couvre les dommages matériels ou corporels que vous, vos enfants ou certains de vos biens pouvez causer à des tiers, y compris en dehors de votre domicile. Dans certaines situations bien précises, cette garantie peut jouer un rôle clé lorsqu’une pierre tombale familiale est à l’origine de dégâts dans le cimetière.
Extension de garantie RC pour les dommages involontaires causés à une concession familiale
Imaginons qu’à la suite d’un coup de vent, la stèle de votre concession se décroche et tombe sur la tombe voisine, brisant une plaque ou fissurant une dalle. Le propriétaire de la concession endommagée peut alors se retourner contre vous pour obtenir réparation de son préjudice. Dans ce type de cas, c’est votre garantie responsabilité civile qui est susceptible d’intervenir, au même titre que si un élément mal fixé de votre balcon tombait chez le voisin. Le critère déterminant est que le dommage soit involontaire et que votre responsabilité puisse être engagée sur le fondement de l’article 1242 du code civil (responsabilité du fait des choses que l’on a sous sa garde).
Cependant, tous les contrats ne couvrent pas systématiquement les dommages causés par une pierre tombale, car certains considèrent que le monument funéraire ne relève pas des « choses de la vie privée » ou exigent une extension spécifique. Il est donc indispensable de vérifier les conditions générales de votre police d’assurance habitation et, le cas échéant, de demander à votre assureur si une extension de garantie RC pour dommages causés par une concession funéraire peut être ajoutée. Ce simple ajustement contractuel peut vous éviter de lourdes dépenses en cas de sinistre affectant les tombes voisines.
Clause de protection juridique en cas de litige avec le conservateur du cimetière
Nombreux sont les assurés qui découvrent, lors d’un désaccord avec la mairie ou le gestionnaire du cimetière, qu’ils disposent déjà d’une garantie de protection juridique incluse dans leur assurance habitation. Cette clause permet de bénéficier d’une assistance juridique et, le cas échéant, de la prise en charge partielle des honoraires d’avocat ou des frais d’expertise en cas de litige. Or, les conflits relatifs aux concessions funéraires ne sont pas rares : contestation de responsabilité après la chute d’un arbre, désaccord sur la reprise d’une concession dite « en état d’abandon », refus de la commune d’indemniser des dégradations répétées faute de surveillance, etc.
Dans un litige portant sur une dégradation de pierre tombale, cette protection juridique peut vous aider à faire valoir vos droits, à interpréter le règlement municipal du cimetière, voire à saisir le tribunal administratif ou judiciaire si aucune solution amiable n’est trouvée. Elle peut également couvrir une expertise amiable ou contradictoire pour déterminer les responsabilités respectives (commune, marbrier, tiers identifié ou non). Là encore, il convient de vérifier les conditions de déclenchement de la garantie, les plafonds de prise en charge et les types de litiges couverts, car certains contrats excluent explicitement les conflits liés aux concessions funéraires.
Limites de franchise et plafonds d’indemnisation selon les contrats AXA, MAIF et groupama
En matière de RC ou de dommages aux biens, les contrats des principaux assureurs comme AXA, MAIF ou Groupama prévoient toujours des franchises et des plafonds d’indemnisation. Par exemple, un contrat multirisque habitation peut couvrir les dommages aux biens situés à l’extérieur du domicile (dont certains monuments funéraires) jusqu’à un plafond de 3 000 ou 5 000 €, avec une franchise de 100 à 250 €. Chez d’autres assureurs, la pierre tombale ne sera couverte qu’en option, avec un capital dédié d’un montant choisi à la souscription (par exemple 8 000 €) et une prime annuelle légèrement majorée.
AXA peut, dans certains de ses produits, traiter la pierre tombale comme un « bien immobilier par destination » lorsqu’une clause spécifique est prévue, alors que MAIF privilégiera parfois une approche par garantie dommages aux biens du sociétaire sous réserve de déclaration. Groupama, de son côté, propose depuis les années 1990 des contrats d’assurance monuments funéraires distincts, pouvant aussi être articulés avec la multirisque habitation. Dans tous les cas, vous devez examiner avec attention les montants maximums d’indemnisation, les franchises appliquées et les conditions d’exclusion pour éviter les mauvaises surprises en cas de sinistre important nécessitant une réfection complète du monument.
Exclusions contractuelles : usure naturelle et défaut d’entretien non couvert
Un point revient systématiquement dans les contrats : l’usure naturelle et le défaut d’entretien ne sont jamais pris en charge au titre des garanties dommages. Concrètement, cela signifie que les fissures dues au vieillissement normal de la pierre, la patine du temps, les inscriptions partiellement effacées par des décennies d’intempéries ou la colonisation progressive par les mousses ne peuvent pas donner lieu à indemnisation. L’assurance n’a pas vocation à remettre à neuf un monument funéraire simplement parce qu’il a vieilli.
De même, si l’expert mandaté par l’assureur constate un manque flagrant d’entretien (absence totale de nettoyage, joints totalement désagrégés, végétation envahissante non taillée), celui-ci peut conclure à une aggravation fautive du dommage par le concessionnaire. Dans ce cas, l’indemnité peut être réduite, voire refusée, au motif que le sinistre aurait été moindre si un entretien régulier avait été assuré. Pour éviter cela, pensez à documenter vos actions d’entretien (photos datées, factures de professionnels, contrats de fleurissement), ce qui facilitera la démonstration de votre bonne foi en cas de dégradation importante.
Garantie dommages aux biens : protection de la pierre tombale comme bien mobilier ou immobilier
Outre la responsabilité civile, certains contrats d’assurance prévoient une véritable garantie dommages aux biens applicable aux monuments funéraires. Selon les compagnies, la pierre tombale peut être assimilée soit à un bien immobilier par nature (car solidaire du sol), soit à un bien mobilier situé à l’extérieur. Cette qualification influence les garanties activables (incendie, tempête, catastrophes naturelles, attentats, etc.) et les plafonds applicables. Dans tous les cas, une déclaration explicite du monument funéraire dans le contrat reste fortement recommandée.
Une assurance spécifique « pierre tombale » ou « monument funéraire » fonctionne un peu comme une multirisque habitation miniature dédiée à la sépulture. Elle couvre généralement les dommages causés par les événements extérieurs : chute d’arbre, grêle, tempête reconnue, impact de véhicule à l’intérieur du cimetière, explosion, incendie, vandalisme avéré, voire, chez certains assureurs, certains actes de profanation. En revanche, les dégradations intervenues lors de travaux de pose ou de reprise de concession, ainsi que les malfaçons de construction, sont souvent exclues car relevant plutôt de la garantie décennale du marbrier funéraire.
Pour optimiser la protection de votre monument, vous pouvez ainsi articuler trois niveaux : la garantie décennale du professionnel (pour les vices de construction dans les 10 ans), la garantie dommages aux biens (pour les événements extérieurs aléatoires) et, le cas échéant, la responsabilité civile (si la tombe cause des dégâts à autrui). Comme pour une habitation, la clé consiste à adapter le montant assuré à la valeur réelle de la pierre tombale : un caveau familial en granit haut de gamme, avec stèle travaillée et ornementation, devra être assuré pour un capital plus élevé qu’une simple dalle standard, sous peine de subir une application de la règle proportionnelle d’assurance en cas de sinistre important.
Assurance obsèques et contrats de prévoyance funéraire incluant la rénovation du monument
Lorsque l’on évoque les contrats d’assurance obsèques, on pense d’abord au financement des funérailles et aux prestations de base (cérémonie, cercueil, inhumation ou crémation). Pourtant, certains contrats de prévoyance funéraire vont plus loin et intègrent explicitement la « création » ou la « rénovation » du monument funéraire. L’idée est simple : prévoir dès aujourd’hui un capital dédié qui pourra, le moment venu, servir à financer non seulement la première installation de la pierre tombale, mais aussi sa remise en état en cas de dégradation ultérieure.
Contrats allianz prévoyance obsèques et options de garantie restauration
À titre d’exemple, la gamme Allianz Prévoyance Obsèques propose des formules modulables où le souscripteur peut choisir d’inclure une enveloppe spécifique pour le monument funéraire. Cette option peut couvrir la pose initiale d’une pierre tombale mais aussi, dans certaines versions, une garantie restauration permettant d’intervenir quelques années après le décès, notamment en cas de dégradation significative. D’autres acteurs du marché, comme certains réseaux de pompes funèbres partenaires d’assureurs, intègrent des prestations de rénovation dans leurs formules premium (nettoyage profond, réfection des joints, reprise des gravures, polissage, etc.).
L’avantage de ces contrats de prévoyance est double : vous sécurisez le financement futur de la tombe sans peser sur vos héritiers, et vous bénéficiez d’un cadre contractuel clair définissant précisément le niveau de prestation attendu. En revanche, il convient de lire avec attention les conditions de déclenchement de la garantie restauration : certains contrats limitent l’intervention aux seules dégradations « exceptionnelles » (tempête, vandalisme) et non à l’usure normale, tandis que d’autres prévoient une rénovation forfaitaire au bout d’un certain nombre d’années, indépendamment de l’existence d’un sinistre identifié.
Capital garanti pour la réfection complète : gravure, polissage et remplacement d’éléments
Dans les formules les plus complètes, le contrat d’obsèques ou de prévoyance funéraire prévoit un capital garanti spécifiquement fléché vers la réfection du monument. Celui-ci peut être utilisé pour :
- reprendre entièrement les gravures devenues illisibles (nom, dates, épitaphes) ;
- polir de nouveau la surface du granit ou du marbre afin de lui redonner son éclat ;
- remplacer des éléments cassés ou trop altérés (stèle, croix, prie-Dieu, jardinière intégrée).
On peut comparer ce capital à un « budget travaux » dédié, que la famille pourra mobiliser en une seule fois pour une réfection complète, plutôt que de multiplier les petites interventions ponctuelles. Si une tempête ou un acte de vandalisme survient entre-temps, ce capital pourra venir en complément des indemnisations versées par une assurance dommages, pour financer un monument de gamme équivalente, voire supérieure. Là encore, l’important est d’ajuster le montant du capital à la valeur du monument envisagé et à la fréquence d’entretien souhaitée.
Conditions d’activation : délais de carence et justificatifs photographiques requis
Comme pour toute assurance de personnes, les contrats d’obsèques et de prévoyance funéraire comportent des délais de carence et des conditions d’activation. Le capital dédié au monument ne sera généralement mobilisable qu’au décès de l’assuré (sauf options très spécifiques) et, pour la partie « rénovation », seulement après un certain laps de temps ou après la survenance d’un sinistre clairement identifié. L’assureur demandera presque toujours des justificatifs photographiques de l’état de la tombe avant et après la dégradation, ainsi qu’un devis détaillé établi par un marbrier funéraire ou une entreprise de pompes funèbres.
Pour éviter tout blocage, il est recommandé de constituer dès la pose de la pierre tombale un petit dossier avec la facture, les plans, les photos du monument neuf et le contrat de concession. En cas de sinistre plusieurs années plus tard, ces éléments faciliteront la démonstration de la dégradation subie et permettront à l’assureur de comparer l’état initial et l’état actuel. À défaut de tels éléments, la discussion sur le niveau de prise en charge pourra s’avérer plus complexe et rallonger les délais de règlement.
Responsabilité du concessionnaire et obligations d’entretien selon le règlement municipal des cimetières
Au-delà des assurances, il ne faut pas perdre de vue que le premier responsable du monument funéraire reste le concessionnaire, c’est-à-dire la personne (ou ses ayants droit) au nom de laquelle la concession a été acquise auprès de la mairie. Les règlements municipaux des cimetières rappellent systématiquement que l’entretien de la tombe, la solidité de la pierre tombale et la sécurité de ses éléments (stèle, croix, ornements scellés) sont à la charge de la famille. En cas de dégradation mettant en cause la sécurité du public (stèle prête à tomber, croix fissurée risquant de chuter), le maire peut même mettre en demeure le concessionnaire de faire procéder aux travaux nécessaires.
Si cette injonction reste sans effet, la commune peut engager une procédure de reprise de concession en état d’abandon, après plusieurs constats officiels espacés dans le temps et affichage public. Cette procédure peut, à terme, aboutir à la suppression du monument et à la réaffectation de l’emplacement. Pour les familles, il est donc essentiel de ne pas laisser la tombe se dégrader au point de devenir dangereuse ou indigne, à la fois par respect pour le défunt et pour éviter les complications administratives. En cas de difficultés matérielles ou financières, certaines communes acceptent de mettre en relation les familles avec des associations ou des services sociaux pouvant proposer des solutions d’aide ou d’entretien à moindre coût.
Procédure de déclaration de sinistre et constitution du dossier d’indemnisation auprès de l’assureur
Lorsqu’une dégradation de pierre tombale survient, la rapidité et la précision de vos démarches conditionneront en grande partie l’issue de votre demande d’indemnisation. Comme pour un dégât des eaux à domicile, l’assureur attendra de vous une déclaration claire, documentée et déposée dans les délais prévus au contrat. Une bonne préparation vous évitera des allers-retours inutiles et accélérera le versement éventuel des fonds nécessaires à la réparation.
Documentation photographique et rapport d’expertise par un marbrier funéraire agréé
Dès la découverte des dommages, il est conseillé de prendre plusieurs photographies datées de la tombe, sous différents angles, en veillant à bien faire apparaître l’étendue des dégradations (fissures, éléments cassés, traces de vandalisme, impacts, etc.). Ces clichés serviront de base à la déclaration de sinistre et permettront à l’assureur d’avoir une première vision objective de la situation. Dans certains cas (vandalisme ou profanation), les forces de l’ordre ou la mairie demanderont aussi leurs propres photos lors du constat sur place.
Parallèlement, il est fortement recommandé de solliciter un marbrier funéraire agréé ou une entreprise de pompes funèbres pour établir un rapport d’état et un devis de remise en conformité. Ce professionnel décrira la nature des dommages, estimera s’ils sont, selon lui, imputables à un événement extérieur (tempête, choc, acte malveillant) ou à l’usure, et chiffrera le coût des réparations. Certains assureurs disposent d’un réseau de partenaires agréés et peuvent exiger que l’expertise soit réalisée par l’un d’eux. Cette étape est comparable à l’intervention d’un expert automobile après un accident : elle permet à l’assureur de mesurer précisément le préjudice et de déterminer la part indemnisable.
Délai de déclaration réglementaire : 5 jours ouvrés pour acte de vandalisme avec dépôt de plainte
En matière d’assurance, les délais sont cruciaux. Pour un acte de vandalisme ou de profanation, la plupart des contrats exigent une déclaration de sinistre sous 5 jours ouvrés à compter de la découverte des faits. Ce délai est parfois ramené à 2 jours en cas de vol d’éléments (statue, plaque en bronze, vase de grande valeur), à l’instar de ce qui est prévu pour un cambriolage. En parallèle, un dépôt de plainte contre X doit être effectué auprès du commissariat ou de la gendarmerie, afin de matérialiser officiellement le caractère délictuel des dégradations.
Cette plainte, accompagnée du récépissé délivré par les forces de l’ordre, sera une pièce maîtresse de votre dossier d’indemnisation. Sans elle, l’assureur pourrait considérer que le dommage n’est pas suffisamment caractérisé comme un acte de vandalisme ou de profanation, et le traiter comme une simple détérioration dont l’origine resterait incertaine. Pensez également à informer rapidement la mairie ou le gardien du cimetière, qui a, lui aussi, l’obligation de porter plainte pour les profanations commises sur le domaine communal.
Formulaire CERFA et pièces justificatives : certificat de concession et devis de réparation
Certains assureurs mettent à disposition un formulaire type, parfois assimilé à un formulaire CERFA, à compléter pour toute déclaration de sinistre touchant un bien extérieur comme une pierre tombale. On vous y demandera notamment l’identité du concessionnaire, le numéro de la concession, la localisation précise dans le cimetière, la date présumée du sinistre, les circonstances constatées et les premières estimations de dommages. Joignez systématiquement à ce formulaire une copie du certificat de concession fourni par la mairie, qui prouve votre qualité de titulaire ou d’ayant droit.
Ajoutez-y les devis de réparation établis par le marbrier, les photographies, le récépissé de dépôt de plainte (en cas de vandalisme) et, si possible, les factures d’origine du monument et des ornements endommagés. Plus votre dossier sera complet dès l’envoi initial, plus l’instruction du sinistre sera fluide. À défaut de devis, l’assureur pourra mandater son propre expert, ce qui rallongera les délais. Dans certains cas, notamment pour des sinistres de faible montant, un simple devis accompagné de photos peut suffire pour obtenir un accord de prise en charge sans expertise sur place.
Négociation du montant d’indemnisation et recours amiable ou contentieux
Une fois le dossier instruit, l’assureur formule une proposition d’indemnisation. Celle-ci peut être calculée en valeur à neuf (remplacement à l’identique, sans tenir compte de la vétusté) ou en valeur d’usage (avec un abattement pour ancienneté), selon ce que prévoit votre contrat. Si vous jugez la proposition insuffisante, rien ne vous empêche de demander des explications détaillées sur le calcul, voire de produire un contre-devis d’un autre marbrier. Dans bien des cas, un échange argumenté permet d’aboutir à un compromis satisfaisant, surtout si vous pouvez démontrer que la solution technique retenue par l’assureur ne permettrait pas de restituer la dignité initiale du monument.
En cas de désaccord persistant, vous pouvez saisir le service réclamation de l’assureur, puis, le cas échéant, le Médiateur de l’assurance, voie gratuite et amiable souvent efficace pour débloquer une situation. Si le litige porte sur des sommes importantes ou sur des questions de principe (reconnaissance d’un sinistre ou non), un recours contentieux devant le tribunal peut être envisagé, avec l’appui de votre protection juridique. Certes, la démarche peut sembler lourde, mais elle s’avère parfois nécessaire pour faire reconnaître la pleine valeur symbolique et patrimoniale d’une pierre tombale, au-delà de sa seule dimension matérielle.