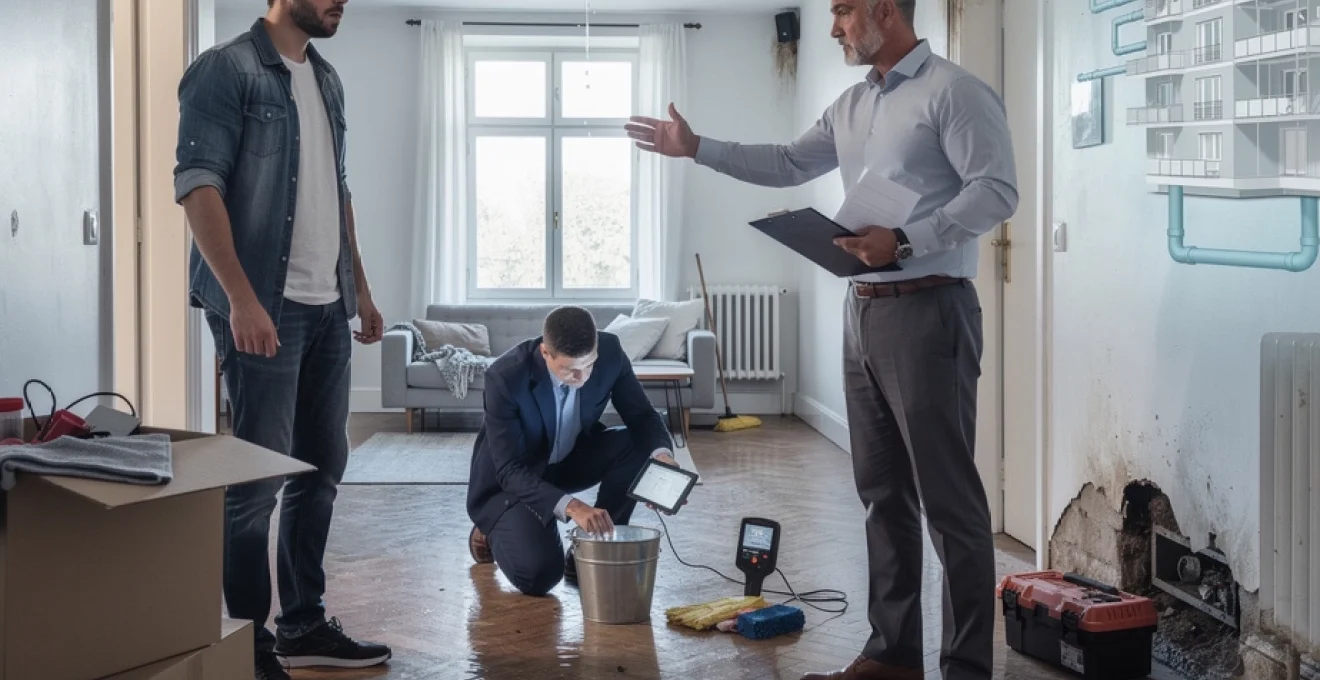
Un dégât des eaux qui survient pendant la période de préavis représente l’une des situations les plus complexes en matière de location immobilière. Chaque année en France, près de 1,2 million de sinistres liés aux dégâts des eaux sont déclarés, générant un coût moyen de 2 800 euros par dossier selon les statistiques des assureurs. Lorsque ce type de sinistre intervient alors que vous avez déjà notifié votre départ à votre propriétaire, la question de la responsabilité devient particulièrement délicate. Qui doit assumer les réparations ? L’assurance du locataire sortant reste-t-elle mobilisable ? Le bailleur peut-il retenir le dépôt de garantie ? Cette zone d’incertitude juridique nécessite une compréhension précise des obligations contractuelles de chaque partie. La législation française encadre strictement ces situations, mais l’application concrète des textes varie selon les circonstances du sinistre et le moment exact de sa découverte.
Qualification juridique du sinistre pendant la période de préavis de déménagement
La période de préavis constitue un moment particulier dans la vie d’un contrat de location. Contrairement à une idée reçue, le bail demeure pleinement actif jusqu’à la remise effective des clés lors de l’état des lieux de sortie. Cette continuité contractuelle implique que l’ensemble des obligations réciproques entre locataire et propriétaire restent en vigueur. Selon les données de l’Agence nationale pour l’information sur le logement (ANIL), environ 15% des litiges entre bailleurs et locataires concernent des sinistres survenus pendant cette phase transitoire. La qualification juridique du dégât des eaux dépendra donc principalement de son origine, de sa date de découverte et des circonstances de sa survenance.
Distinction entre le préavis donné par le locataire et celui émis par le bailleur
La nature du préavis influence directement le cadre juridique applicable. Lorsque vous donnez congé à votre propriétaire, vous restez pleinement occupant du logement et conservez l’intégralité de vos obligations locatives. Cette situation diffère sensiblement d’un congé délivré par le bailleur, où certaines dispositions protectrices s’appliquent au locataire sortant. Dans 78% des cas, les dégâts des eaux survenant pendant un préavis locataire sont traités comme des sinistres classiques par les assurances. La durée du préavis varie selon votre situation : trois mois pour une location vide en zone normale, un mois en zone tendue, ou un mois pour une location meublée. Cette période ne suspend aucunement vos responsabilités d’entretien courant et de surveillance du logement.
Maintien du contrat de bail pendant la durée légale du préavis
Le principe fondamental à retenir est que votre statut de locataire persiste intégralement jusqu’à la signature de l’état des lieux de sortie. Vous demeurez juridiquement l’occupant des lieux, avec tous les droits et devoirs associés. Cette permanence contractuelle signifie que votre assurance habitation reste mobilisable pour couvrir les risques locatifs, notamment les dégâts des eaux. Les tribunaux considèrent systématiquement que la notification du congé ne modifie pas la nature du contrat en cours. En pratique, si une fuite d’eau endommage le logement pendant votre préavis, vous devez la traiter exactement comme si aucun congé n’avait été donné. Cette continuité protège également vos intérêts en vous permettant de bénéficier pleinement de
la garantie dégâts des eaux prévue dans votre contrat de multirisque habitation, tant que vous respectez vos obligations de déclaration et de prévention. De son côté, le bailleur reste tenu de vous délivrer un logement décent et de procéder aux réparations qui relèvent de sa responsabilité, même si votre départ est déjà programmé.
Transfert progressif des obligations contractuelles selon l’article 1728 du code civil
L’article 1728 du Code civil rappelle que le locataire doit user de la chose louée en bon père de famille et payer le loyer convenu jusqu’au terme du bail. Concrètement, cela signifie que, pendant tout le préavis, vous devez continuer à entretenir le logement, à surveiller l’état des installations et à signaler sans délai tout dégât des eaux, même si vous vivez déjà ailleurs ou avez commencé à vider les lieux. Le préavis n’allège pas vos obligations : il les prolonge jusqu’à la restitution effective des clés.
En parallèle, certaines obligations du bailleur se trouvent renforcées lorsque le logement devient partiellement impropre à l’habitation en raison d’un sinistre. Si le dégât des eaux résulte d’une canalisation encastrée ou d’une toiture défectueuse, le propriétaire doit faire intervenir les entreprises nécessaires et, le cas échéant, accepter une réduction de loyer voire une suspension partielle des paiements. On peut comparer cette période à une “zone tampon” où chacun reste lié par le bail, mais où la gestion du sinistre impose une coopération renforcée. Un échange écrit (courrier recommandé ou e-mail confirmé) est fortement conseillé pour tracer les engagements de chacun.
Jurisprudence de la cour de cassation sur la responsabilité locative pendant le préavis
La Cour de cassation rappelle régulièrement que la responsabilité locative ne cesse qu’à la restitution des clés. Dans plusieurs arrêts, elle a confirmé qu’un locataire pouvait être tenu pour responsable d’un dégât des eaux survenu entre l’envoi de son congé et l’état des lieux de sortie, dès lors que le sinistre relevait de son usage ou de son défaut d’entretien. En d’autres termes, même si vous n’occupez plus physiquement le logement chaque jour, vous en restez juridiquement le gardien présumé.
À l’inverse, la jurisprudence protège le locataire lorsqu’il démontre que le dégât des eaux trouve son origine dans la vétusté, un vice de construction ou un défaut d’entretien imputable au bailleur. Dans ce cas, les juges considèrent que le locataire n’a pas à supporter des réparations qui n’entrent pas dans le champ des réparations locatives. Les décisions rappellent aussi que le bailleur ne peut pas retenir le dépôt de garantie pour des dommages dus à un événement dont le locataire n’est ni l’auteur ni le responsable. C’est pourquoi la chronologie des faits, les constats (amiable, d’huissier) et les rapports d’expertise jouent un rôle déterminant en cas de litige.
Responsabilité du locataire sortant face aux dégâts des eaux constatés
Obligation d’entretien courant et réparations locatives selon le décret du 26 août 1987
Le décret du 26 août 1987 dresse la liste des réparations locatives à la charge du locataire. En matière de dégâts des eaux, il s’agit notamment de l’entretien courant des joints de robinetterie, siphons, flexibles d’alimentation de machine à laver, évacuations, ainsi que du détartrage et du débouchage des canalisations accessibles. Si un dégât des eaux résulte d’un joint de douche totalement usé, d’un flexible percé ou d’un siphon mal entretenu, la responsabilité du locataire sortant est généralement engagée, même pendant le préavis.
En pratique, on évalue la responsabilité du locataire en fonction de ce qui relevait d’un entretien normal et prévisible. Ne pas changer un flexible manifestement craquelé depuis des mois ou laisser un robinet fuir sans intervenir peut être assimilé à une négligence. À l’inverse, une canalisation encastrée qui cède brutalement sans signe avant-coureur sort du champ des réparations locatives. Pour limiter les risques, il est conseillé de vérifier l’état des joints, tuyaux souples et robinets dès que vous donnez congé : un rapide contrôle peut éviter un dégât des eaux coûteux juste avant l’état des lieux de sortie.
Mise en jeu de la garantie risques locatifs de l’assurance habitation
La garantie risques locatifs incluse dans la plupart des assurances habitation couvre les dommages causés au logement que vous occupez, notamment en cas de dégât des eaux dont vous êtes responsable. Pendant le préavis, votre contrat d’assurance reste pleinement actif : vous ne devez surtout pas le résilier avant l’état des lieux et la restitution des clés, sous peine de vous retrouver sans couverture en cas de sinistre tardif. Beaucoup de locataires commettent cette erreur en pensant faire des économies sur le dernier mois.
En cas de dégât des eaux, votre assureur prendra généralement en charge les dommages matériels au logement (peintures, sols, plafonds, cloisons) dans la limite des garanties souscrites, ainsi que, le cas échéant, les dommages causés aux voisins. Vous restez toutefois redevable de la franchise prévue au contrat. Si vous êtes victime du dégât des eaux sans en être responsable (par exemple fuite venant de l’appartement du dessus), votre assurance peut intervenir pour vous indemniser puis exercer un recours contre l’assureur du responsable. Là encore, la rapidité de la déclaration (moins de cinq jours ouvrés) est déterminante.
Cas d’exonération par la preuve d’un vice caché ou défaut d’entretien du bailleur
Vous pouvez être exonéré de responsabilité si le dégât des eaux est dû à un vice caché ou à un défaut d’entretien imputable au bailleur. C’est le cas, par exemple, lorsqu’une canalisation encastrée, jamais contrôlée et très ancienne, se rompt brutalement, ou lorsqu’une toiture déjà signalée comme défectueuse provoque des infiltrations massives. Le bailleur doit alors assumer les conséquences de ce manque d’entretien, via son assurance propriétaire non-occupant ou celle de la copropriété, s’il s’agit d’une partie commune.
La difficulté réside dans la charge de la preuve. C’est à vous, locataire, de démontrer que le sinistre ne découle pas d’un usage anormal ou d’une absence d’entretien courant. Les rapports d’experts, les échanges de mails antérieurs où vous signaliez des soucis d’humidité, les interventions de plombier déjà réalisées constituent des éléments clés. En résumé, plus vous avez d’éléments écrits montrant que vous avez alerté le propriétaire sur l’état des installations, plus il sera difficile pour lui de vous imputer le dégât des eaux survenu pendant le préavis.
Charge de la preuve et constat contradictoire d’huissier avant la remise des clés
En matière de dégât des eaux, celui qui réclame réparation doit prouver. Le bailleur qui souhaite retenir une partie du dépôt de garantie devra établir que les dégradations sont imputables au locataire et qu’elles ne résultent ni de la vétusté ni d’un vice de construction. De votre côté, si vous contestez une retenue ou une accusation de négligence, vous devrez apporter des éléments concrets : photos datées, constats, rapports techniques, échanges écrits, etc.
Lorsque la situation est tendue ou qu’un accord semble impossible, il peut être judicieux de faire établir un constat d’huissier contradictoire avant ou au moment de la remise des clés. Ce document neutre et objectif décrit l’état du logement, le type de dégâts des eaux, leur localisation et, parfois, les causes probables. Il constitue une preuve solide devant un juge en cas de litige ultérieur. Pensez également à demander une copie de tous les rapports d’expertise d’assurance : même s’ils sont réalisés pour le compte de l’assureur, ils restent exploitables pour défendre vos intérêts.
Implication du propriétaire bailleur dans la gestion du sinistre
Responsabilité décennale et garantie des vices cachés selon les articles 1721 et 1792 du code civil
Le bailleur n’est pas simple spectateur lorsqu’un dégât des eaux survient pendant le préavis. L’article 1721 du Code civil l’oblige à garantir le locataire contre les vices ou défauts de la chose louée qui en empêchent l’usage normal. Si le sinistre est lié à un vice caché de l’immeuble (canalisations encastrées, défaut d’étanchéité structurel, fissures dans la dalle, etc.), la responsabilité du propriétaire (ou du constructeur) peut être engagée. Lorsque le dégât des eaux résulte d’un défaut affectant la structure de l’immeuble, la responsabilité décennale des constructeurs, prévue par l’article 1792, peut également entrer en jeu.
En pratique, cela signifie que le bailleur doit se rapprocher de son assureur et, si nécessaire, des entreprises ayant réalisé les travaux initiaux ou récents. Le locataire n’a pas à supporter des travaux lourds de remise en état liés à un vice de construction. Vous pouvez ainsi demander à être indemnisé pour vos dommages mobiliers et, éventuellement, pour une perte de jouissance du logement. Là encore, la clé est de bien distinguer ce qui relève de l’entretien locatif de ce qui ressort de la structure de l’immeuble et de la responsabilité du bailleur ou de la copropriété.
Activation de l’assurance propriétaire non-occupant (PNO) pour les dommages structurels
Lorsque le propriétaire ne vit pas dans le logement, il peut (et devrait) souscrire une assurance propriétaire non-occupant (PNO). Cette couverture intervient notamment en cas de sinistres liés à la structure du bâtiment ou à des défauts qui ne relèvent pas de l’entretien courant du locataire. En cas de dégât des eaux pendant votre préavis provenant d’une canalisation encastrée, d’une colonne montante ou d’une toiture commune, l’assureur PNO peut être saisi pour prendre en charge les réparations immobilières.
Si le bailleur n’est pas assuré en PNO, il devra en principe financer lui-même les travaux qui ne sont pas imputables au locataire, ce qui peut rallonger les délais et compliquer votre départ. Vous avez tout intérêt à lui rappeler ses obligations par écrit et à lui demander de déclarer le sinistre à son assureur. En parallèle, votre propre assurance peut parfois indemniser vos biens et se retourner ensuite contre l’assureur du propriétaire. Ce mécanisme, appelé recours subrogatoire, permet de ne pas vous laisser sans solution le temps que les responsabilités soient arbitrées.
Obligation de réparation des installations vétustes et conformité du réseau de plomberie
Le bailleur doit fournir un logement décent, c’est-à-dire doté d’installations de plomberie en bon état de fonctionnement, conformes aux normes et régulièrement entretenues. Une installation vétuste (ballon d’eau chaude en fin de vie, colonnes en plomb, tuyauterie oxydée, joints de toiture usés) qui provoque un dégât des eaux pendant votre préavis engage sa responsabilité. Il lui appartient alors d’organiser les travaux de réparation, éventuellement de relogement temporaire si le logement devient inhabitable, et d’accepter une éventuelle diminution de loyer si vous ne pouvez plus jouir normalement des lieux.
En cas de désaccord sur la vétusté des équipements, l’expertise d’assurance joue un rôle central. L’expert va notamment apprécier l’âge des installations, les signes d’usure antérieurs, les interventions déjà réalisées et les alertes reçues. Si vous aviez, par exemple, signalé depuis plusieurs mois des traces d’humidité ou des bruits anormaux dans la tuyauterie, cela pèsera dans l’analyse de responsabilité. N’hésitez pas à conserver toutes les preuves de vos demandes d’intervention (lettres recommandées, e-mails, SMS) : elles démontrent que vous n’êtes pas resté passif face à un risque de dégât des eaux.
Procédure de déclaration et d’indemnisation auprès des assurances
Délai légal de cinq jours ouvrés pour la déclaration de sinistre
Que le dégât des eaux survienne avant ou pendant votre préavis, vous devez le déclarer à votre assurance dès que vous en avez connaissance, et au plus tard dans les cinq jours ouvrés prévus par le Code des assurances et la plupart des contrats. Ce délai court à partir du moment où vous découvrez le sinistre, même si celui-ci est ancien ou progressif (infiltrations, suintements dans les murs). En cas de doute, mieux vaut déclarer trop tôt que trop tard : une déclaration précoce limite le risque de contestation de l’assureur pour déclaration tardive.
La déclaration peut se faire en ligne, par téléphone ou par courrier recommandé, selon les pratiques de votre compagnie. Vous devez y mentionner la date estimée du sinistre, ses circonstances, l’origine supposée de la fuite (chez vous, chez le voisin, dans les parties communes), la nature des dommages (plafonds, murs, sols, mobilier) ainsi que les coordonnées des autres parties concernées (voisin du dessus, syndic, bailleur). Joignez des photos et, si possible, un constat amiable “dégât des eaux”. Ce document n’est pas obligatoire, mais il accélère souvent le traitement du dossier.
Rôle de l’expert d’assurance dans la détermination des responsabilités
Au-delà d’un certain montant de dommages (souvent autour de 1 600 euros), l’assureur peut mandater un expert pour évaluer le sinistre. Son rôle est double : chiffrer le coût des réparations et déterminer, autant que possible, l’origine du dégât des eaux. C’est lui qui analysera si la fuite provient d’une installation locative (flexible, siphon, joint), d’une partie commune ou d’un élément structurel relevant du bailleur ou de la copropriété. L’expert peut également apprécier la part de vétusté, ce qui influe sur le montant de l’indemnisation.
Vous avez intérêt à préparer sa venue : rassembler vos factures, devis de travaux, photos avant/après, échanges avec le bailleur et le syndic. Vous pouvez aussi faire établir un contre-devis par un artisan de votre choix pour challenger l’estimation de l’expert. En cas de désaccord important sur l’origine du sinistre ou le montant des réparations, il est possible de demander une contre-expertise, voire une expertise amiable contradictoire. Cela peut sembler technique, mais c’est souvent la seule façon de faire reconnaître une responsabilité injustement écartée.
Application du recours subrogatoire entre compagnies d’assurance
Une fois votre indemnisation versée, les assureurs règlent leurs comptes entre eux via un mécanisme appelé recours subrogatoire. Concrètement, si votre assurance habitation vous indemnise alors que le dégât des eaux provient de l’appartement du dessus ou d’une canalisation commune, elle se “subroge” dans vos droits pour se retourner contre l’assureur du responsable. Cette mécanique interne ne doit pas vous inquiéter : elle n’a pas d’impact direct sur votre préavis ni sur votre dépôt de garantie.
Ce fonctionnement explique pourquoi il est parfois difficile de comprendre qui paie quoi et à qui. L’essentiel pour vous est de déclarer le sinistre dans les délais, de fournir tous les éléments demandés et de suivre les recommandations de votre assureur (par exemple, ne pas lancer de gros travaux sans son accord écrit). Vous pouvez ainsi être indemnisé rapidement, même si la responsabilité définitive n’est tranchée qu’ultérieurement entre compagnies. C’est un peu comme si votre assureur “avançait” pour vous, puis allait se faire rembourser auprès de l’assureur du voisin ou du bailleur.
Convention IRSI et règlement accéléré des dégâts des eaux entre assureurs
En copropriété, la plupart des dégâts des eaux sont gérés sous l’égide de la convention IRSI (Indemnisation et Recours des Sinistres Immeuble). Cette convention, signée entre de nombreux assureurs, vise à simplifier et accélérer le règlement des sinistres impliquant plusieurs logements et plusieurs compagnies. Elle définit, selon le montant des dommages, quel assureur prend la main (assureur de l’occupant, assureur de l’immeuble, etc.) et comment s’organise la recherche de fuite.
Pour vous, locataire en préavis, l’IRSI présente un avantage : elle évite les blocages interminables entre assureurs sur la question de savoir “qui est responsable”. Votre assureur peut avancer les fonds, puis se coordonner avec celui du bailleur, du voisin ou du syndic. Attention toutefois : la convention IRSI ne modifie pas vos obligations déclaratives ni vos responsabilités légales, mais elle fluidifie la procédure d’indemnisation. En cas de doute, n’hésitez pas à demander à votre assureur si votre dossier est traité sous IRSI, et quelles en sont les conséquences pratiques (recherche de fuite prise en charge, interlocuteur unique, etc.).
État des lieux de sortie et protection juridique du locataire
L’état des lieux de sortie est l’étape clé où se cristallisent les conséquences d’un dégât des eaux survenu pendant le préavis. Le bailleur ou son mandataire compare l’état du logement avec celui décrit à l’entrée. Les dégâts clairement imputables au sinistre doivent être distingués des dégradations liées à l’usage normal (usure, vétusté) ou à un manque d’entretien. Il est essentiel de faire explicitement mention dans l’état des lieux des traces de dégât des eaux, en indiquant, si possible, la date du sinistre et la référence du dossier d’assurance.
Le bailleur ne peut pas légalement retenir votre dépôt de garantie pour des dommages pris en charge par l’assurance ou qui ne relèvent pas de votre responsabilité. Si le dégât des eaux est en cours de traitement, il est fréquent que les parties conviennent d’attendre l’indemnisation pour solder le compte, ou que le bailleur conserve une somme strictement limitée au montant de la franchise ou des travaux restant éventuellement à votre charge. En cas de désaccord, vous pouvez refuser de signer l’état des lieux et faire ajouter vos réserves. Votre protection juridique, si vous en disposez, peut alors intervenir pour contester une retenue abusive ou engager un recours amiable.
Recours contentieux et médiation en cas de litige sur la responsabilité
Lorsque le dialogue se rompt et qu’aucun accord amiable n’est trouvé sur la responsabilité du dégât des eaux ou sur la restitution du dépôt de garantie, plusieurs voies de recours s’offrent à vous. La première étape consiste souvent à saisir le service réclamation de l’assureur ou à engager une procédure de médiation via le Médiateur de l’assurance. Cette démarche est gratuite et permet, dans de nombreux cas, de débloquer un dossier sans passer par le tribunal. Vous pouvez également solliciter la commission départementale de conciliation pour les litiges locatifs portant sur les charges et les réparations.
Si ces démarches échouent, le recours contentieux devant le tribunal judiciaire demeure possible, notamment pour contester une retenue injustifiée sur le dépôt de garantie, réclamer une indemnisation complémentaire ou faire reconnaître la responsabilité du bailleur ou du voisin. Il est alors fortement recommandé de vous appuyer sur l’ADIL de votre département ou sur un avocat spécialisé en droit immobilier. Les juges apprécieront la chronologie des faits, les preuves produites (constats, expertises, correspondances) et le respect par chacun de ses obligations pendant le préavis. Un dégât des eaux avant préavis ne doit pas vous priver de vos droits : bien informé et bien accompagné, vous pouvez sécuriser votre départ du logement tout en faisant valoir légitimement vos intérêts.