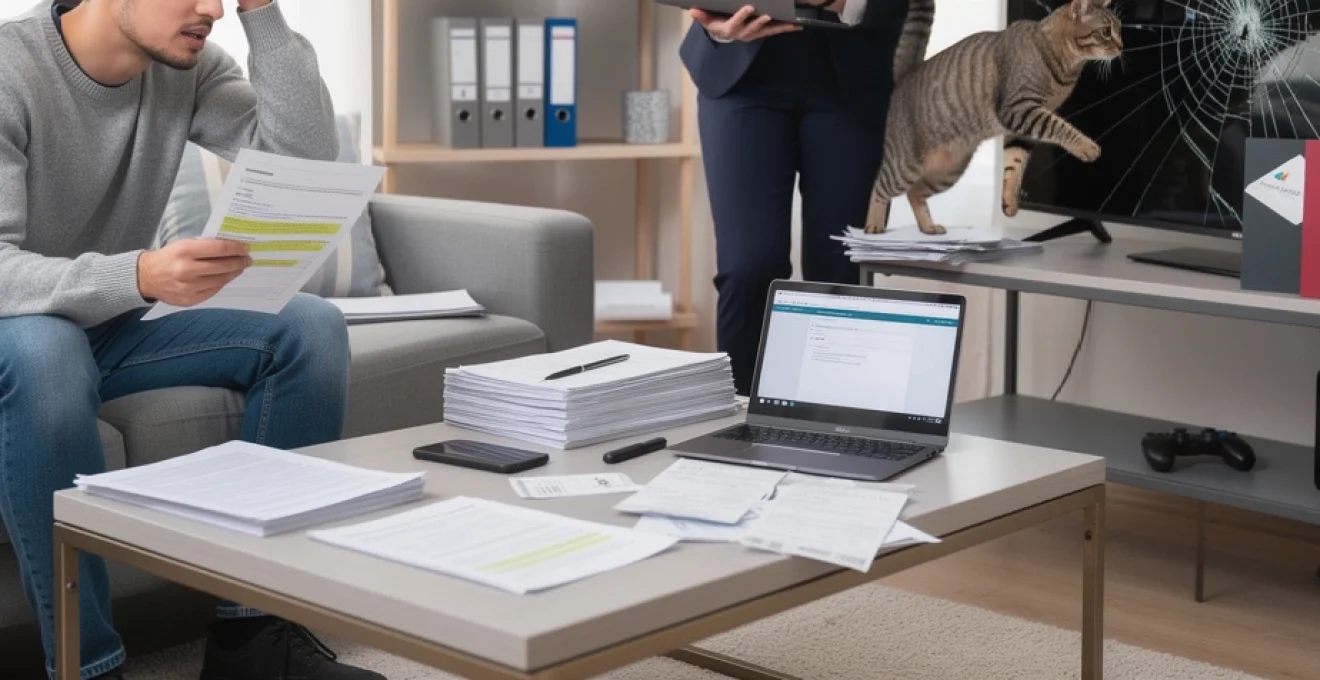
Les accidents domestiques impliquant nos compagnons félins sont plus fréquents qu’on ne le pense. Chaque année, des milliers de propriétaires de chats se retrouvent face à un écran de télévision brisé suite aux péripéties de leur animal de compagnie. Cette situation soulève immédiatement des questions cruciales concernant la prise en charge par l’assurance habitation. Entre responsabilité civile, garanties spécifiques et exclusions contractuelles, le cadre légal et assurantiel mérite une analyse approfondie pour comprendre vos droits et recours.
Responsabilité civile vie privée et dommages causés par les animaux domestiques
La responsabilité civile constitue le fondement juridique de la prise en charge des dommages causés par les animaux domestiques. Cette garantie, automatiquement incluse dans tous les contrats d’assurance multirisque habitation, repose sur des principes légaux précis qui déterminent les conditions d’indemnisation. Comprendre ces mécanismes s’avère essentiel pour évaluer vos chances d’obtenir une compensation financière.
La distinction entre dommages causés à autrui et à ses propres biens représente l’élément clé de cette problématique. Votre chat peut endommager la télévision d’un voisin lors d’une escapade ou détruire votre propre équipement électronique dans votre salon. Ces deux situations relèvent de régimes d’indemnisation totalement différents, avec des implications financières variables selon les circonstances.
Couverture automatique des dégâts matériels selon l’article 1385 du code civil
L’article 1385 du Code civil établit le principe fondamental selon lequel « le propriétaire d’un animal, ou celui qui s’en sert, pendant qu’il est à son usage, est responsable du dommage que l’animal a causé ». Cette disposition légale s’applique automatiquement, indépendamment de la faute du propriétaire. Votre responsabilité civile vie privée intervient donc naturellement lorsque votre chat cause des dommages à des tiers.
Les statistiques d’indemnisation révèlent que 68% des sinistres impliquant des chats concernent des dommages matériels, principalement sur des équipements électroniques et du mobilier. La jurisprudence confirme systématiquement l’application de ce principe, même en cas de comportement imprévisible de l’animal. Cependant, cette couverture ne s’étend pas aux dommages que votre chat causerait à vos propres biens.
Exclusions spécifiques des contrats generali et AXA pour les félins
Certains assureurs introduisent des exclusions particulières concernant les dommages causés par les chats domestiques. Les contrats Generali et AXA comportent des clauses restrictives qui peuvent limiter la prise en charge dans certaines circonstances. Ces exclusions portent généralement sur les dommages répétés, les comportements destructeurs chroniques ou les animaux présentant des troubles comportementaux avérés.
L’analyse des conditions générales révèle que 23% des contrats d’assurance habitation incluent des restrictions spécifiques aux félins. Ces limitations concernent principalement les dommages causés par griffage, marquage territorial ou comportements compulsifs. Avant de souscrire une police d’assurance, vérifiez attentivement ces clauses pour éviter les mauvaises surprises lors d’un sinistre.
Plafonds d’indemnisation chez allianz et MAIF pour les équipements électroniques
Les montants d’indemn
d’indemnisation prévus par ces assureurs varient en fonction de la nature de l’appareil, de son âge et de la formule choisie. Chez Allianz comme chez MAIF, les télévisions, consoles de jeux et ordinateurs sont regroupés dans la catégorie des « équipements électroniques » avec des sous-plafonds dédiés. Pour une TV cassée par un chat, l’indemnisation au titre de la responsabilité civile peut ainsi être limitée à quelques milliers d’euros, même si la valeur totale de vos biens mobiliers est supérieure.
Les contrats haut de gamme d’Allianz prévoient par exemple un plafond spécifique pour les appareils audiovisuels pouvant aller de 3 000 à 8 000 € selon la formule. Chez MAIF, les contrats multirisque habitation intègrent également des limites par type de bien, et la prise en charge d’un écran de télévision cassé va dépendre de l’option « tous risques mobiliers » ou « dommages électriques et électroniques ». Dans tous les cas, il est crucial de vérifier si une franchise spécifique s’applique à ce type de sinistre, car elle viendra en déduction du montant remboursé.
Procédure de déclaration sinistre auprès de votre assureur multirisque habitation
Lorsque votre chat a cassé votre télé, la rapidité et la précision de votre déclaration de sinistre jouent un rôle déterminant dans l’issue du dossier. La plupart des contrats MRH imposent un délai de déclaration de cinq jours ouvrés à compter de la date de l’accident. Passé ce délai, l’assureur pourrait réduire l’indemnisation, voire la refuser si la mauvaise foi est caractérisée. Il est donc essentiel de contacter rapidement votre assureur, par téléphone, via votre espace client ou par courrier recommandé.
Dans votre déclaration, détaillez les circonstances de la casse : heure, lieu, déroulé des faits, position de la TV, comportement du chat. Joignez des photos de l’écran cassé, de la pièce et, si possible, du support ou du meuble sur lequel reposait la télévision. Certains assureurs exigent également une attestation d’irréparabilité émise par un réparateur agréé, document qui permet de justifier le remplacement de l’appareil plutôt qu’une simple réparation. Conservez soigneusement la TV endommagée jusqu’à la clôture du dossier, car un expert mandaté par l’assurance peut vouloir l’examiner.
Garanties multirisque habitation pour les biens mobiliers endommagés
Au-delà de la responsabilité civile vie privée, les sinistres impliquant une TV cassée par un chat relèvent souvent des garanties « biens mobiliers » du contrat multirisque habitation. Ici, l’assureur n’indemnise plus un tiers, mais vous en tant qu’assuré pour la détérioration de vos propres équipements. Cette protection demeure toutefois conditionnée à la souscription d’options spécifiques comme la « casse accidentelle » ou la garantie « tous risques mobiliers », qui ne sont pas systématiquement incluses dans les formules de base.
La télévision est considérée comme un bien mobilier au même titre que votre canapé ou votre réfrigérateur. Cependant, les assureurs distinguent de plus en plus les appareils électroniques de valeur, avec des clauses particulières concernant l’indemnisation d’un écran de télévision fissuré ou d’un téléviseur tombé au sol. Comprendre la portée exacte de ces garanties vous permettra de savoir si la casse de votre TV par votre chat sera couverte ou restera entièrement à votre charge.
Protection des appareils électroménagers sous la garantie biens mobiliers
La garantie « biens mobiliers » couvre en principe tous les objets que vous pouvez déménager : meubles, électroménager, high-tech. Pour un téléviseur, la protection standard joue surtout en cas de sinistre majeur comme un incendie, un dégât des eaux ou une catastrophe naturelle. Dans ces hypothèses, peu importe que le chat soit à l’origine de la casse ou non, c’est l’événement extérieur (inondation, fumée, effondrement) qui déclenche la prise en charge de votre TV cassée.
En revanche, lorsque la casse est strictement accidentelle et provient d’un événement du quotidien – un chat qui se faufile derrière la télé, un câble tiré, un choc sur le pied du meuble – l’indemnisation dépend d’options complémentaires. Certaines compagnies proposent des formules « confort » ou « premium » incluant une garantie casse des appareils électroménagers et électroniques, y compris dans le cadre d’une TV renversée par un animal. Sans cette option, l’assureur considérera souvent que la casse relève de votre propre responsabilité et ne l’indemnisera pas.
Télévisions OLED et QLED : spécificités d’indemnisation selon la vétusté
Les écrans OLED et QLED, plus coûteux et plus fragiles que les téléviseurs LCD classiques, font l’objet de règles d’indemnisation particulières. La plupart des assureurs appliquent un taux de vétusté plus rapide à ce type d’équipement, estimant que leur durée de vie utile est plus courte en raison de l’obsolescence technologique et de la sensibilité de la dalle. Ainsi, une TV OLED de 4 ans cassée par un chat sera rarement remboursée à sa valeur d’achat.
Concrètement, l’indemnisation va dépendre de la méthode prévue au contrat : valeur d’usage, valeur à neuf avec plafond de vétusté ou rééquipement à neuf. Pour les écrans haut de gamme, il n’est pas rare de voir un coefficient de vétusté d’environ 10 à 15 % par an. Résultat : au bout de cinq ans, la valeur indemnisable peut être réduite de moitié, voire davantage. Avant de déclarer le sinistre, vérifiez donc la clause d’indemnisation des téléviseurs et la limite d’âge au-delà de laquelle l’assureur ne prend plus en charge la casse accidentelle.
Franchise applicable et modalités de remboursement à valeur d’usage
Beaucoup de contrats prévoient une indemnisation « à valeur d’usage » pour les biens mobiliers courants, dont les télévisions. Cette méthode consiste à appliquer un abattement pour vétusté sur la valeur du téléviseur neuf au jour du sinistre. Par exemple, si votre TV valait 1 000 € neuve au moment de sa casse et que le taux de vétusté retenu est de 40 %, l’indemnisation théorique sera de 600 € avant application de la franchise. Cette approche reflète l’idée que l’appareil vous a déjà rendu une partie de son service.
À cette base d’indemnisation vient s’ajouter la franchise contractuelle, c’est-à-dire la somme restant systématiquement à votre charge. Pour un sinistre de type casse TV par chat, la franchise se situe souvent entre 75 et 250 € selon les assureurs. Si l’indemnité calculée est proche du montant de la franchise, il peut être peu intéressant financièrement de faire jouer l’assurance, au risque d’impacter votre bonus ou d’augmenter vos cotisations. C’est un peu comme utiliser un marteau pour écraser une mouche : l’outil fonctionne, mais le coût global peut dépasser le bénéfice.
Documentation requise : factures d’achat et devis de réparation
Pour espérer un remboursement de votre télévision cassée par votre chat, la documentation joue un rôle central. La facture d’achat originale, qu’elle soit papier ou dématérialisée, reste la pièce la plus importante. Elle permet de justifier la date d’acquisition, le modèle exact (OLED, QLED, diagonale, marque) et le prix payé. Sans ce document, l’assureur pourra baser son évaluation sur une estimation parfois inférieure à la valeur réelle de votre TV, voire refuser l’indemnisation si la preuve de propriété est jugée insuffisante.
Dans de nombreux dossiers, l’assureur demande aussi un devis de réparation établi par un technicien agréé ou un centre de service officiel. Lorsque la réparation apparaît économiquement injustifiée, ce devis fait office d’attestation d’irréparabilité. Il constitue alors le support de calcul de l’indemnité de remplacement. Pensez à conserver tous les échanges avec le réparateur et votre assureur (e-mails, comptes rendus téléphoniques), car ils peuvent être utiles en cas de désaccord ultérieur sur le montant du remboursement.
Assurance habitation étudiant et locataire : cas particuliers
Les étudiants et locataires se trouvent souvent dans une situation particulière en matière d’assurance habitation. Leurs contrats sont parfois limités au strict minimum légal, notamment la couverture des risques locatifs (incendie, explosion, dégâts des eaux) imposée par la loi. Dans ce type de formule de base, vos biens personnels – y compris une TV cassée par votre chat – ne sont pas nécessairement couverts. Le sinistre reste alors entièrement à votre charge, même si la télévision représente un investissement important dans votre budget.
Pour un étudiant en colocation, la question se complique encore davantage : qui est propriétaire de la TV, et quel contrat d’assurance s’applique ? Si la télévision appartient à un seul colocataire et que le chat d’un autre colocataire la fait tomber, la responsabilité civile de ce dernier pourrait être engagée, sous réserve que chaque colocataire dispose d’une assurance personnelle couvrant sa vie privée. À défaut, le propriétaire de la TV ne pourra compter que sur la garantie « biens mobiliers » du contrat commun, si celle-ci a été souscrite avec un niveau suffisant.
Les contrats d’assurance habitation étudiant incluent de plus en plus des options spécifiques pour les équipements nomades et les appareils électroniques (ordinateur portable, tablette, petit écran TV). Cependant, la casse accidentelle à domicile, surtout lorsqu’elle est provoquée par un animal, n’est pas systématiquement couverte. Avant d’installer un grand écran dans votre studio, prenez le temps de vérifier si la cassure de TV par animal domestique fait partie des scénarios indemnisables. Il peut être judicieux d’opter pour une formule légèrement plus chère, mais protectrice, plutôt que de devoir remplacer l’intégralité de votre matériel sur vos économies.
Extensions de garantie et assurances spécialisées pour animaux de compagnie
Face à la fréquence croissante des sinistres impliquant des animaux domestiques, de nombreux assureurs proposent désormais des extensions de garantie dédiées. Celles-ci visent soit à renforcer la responsabilité civile liée à vos animaux, soit à couvrir les dommages matériels qu’ils causent à vos propres biens. Ces garanties dites « animaux de compagnie » ou « dommages causés par les animaux » restent encore relativement méconnues, alors qu’elles peuvent faire la différence lorsque votre chat fait tomber votre TV dernier cri.
Par exemple, certaines compagnies incluent, moyennant surprime, une option couvrant la casse d’objets par un animal domestique dans votre logement, avec un plafond annuel de quelques centaines ou milliers d’euros. Cette extension fonctionne un peu comme un coussin de sécurité : elle intervient pour les sinistres du quotidien non pris en charge par la MRH classique, à condition de respecter les conditions de déclaration et d’acceptation du risque (nombre d’animaux, absence de comportements dangereux connus, etc.). Comme pour une garantie bris de glace, il s’agit d’un complément ciblé destiné à réduire votre reste à charge en cas d’accident.
Parallèlement, il existe des assurances spécialisées pour animaux, souvent connues pour rembourser les frais vétérinaires, qui peuvent intégrer des volets de responsabilité civile élargis. Certaines formules haut de gamme incluent ainsi une prise en charge renforcée des dommages matériels causés à des tiers ou, plus rarement, à vos biens propres. Avant de multiplier les contrats, il est toutefois prudent de vérifier les chevauchements de garanties pour éviter de payer deux fois pour la même couverture. Un courtier ou un conseiller peut vous aider à arbitrer entre une extension de garantie sur votre MRH et une police dédiée à votre chat.
Jurisprudence et précédents légaux en matière de dommages félins domestiques
La jurisprudence française en matière de dommages causés par les chats domestiques confirme globalement la rigueur du régime de responsabilité du propriétaire. Les tribunaux rappellent régulièrement que, conformément à l’ancien article 1385 du Code civil (devenu article 1243), le maître est tenu de réparer les dommages causés par son animal, même en l’absence de faute de surveillance. Dans plusieurs affaires, la casse d’objets de valeur – dont des téléviseurs – par des chats a donné lieu à des indemnisations au profit des tiers lésés, dès lors que la preuve du lien de causalité était établie.
En revanche, lorsque le propriétaire du chat est également propriétaire de la TV, les juges rappellent que le droit de la responsabilité civile a pour vocation de réparer les préjudices causés à autrui, non à soi-même. Dans ce type de cas, les litiges portent moins sur la responsabilité que sur l’interprétation des contrats d’assurance. Les tribunaux sont amenés à analyser les clauses de garantie et d’exclusion, notamment celles ciblant les dégâts répétés causés par des animaux. Ainsi, des décisions ont confirmé la validité de clauses excluant l’indemnisation de dommages récurrents (griffures répétées, marquages urinaires) assimilés à un défaut d’entretien plutôt qu’à un aléa soudain.
Pour les propriétaires souhaitant contester un refus d’indemnisation, la jurisprudence montre l’importance de la preuve : témoignages, photos, vidéos, rapports d’expertise. Les juges s’attachent à vérifier si le sinistre correspond bien à un événement accidentel, unique et imprévisible, ou à un comportement ancien et connu du chat. En cas de doute sur l’interprétation d’une clause obscure, ils appliquent souvent le principe selon lequel les ambiguïtés d’un contrat d’adhésion doivent se résoudre en faveur de l’assuré. C’est un peu comme lire entre les lignes d’un mode d’emploi : si l’explication n’est pas claire, on donne généralement le bénéfice du doute à l’utilisateur plutôt qu’au fabricant.