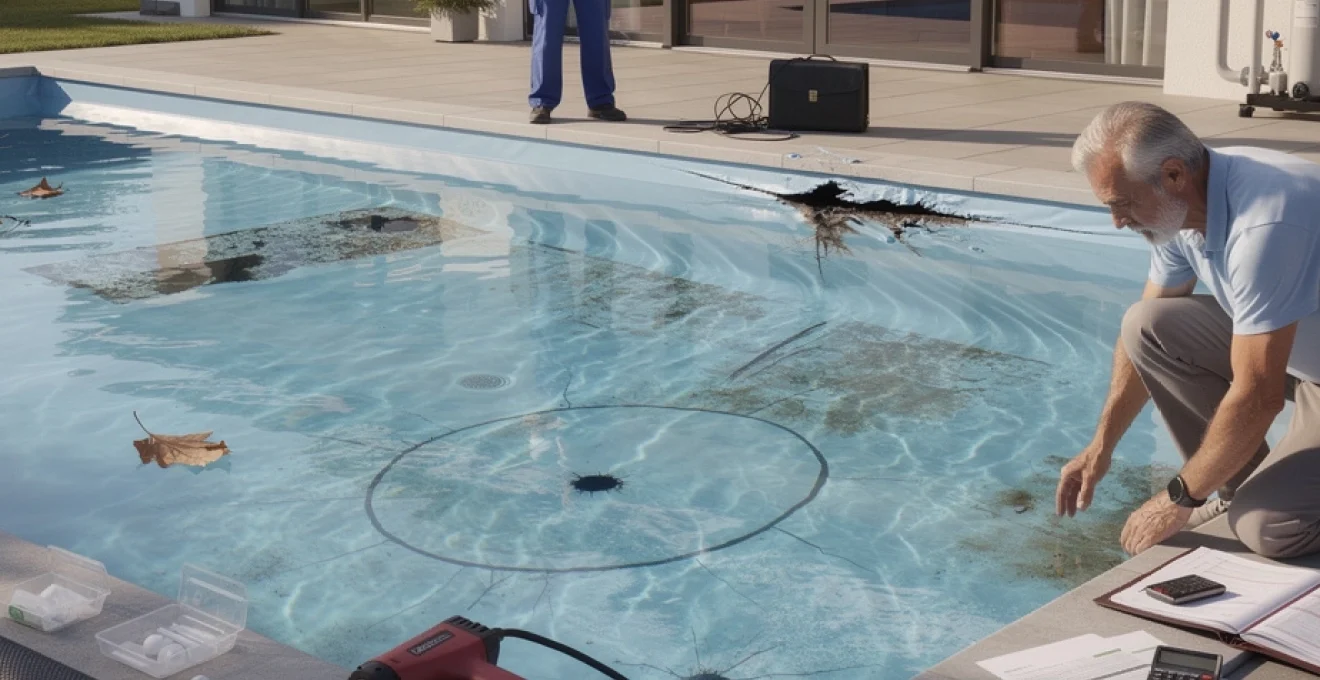
Face à un liner de piscine déchiré, les propriétaires se retrouvent souvent dans une situation délicate, oscillant entre l’espoir d’une prise en charge par leur assurance habitation et la crainte d’une exclusion de garantie. Cette problématique touche chaque année des milliers de propriétaires de piscines en France, où l’on dénombre plus de 3,2 millions de bassins privés. La question de la couverture assurantielle devient d’autant plus cruciale que le coût de remplacement d’un liner peut varier de 2 000 à 8 000 euros selon les dimensions et la qualité du revêtement. L’analyse des clauses contractuelles et la compréhension des mécanismes d’indemnisation s’avèrent essentielles pour éviter les mauvaises surprises et optimiser ses chances de remboursement.
Typologie des dommages au liner : déchirures, perforations et détériorations couvertes
La classification des dommages au liner constitue un élément déterminant dans l’évaluation de la prise en charge assurantielle. Les compagnies d’assurance distinguent généralement quatre catégories principales de détériorations, chacune étant soumise à des critères d’appréciation spécifiques. Cette segmentation permet aux experts d’identifier l’origine du sinistre et de déterminer si celui-ci relève d’un événement couvert ou d’une exclusion contractuelle.
Déchirures mécaniques par objets tranchants et débris végétaux
Les déchirures mécaniques représentent environ 35% des sinistres déclarés concernant les liners de piscine. Ces dommages résultent principalement de l’impact d’objets tranchants ou contondants tombés accidentellement dans le bassin. Les branches d’arbres, particulièrement lors d’épisodes venteux, constituent la cause la plus fréquente de ce type de détérioration. L’assurance habitation couvre généralement ces dommages lorsqu’ils résultent d’un événement climatique déclaré ou d’une cause extérieure identifiable.
Les tessons de verre, débris métalliques ou outils de jardinage oubliés près du bassin peuvent également provoquer des perforations importantes. Dans ces cas, la couverture assurantielle dépend largement des circonstances du sinistre et de la capacité du propriétaire à démontrer le caractère accidentel du dommage.
Perforations causées par les équipements de nettoyage automatique dolphin et zodiac
Les robots nettoyeurs automatiques, bien qu’indispensables à l’entretien de la piscine, peuvent occasionnellement endommager le liner. Les modèles Dolphin et Zodiac, leaders du marché, présentent parfois des dysfonctionnements mécaniques susceptibles de perforer le revêtement étanche. Ces incidents surviennent généralement lorsque les brosses rotatives se bloquent ou que les chenilles du robot présentent des aspérités.
La prise en charge de ce type de dommage reste délicate car elle implique souvent un défaut d’entretien ou une utilisation non conforme du matériel. La garantie constructeur du robot peut parfois intervenir en complément de l’assurance habitation, créant une situation de concurrence entre les deux couvertures.
Détérioration chimique due aux surdosages de chlore et ph déséquilibré
L’altération chimique du liner constitue un motif fréquent d’exclusion de garantie. Un pH mal équilibré, maintenu durablement en dehors de la fourchette optimale de
7,0 à 7,4, accélère le vieillissement du PVC, le rend cassant et favorise l’apparition de taches. De la même manière, un surdosage de chlore ou l’utilisation répétée de galets directement en contact avec le revêtement provoquent des brûlures chimiques, des décolorations localisées et, à terme, des craquelures puis des micro-déchirures. Pour l’assureur, ces dommages sont presque toujours assimilés à un défaut d’entretien, donc à une cause interne et progressive exclue des garanties dommages classiques.
Dans la plupart des contrats d’assurance habitation avec option piscine, les conditions générales précisent que les dommages « résultant d’un mauvais entretien, d’un défaut de surveillance ou du non-respect des préconisations du fabricant » ne donnent pas lieu à indemnisation. En pratique, si l’expert constate un historique de pH déséquilibré, des traces évidentes de surchloration ou l’absence de carnet d’entretien, il conclura très souvent à une exclusion. Vous avez donc tout intérêt à conserver vos factures de produits, analyses d’eau et rapports d’intervention, qui pourront démontrer que vous avez respecté les bonnes pratiques.
Vieillissement prématuré du PVC armé et liner soudé
Le vieillissement prématuré du liner, qu’il soit en PVC simple ou en PVC armé 150/100e, constitue un autre point de friction fréquent avec les assureurs. Au-delà de 8 à 12 ans, l’usure naturelle du revêtement (perte de souplesse, microfissures, décoloration uniforme) est généralement considérée comme normale, et donc non indemnisable. Toutefois, lorsque des problèmes apparaissent dès les premières années (craquelures généralisées, soudure qui lâche, cloques importantes), la frontière entre vice de matériau, défaut de pose et mauvaise utilisation devient plus floue.
Dans ce cas, plusieurs garanties peuvent potentiellement se cumuler ou se succéder : la garantie de parfait achèvement (1 an), la garantie biennale sur certains équipements, la garantie décennale du pisciniste si l’étanchéité est compromise, et enfin l’extension « piscine » de votre assurance habitation pour les conséquences d’un sinistre (dégât des eaux, affouillement, dommages au local technique). L’expertise va chercher à déterminer si le vieillissement prématuré résulte d’un défaut de fabrication ou d’un non-respect des prescriptions (température d’eau trop élevée, couverture opaque utilisée en plein été, vidange trop longue, etc.). Plus vous serez en mesure de prouver une utilisation conforme, plus vous aurez d’arguments pour contester une exclusion sèche fondée sur la seule vétusté.
Analyse des clauses d’exclusion dans les contrats MRH et assurance habitation
La plupart des propriétaires découvrent les exclusions de leur contrat d’assurance habitation au pire moment : au moment du sinistre. Pourtant, pour un liner de piscine déchiré, ce sont précisément ces clauses qui vont décider entre indemnisation et refus de prise en charge. Les contrats multirisques habitation (MRH) comportent presque toujours un chapitre spécifique aux « biens immobiliers par destination » et aux « aménagements extérieurs », dans lequel la piscine et son liner sont classés.
On distingue généralement trois grandes familles d’exclusions : celles liées à l’usure et à la vétusté, celles relatives au manque d’entretien ou au non-respect des normes (sécurité, chimie de l’eau), et enfin les limitations propres à certains événements (gel, mouvements de terrain, inondations non reconnues en catastrophe naturelle). Comprendre ces mécanismes vous permet d’anticiper les arguments de l’expert et, le cas échéant, de préparer une contre-argumentation solide avec des éléments factuels.
Exclusions liées à l’usure normale et vétusté du revêtement étanche
Dans tous les contrats MRH, l’« usure normale » et la « vétusté » figurent en tête des exclusions standard. Appliquées à un liner de piscine déchiré, ces notions permettent à l’assureur de refuser la prise en charge lorsque le dommage est la conséquence logique de l’âge du revêtement. Un liner posé depuis 10, 12 ou 15 ans, exposé aux UV, aux variations de température et aux contraintes mécaniques, est considéré comme un matériau en fin de vie : une fissure ou une déchirure localisée sera alors souvent assimilée à un défaut structurel lié au temps.
La difficulté, pour vous comme pour l’expert, consiste à distinguer la déchirure accidentelle (chute d’un objet, sinistre climatique) de la rupture par fatigue du matériau. Les contrats prévoient généralement un abattement pour vétusté, exprimé en pourcentage par année d’ancienneté, qui vient diminuer le montant de l’indemnisation même lorsque le sinistre est reconnu. Ainsi, un liner de 8 ans peut être indemnisé à seulement 40 ou 50 % de sa valeur de remplacement. Pour limiter l’impact de cette exclusion, certains assureurs proposent une option « valeur à neuf » qui réduit, pendant une durée déterminée, l’abattement lié à la vétusté.
Responsabilité civile versus garantie dommages aux biens immobiliers
Une confusion fréquente consiste à penser que la responsabilité civile (RC) couvre le liner lui-même. En réalité, la RC de votre assurance habitation indemnise uniquement les dommages que vous causez à des tiers (voisin, invité, locataire), par exemple en cas de blessure dans la piscine ou de fuite d’eau endommageant la propriété mitoyenne. Le revêtement étanche de votre bassin relève, lui, des garanties « dommages aux biens immobiliers » ou « piscine et installations », prévues dans les options spécifiques de nombreux contrats MRH.
Concrètement, un liner de piscine déchiré sera indemnisé soit au titre d’un événement garanti (tempête, grêle, incendie, vandalisme…), soit au titre d’une garantie plus large « dommages accidentels aux installations de piscine », lorsqu’elle existe. La RC n’interviendra qu’en complément, par exemple pour rembourser les frais engagés par un voisin dont le terrain a été inondé par la fuite issue de votre bassin. D’où l’importance de bien distinguer, lors de la déclaration, les dommages subis par votre piscine de ceux causés à autrui : les règles de prise en charge et les franchises ne sont pas les mêmes.
Clauses spécifiques allianz, axa et groupama concernant les équipements de piscine
Si chaque assureur a sa propre rédaction contractuelle, on retrouve des tendances communes chez les grands acteurs du marché comme Allianz, Axa ou Groupama en matière d’assurance piscine. Chez Allianz, les piscines enterrées et semi-enterrées peuvent être couvertes par une extension de garantie qui inclut le bassin, le liner, le local technique et certains équipements, mais exclut le plus souvent les piscines hors-sol et les dommages résultant d’un manque d’entretien chimique. Axa propose, selon les formules, une garantie « aménagements extérieurs » qui englobe la piscine, avec des plafonds d’indemnisation dédiés et un abattement de vétusté clairement précisé.
Groupama, de son côté, distingue généralement le bassin et ses équipements fixes (pompe, filtre, chauffage, abri) des accessoires mobiles (robot, mobilier de plage), ces derniers étant parfois couverts seulement en cas de vol ou de vandalisme. Dans ces trois contrats, les dommages purement esthétiques (décoloration, taches) sont souvent exclus, sauf s’ils résultent directement d’un sinistre garanti. Avant de compter sur un remboursement, il est donc indispensable de vérifier : si le liner de piscine déchiré est bien listé dans les biens assurés, quels événements déclenchent la garantie et quels plafonds ou franchises spécifiques s’appliquent aux équipements de piscine.
Franchise applicable et plafonds d’indemnisation pour liner PVC
Au-delà de la question « assurance ou exclusion », le montant réel de l’indemnité dépend de deux paramètres souvent sous-estimés : la franchise et le plafond d’indemnisation. Pour un liner PVC, la franchise se situe fréquemment entre 150 et 400 euros selon les assureurs et le niveau de gamme du contrat. Cela signifie que pour un dommage évalué à 2 000 euros, vous ne percevrez en réalité que 1 600 à 1 850 euros, auxquels il faut encore retrancher la vétusté éventuelle.
Les plafonds d’indemnisation spécifiques à la piscine peuvent, eux, être exprimés en montant global (par exemple 10 000 ou 20 000 euros par sinistre) ou en pourcentage de la valeur déclarée du bien immobilier. Si vous avez sous-évalué le coût de remplacement de votre liner et de vos équipements, vous risquez une indemnisation partielle en cas de sinistre majeur (chute d’arbre, affaissement). Pour optimiser votre couverture, il est recommandé de revoir périodiquement ces montants, notamment après une rénovation complète ou l’installation d’un liner armé haut de gamme, et d’arbitrer entre une franchise plus élevée (prime plus basse) et une protection quasi intégrale des gros sinistres.
Procédure de déclaration sinistre et expertise contradictoire
Lorsqu’un liner de piscine se déchire brutalement, la première réaction est souvent de chercher à « bricoler » une réparation. Pourtant, du point de vue assurantiel, les heures qui suivent le sinistre sont déterminantes. Vous devez d’abord limiter l’aggravation des dommages (réduire le niveau d’eau si la fuite menace une structure voisine, couper les alimentations électriques du local technique) tout en conservant au maximum l’état des lieux pour l’expert. Photographiez sous différents angles la déchirure, le niveau d’eau, les éventuels débris ou objets responsables, ainsi que l’environnement immédiat (arbres, abri, margelles endommagées).
La déclaration doit ensuite être faite dans les délais prévus par votre contrat : en règle générale, 5 jours ouvrés pour un sinistre standard (déchirure accidentelle, événement climatique classique), 2 jours pour un vol et jusqu’à 30 jours après la publication de l’arrêté ministériel pour une catastrophe naturelle (mouvement de terrain, inondation reconnue). Vous pouvez déclarer le sinistre par téléphone, via votre espace client ou par courrier recommandé, en détaillant les circonstances (date, heure, origine présumée) et en joignant les premiers justificatifs disponibles. Plus votre récit sera précis et cohérent, plus l’analyse du dossier sera rapide.
Dans un second temps, l’assureur peut mandater un expert, surtout lorsque le montant potentiel d’indemnisation dépasse quelques centaines d’euros. Cette expertise a pour objet de vérifier la réalité des dommages, d’identifier la cause et de chiffrer le coût de remise en état. N’hésitez pas à préparer cette visite en réunissant : facture du liner et de la pose, notice d’entretien, relevés d’analyses d’eau, éventuels courriers échangés avec le pisciniste ou le fabricant. Vous pouvez également solliciter un devis de remplacement ou de réparation auprès d’un professionnel, qui servira de base de discussion avec l’expert.
En cas de désaccord sur l’origine du sinistre (usure versus choc accidentel, défaut d’entretien versus vice de matériau) ou sur le montant de l’indemnisation, vous avez la possibilité de demander une expertise contradictoire. Vous mandatez alors votre propre expert, à vos frais dans un premier temps, pour contrebalancer le rapport initial. Si les conclusions vous sont favorables et que l’assureur revoit sa position, tout ou partie de ces frais peut vous être remboursé, selon les clauses de votre contrat de protection juridique. Cette démarche est particulièrement pertinente lorsque la déchirure concerne un liner récent ou un PVC armé hautement qualitatif, dont la durée de vie théorique n’est manifestement pas atteinte.
Solutions de réparation : kit rustine, soudure à chaud et remplacement intégral
Une fois la situation déclarée et stabilisée, se pose la question cruciale : faut-il réparer ou remplacer le liner de piscine déchiré ? La réponse dépend de plusieurs paramètres : taille et emplacement de la déchirure, âge du revêtement, type de liner (simple ou armé), coût de la main-d’œuvre locale et position de l’assureur. Entre les kits de rustines à quelques dizaines d’euros et le remplacement intégral pouvant atteindre plusieurs milliers d’euros, le spectre des solutions est large.
On distingue généralement trois niveaux d’intervention. Les réparations temporaires par patch adhésif sous-marin, utiles pour contenir une fuite en attendant l’expert ou la saison suivante. Les réparations professionnelles par soudure thermique ou collage à chaud, particulièrement indiquées pour les liners armés et les soudures de jonction. Enfin, le remplacement complet lorsque la zone endommagée est trop importante ou que le liner a déjà largement dépassé la moitié de sa durée de vie théorique. Chacune de ces options a ses avantages, ses limites et son impact sur une éventuelle indemnisation.
Techniques de réparation temporaire par patch adhésif sous-marin
Les kits de réparation de liner, souvent vendus sous forme de « rustines » PVC et de colle spécifique utilisable sous l’eau, constituent une solution d’urgence appréciable. Ils permettent de colmater rapidement une déchirure ponctuelle ou un trou de quelques centimètres, sans vidanger le bassin ni faire intervenir un professionnel. Concrètement, vous découpez un patch aux bords arrondis, appliquez généreusement la colle sur sa face interne, puis le plaquez fermement sur la zone endommagée, en chassant les bulles d’air. Une pression continue pendant quelques minutes favorise l’adhérence initiale.
Cette technique présente toutefois des limites. Sur un liner vieilli, durci ou craquelé, l’adhérence est souvent médiocre et la réparation peut lâcher au fil des semaines, notamment si le robot de nettoyage passe régulièrement sur la zone. De plus, l’aspect esthétique est rarement parfait : la rustine reste visible et peut se décoller en partie. Pour l’assureur, l’utilisation d’un patch temporaire n’est pas problématique en soi, tant qu’elle ne complique pas l’expertise visuelle. Il convient donc de photographier la déchirure avant toute intervention et, si possible, d’utiliser des kits transparents ou de couleur proche du liner pour limiter l’impact visuel en attendant une solution définitive.
Soudure thermique professionnelle pour liner armé 150/100ème
Pour les piscines équipées d’un liner armé 150/100e (membrane renforcée de fibres polyester), la réparation par soudure thermique constitue souvent la solution la plus fiable. Un professionnel spécialisé utilise un décapeur thermique ou un fer à souder adapté, associé à une bande de PVC compatible, pour fusionner la rustine avec le revêtement existant. Le résultat, lorsque la soudure est bien réalisée, offre une étanchéité durable et une résistance mécanique proche de l’origine, y compris sur des zones sollicitées comme les angles ou les marches.
Cette technique exige toutefois un savoir-faire précis : mauvaise température, pression irrégulière ou préparation de surface insuffisante peuvent fragiliser davantage la zone traitée. En termes de coût, une réparation ponctuelle par soudure thermique reste nettement moins onéreuse qu’un changement complet de liner, tout en prolongeant significativement la durée de vie du revêtement. Pour un sinistre pris en charge, l’expert privilégiera parfois cette solution si la superficie endommagée reste limitée, ce qui lui permet de contenir le montant de l’indemnisation tout en vous garantissant une remise en état satisfaisante.
Critères de remplacement total : superficie endommagée et coût-bénéfice
À partir de quel moment doit-on renoncer aux rustines et envisager un remplacement complet du liner de piscine déchiré ? Les professionnels s’accordent généralement sur plusieurs critères. D’abord, l’étendue des dégâts : au-delà de quelques réparations ponctuelles, lorsque les déchirures se multiplient ou que de larges zones présentent des craquelures, la réparation devient un simple pansement sur un revêtement en fin de vie. Ensuite, l’âge du liner : s’il a déjà 8 à 10 ans pour un PVC classique (ou 12 à 15 ans pour un liner armé), investir dans des réparations lourdes peut s’avérer peu rentable à moyen terme.
Un calcul de coût-bénéfice s’impose alors : additionner le prix des réparations envisagées, y compris les vidanges partielles ou totales, et le comparer au devis d’un liner neuf posé. Il ne faut pas oublier les coûts indirects : remise à niveau du support, reprise des joints périphériques, éventuelles modifications du rail d’accroche. Dans certains cas, l’expert d’assurance préférera prendre en charge une partie significative du remplacement intégral (après vétusté et franchise), plutôt que de financer une succession de réparations dont la durabilité est incertaine. Vous avez tout intérêt, lors de la discussion avec l’expert, à présenter plusieurs devis détaillés pour objectiver ce choix.
Installation de liner de remplacement : rail d’accroche et système hung
Le remplacement d’un liner ne se limite pas à « changer la bâche ». C’est une opération technique qui doit tenir compte du système d’accroche existant, le plus répandu étant le rail Hung positionné sous les margelles. Ce profilé aluminium ou PVC reçoit la lèvre du liner, qui est ensuite plaquée par la pression de l’eau. Lors d’une rénovation, il est souvent nécessaire de vérifier l’état de ces rails, voire de les remplacer s’ils présentent de la corrosion, des déformations ou un mauvais alignement susceptibles de fragiliser le nouveau revêtement.
Une pose correcte implique également un ajustement précis des cotes (longueur, largeur, profondeur, forme des escaliers) et une préparation soigneuse du support (nettoyage, suppression des aspérités, pose éventuelle de feutre de protection). Un liner mal tendu ou mal positionné risque de souffrir de plis permanents, de poches d’eau stagnante et donc d’un vieillissement prématuré. Côté assurance, un remplacement réalisé par un professionnel qualifié, avec facture détaillée, constitue une garantie supplémentaire : en cas de nouveau sinistre lié à un défaut de pose, vous pourrez activer la responsabilité du pisciniste ou sa garantie décennale, en complément de votre contrat habitation.
Prévention des sinistres et maintenance préventive du revêtement étanche
Éviter qu’un liner de piscine ne se déchire prématurément, c’est souvent une combinaison de bons réflexes quotidiens et de quelques contrôles structurés dans l’année. Du point de vue de l’assureur, la prévention réduit le risque de sinistre et renforce votre position en cas de litige : un propriétaire qui peut démontrer un entretien rigoureux aura plus de chances de voir son dossier traité favorablement. Du vôtre, c’est aussi un moyen de prolonger la durée de vie du revêtement et de différer le coût important d’un remplacement complet.
Sur le plan chimique, le maintien d’un équilibre de l’eau est essentiel : pH entre 7,0 et 7,4, taux de chlore adapté, contrôle régulier de l’alcalinité et de la dureté calcaire. Un peu comme pour la santé, où un suivi régulier évite des pathologies lourdes, quelques minutes par semaine suffisent à prévenir des dégradations irréversibles du PVC. Sur le plan mécanique, bannissez les objets tranchants autour et dans le bassin, imposez l’absence de verre à proximité immédiate, surveillez l’état des brosses et chenilles de votre robot, et protégez la piscine lors des épisodes de vent fort avec une bâche adaptée.
Enfin, un contrôle visuel approfondi au début et à la fin de chaque saison vous permettra de détecter rapidement les zones ternies, les microfissures ou les soudures qui commencent à travailler. Mieux vaut traiter une petite faiblesse immédiatement (renforcement local, avis d’un pisciniste) que d’attendre la déchirure spectaculaire en plein été. En informant clairement votre assureur de l’existence de votre piscine, en choisissant une option « piscine » adaptée à la valeur réelle de vos équipements, et en respectant ces quelques règles d’entretien, vous placez votre liner de piscine dans les meilleures conditions : à la fois pour durer, et pour être correctement indemnisé en cas de sinistre avéré.