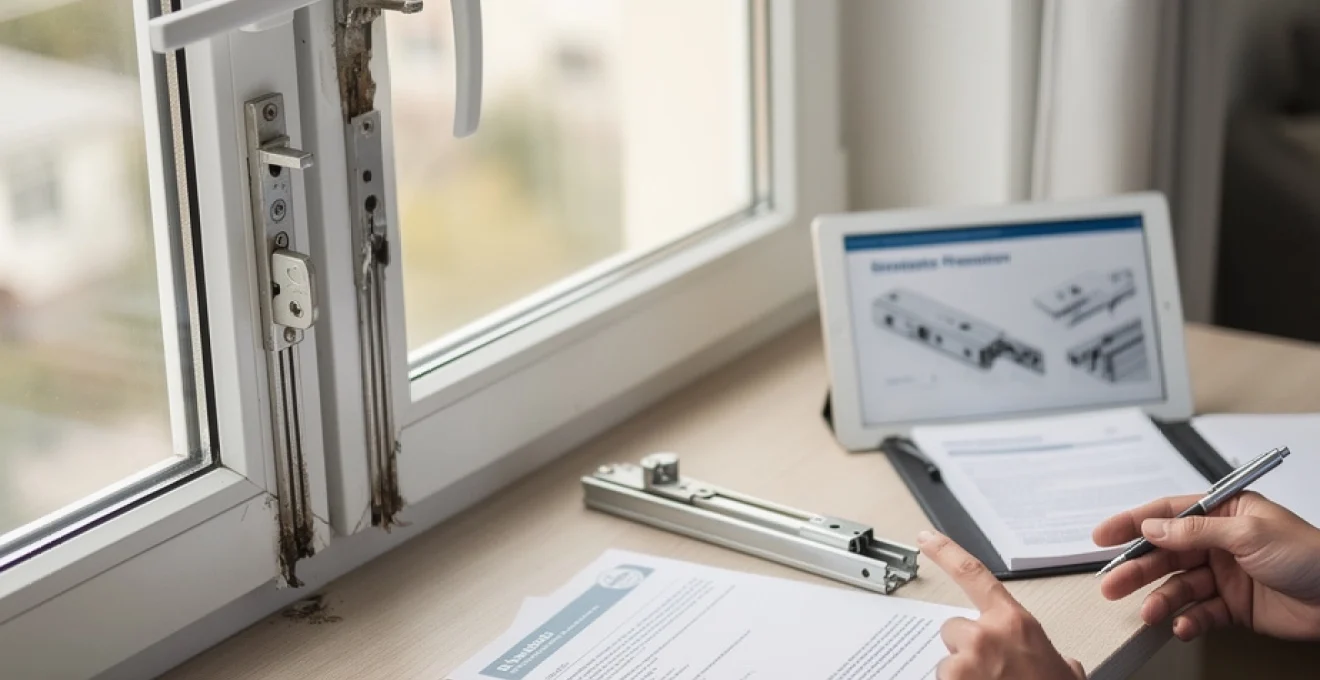
Les défaillances de poignées de fenêtre représentent un enjeu majeur pour les propriétaires et locataires, soulevant des questions complexes concernant la prise en charge par l’assurance habitation. Entre vétusté normale et dommage accidentel, la frontière reste souvent floue, créant des situations litigieuses lors des demandes d’indemnisation. Les mécanismes de fermeture modernes, qu’ils soient à crémone traditionnelle ou multipoints sophistiqués, subissent des contraintes mécaniques importantes qui peuvent conduire à des ruptures soudaines. Cette problématique technique nécessite une compréhension approfondie des garanties contractuelles et des procédures d’expertise pour optimiser vos chances d’obtenir une indemnisation équitable.
Typologie des défaillances de poignées de fenêtre et mécanismes d’usure
Les systèmes de fermeture des menuiseries modernes intègrent des mécanismes complexes dont la défaillance peut survenir selon plusieurs modalités. L’analyse technique de ces ruptures constitue un élément déterminant dans l’évaluation de la prise en charge assurantielle, car elle permet de distinguer l’usure normale du dommage accidentel couvert par les contrats multirisques habitation.
Rupture des mécanismes à crémone et espagnolette sur fenêtres PVC
Les systèmes de fermeture à crémone traditionnelle équipent majoritairement les menuiseries PVC d’entrée de gamme. Le mécanisme repose sur une tringlerie métallique actionnée par rotation de la poignée, engageant simultanément les points de verrouillage haut et bas. La rupture intervient généralement au niveau de la liaison entre la poignée et l’axe de transmission, souvent fragilisé par la corrosion ou une surcharge mécanique. Les fenêtres équipées d’espagnolettes présentent une vulnérabilité particulière au niveau des galets de roulement, composants sollicités à chaque manœuvre d’ouverture.
L’expertise technique révèle que ces défaillances résultent fréquemment d’un défaut de lubrification des pièces mobiles ou d’un montage initial défectueux. Les contraintes thermiques exercées sur les profilés PVC accentuent les phénomènes de dilatation, créant des tensions supplémentaires sur les mécanismes de fermeture.
Dysfonctionnement des systèmes de verrouillage multipoints siegenia et MACO
Les quincailleries haut de gamme Siegenia et MACO intègrent des systèmes de verrouillage multipoints sophistiqués, offrant jusqu’à 7 points d’ancrage répartis sur le périmètre de l’ouvrant. Ces mécanismes complexes présentent une fiabilité supérieure mais génèrent des modes de défaillance spécifiques. La rupture peut affecter les galets excentriques, les crochets de verrouillage ou les ressorts de rappel intégrés dans le boîtier de transmission.
L’analyse des sinistres démontre une corrélation entre la fréquence des manœuvres et l’usure prématurée des composants plastiques. Les systèmes multipoints subissent des efforts de torsion importants lors des phases de verrouillage, particulièrement sur les menuiseries de grande dimension où les déformations structurelles amplifient les contraintes mécaniques.
Détérioration des poignées oscillo-battantes et à soufflet
Les fenêtres équipées de systèmes oscillo-battants intègrent un mécanisme de sélection permett
tant de positionner l’ouvrant soit en ouverture battante, soit en ouverture à soufflet. Lorsque la poignée de fenêtre oscillo-battante casse, le sinistre est souvent lié à une mauvaise synchronisation de la manœuvre (poignée actionnée alors que l’ouvrant n’est pas correctement plaqué sur le dormant) ou à une manipulation forcée sur un mécanisme déjà grippé. La casse intervient alors au niveau de la tige carrée, du carré de manœuvre ou des ergots d’accroche internes de la poignée.
Sur les systèmes à soufflet, la sollicitation répétée des compas de rotation et des ciseaux de guidage engendre, à terme, un jeu excessif. Ce jeu se répercute sur la poignée, qui compense par des efforts supplémentaires jusqu’à la rupture. En pratique, l’absence de réglage périodique des ferrures et le défaut de lubrification constituent des facteurs aggravants régulièrement relevés par les experts missionnés par les assureurs habitation.
Corrosion des composants métalliques sur menuiseries aluminium
Contrairement aux idées reçues, les menuiseries aluminium ne sont pas exemptes de problèmes de corrosion, notamment au niveau des poignées et des mécanismes de verrouillage. Dans les environnements agressifs (bord de mer, atmosphère industrielle, forte humidité), les pièces métalliques internes – axes, ressorts, visserie – peuvent se corroder prématurément. Cette corrosion entraîne un durcissement progressif de la manœuvre puis, à terme, la casse pure et simple de la poignée de fenêtre.
Les experts en sinistres constatent fréquemment des phénomènes de corrosion galvanique lorsque des métaux de nature différente coexistent dans un même mécanisme. Comme un maillon rouillé dans une chaîne, une seule pièce fragilisée suffit à déséquilibrer l’ensemble du système et à provoquer la rupture de la poignée. L’absence d’entretien, de rinçage à l’eau claire en zone littorale et de graissage périodique est alors considérée comme un défaut d’entretien, élément déterminant pour la décision d’indemnisation de l’assurance habitation.
Périmètre de couverture des contrats multirisques habitation MRH
Une poignée de fenêtre cassée est-elle couverte par votre contrat multirisque habitation (MRH) ? La réponse dépend à la fois de la nature du dommage (accidentel ou non), de la qualification de la poignée (élément immobilier par nature ou accessoire) et des garanties souscrites. Les contrats MRH comportent en effet un socle commun de garanties dommages aux biens, complété par des options comme le bris de glace ou la garantie dommages accidentels, qui peuvent, ou non, inclure les accessoires de menuiserie.
Garanties dommages aux biens immobiliers par nature selon la loi spinetta
La loi Spinetta, bien qu’orientée principalement vers l’assurance construction, fournit un cadre utile pour distinguer les biens immobiliers par nature des éléments simplement fixés. Dans la plupart des contrats d’assurance habitation, les fenêtres, portes-fenêtres, châssis et vitrages sont considérés comme des éléments immobiliers par nature, intégrés au bâti. À ce titre, ils relèvent des garanties de dommages aux biens, au même titre que les murs ou la toiture.
La poignée de fenêtre, quant à elle, est généralement assimilée à un équipement indissociable de la menuiserie. Lorsqu’un sinistre reconnu (dégât des eaux, tempête, effraction, acte de vandalisme) entraîne la casse de la poignée, celle-ci est en principe couverte au même titre que l’ouvrant. En revanche, une poignée qui casse isolément, sans évènement extérieur soudain, sera souvent analysée sous l’angle de la vétusté ou du défaut d’entretien, donc potentiellement exclue de la garantie de base.
Exclusions contractuelles relatives à l’usure normale et aux défauts d’entretien
La plupart des contrats multirisques habitation prévoient des exclusions explicites pour les dommages résultant de l’usure normale, de la vétusté ou d’un défaut manifeste d’entretien. Une poignée qui devient dure, puis casse après des années d’utilisation, sans évènement précis, sera ainsi assimilée à une dégradation progressive à la charge de l’occupant (locataire) ou du propriétaire, mais non de l’assureur. Cette logique est proche de celle appliquée pour les pneus d’une voiture : leur remplacement périodique est prévisible, donc non assurable au titre d’un sinistre.
Les clauses d’exclusion visent également les dommages survenus lors de travaux de pose, de dépose ou de transformation de la menuiserie, ainsi que ceux liés à une mauvaise utilisation manifeste (poignée forcée à contre-sens, blocage volontaire du mécanisme, bricolage hasardeux). En cas de litige, l’expert mandaté par l’assurance habitation va précisément rechercher si la casse de la poignée de fenêtre résulte d’un évènement soudain et imprévisible ou d’une dégradation lente parfaitement évitable par un entretien régulier.
Distinction entre dommage accidentel et vétusté progressive
La frontière entre dommage accidentel et vétusté progressive est au cœur des discussions avec l’assureur lorsqu’une poignée de fenêtre casse. On parle de dommage accidentel lorsqu’un évènement ponctuel, datable et extérieur vient brutalement endommager l’équipement : choc violent, tentative d’effraction, fausse manœuvre unique sur un mécanisme jusque-là fonctionnel, impact lié à un dégât des eaux ou à un mouvement de structure soudain. Dans ce cas, la garantie dommages aux biens, ou la garantie bris de glace associée, peut être mobilisée.
À l’inverse, la vétusté progressive se manifeste par des signes annonciateurs : poignée qui devient dure, jeu croissant dans le mécanisme, corrosion visible, grincements répétés. Si, malgré ces alertes, aucune action d’entretien (graissage, réglage, remplacement préventif) n’est entreprise, l’assureur considérera que le sinistre était prévisible. Comme pour une fuite qui s’installe lentement avant de provoquer un dégât des eaux majeur, l’absence d’intervention peut être assimilée à un défaut d’entretien, justifiant un refus d’indemnisation pour la poignée cassée.
Clauses spécifiques des assureurs maif, macif et groupama
Les grands assureurs généralistes (Maif, Macif, Groupama, etc.) adoptent une approche globalement similaire, mais avec des nuances importantes dans leurs conditions générales. Certains contrats couvrent exclusivement le bris de vitrage (vitres, doubles vitrages, baies vitrées, inserts) et excluent explicitement les accessoires comme les poignées et crémones, sauf si le sinistre est consécutif à un évènement garanti (effraction, incendie, tempête). D’autres intègrent, dans leurs formules supérieures, une garantie dommages électriques et accidentels aux équipements, qui peut englober les éléments de quincaillerie des fenêtres.
Chez certains assureurs, la poignée de fenêtre peut être prise en charge dans le cadre d’une garantie « dommages aux embellissements et équipements » ou d’une option « pack confort ». Il est donc essentiel de relire attentivement les tableaux de garanties et les exemples de sinistres pris en charge. En cas de doute, une demande écrite (mail ou courrier) à votre assureur, citant explicitement le cas de la poignée de fenêtre cassée, permet d’obtenir une position claire, qui pourra ensuite être opposée en cas de litige sur l’indemnisation.
Procédures d’expertise et évaluation des sinistres menuiserie
Lorsqu’un assuré déclare un sinistre impliquant une poignée de fenêtre cassée, l’assureur doit d’abord déterminer si un expert est nécessaire. Pour un simple remplacement de poignée, d’un montant inférieur à quelques centaines d’euros, une expertise physique est rarement diligentée : l’assureur se fonde sur des photos, un descriptif précis et un devis d’artisan. En revanche, si la casse de la poignée s’inscrit dans un sinistre plus vaste (fenêtre arrachée par une tempête, effraction, mouvement structurel), une expertise menuiserie complète sera souvent organisée.
Lors de sa visite, l’expert examine l’état général de la menuiserie : jeu dans les paumelles, état des joints, usure des crémones, traces de corrosion, impacts éventuels. Il cherche à reconstituer la chronologie du sinistre : la poignée a-t-elle cédé lors d’un évènement bien identifié, ou après une longue période de dysfonctionnements ? Comme un médecin qui distingue une blessure aiguë d’une pathologie chronique, l’expert va qualifier le dommage pour le rattacher, ou non, à un évènement garanti par votre assurance habitation.
L’expertise ne se limite pas à la seule poignée cassée : elle porte sur l’ensemble de la fenêtre et, plus largement, sur le contexte du sinistre (conditions météo, traces d’effraction, comptes rendus de maintenance, échanges avec le propriétaire ou le locataire).
Dans certains dossiers, notamment en copropriété, l’expert peut être amené à vérifier si la menuiserie relève des parties communes ou privatives, ce qui conditionne la désignation de l’assureur compétent (assurance de la copropriété, assurance du propriétaire bailleur, assurance habitation du locataire). Cette étape est cruciale pour éviter les renvois de responsabilité et les retards d’indemnisation.
Modalités d’indemnisation et calcul de la vétusté
Une fois le sinistre reconnu comme garanti, se pose la question centrale du montant d’indemnisation. Sur une poignée de fenêtre cassée, la somme en jeu peut paraître modeste ; cependant, lorsque le mécanisme complet de crémone ou l’ouvrant entier doivent être remplacés, la facture grimpe rapidement. Les assureurs appliquent alors des règles de calcul intégrant la vétusté, les plafonds de garantie et, parfois, une prise en charge des frais de main-d’œuvre et de dépose-repose.
Application du coefficient de dépréciation temporelle sur les menuiseries
La plupart des contrats prévoient un coefficient de vétusté pour les éléments de menuiserie, calculé en fonction de l’âge de l’installation. À titre indicatif, la durée de vie théorique d’une fenêtre PVC ou aluminium est souvent estimée entre 25 et 30 ans. Plus l’installation est ancienne, plus l’indemnisation sera minorée, sauf si le contrat prévoit une garantie « valeur à neuf » pour une durée donnée (souvent 10 ans pour les menuiseries extérieures).
Concrètement, l’expert évalue l’âge de la fenêtre et applique un pourcentage de dépréciation. Par exemple, une menuiserie de 15 ans sur une durée de vie de 25 ans présente déjà 60 % de vétusté théorique. L’indemnisation sera alors calculée sur la valeur de remplacement diminuée de ce taux, avant déduction de la franchise. Cette approche peut surprendre, car vous devrez peut-être financer une partie importante de la réparation, même si la casse de la poignée de fenêtre est reconnue comme un sinistre couvert.
Barème d’évaluation des réparations versus remplacement intégral
L’un des enjeux techniques de l’indemnisation tient au choix entre une réparation ciblée (remplacement de la seule poignée, ou de la crémone) et un remplacement intégral de la fenêtre. Les assureurs privilégient en général la solution économiquement la plus rationnelle. Si la menuiserie est récente et en bon état, mais que la crémone est hors d’usage, le changement de la seule quincaillerie sera retenu. En revanche, sur une fenêtre ancienne, non standard ou présentant d’autres signes de fatigue, le remplacement complet peut être jugé plus pertinent.
Les barèmes internes des compagnies comparent ainsi le coût d’un kit de quincaillerie (poignée + crémone + réglages) au coût d’une menuiserie neuve posée. Comme pour une voiture accidentée, on se demande si la « réparation » n’excède pas la valeur résiduelle de l’élément sinistré. Si tel est le cas, l’assureur peut déclarer la fenêtre en perte totale et indemniser sur la base d’un remplacement complet, toujours en appliquant la vétusté prévue au contrat.
Prise en charge des frais annexes de dépose et repose
Au-delà du prix de la poignée de fenêtre ou de la menuiserie, se posent les questions des frais de main-d’œuvre, de dépose, repose et des éventuelles finitions (reprises d’enduit, peinture, réglages complémentaires). Les contrats multirisques habitation prévoient le plus souvent la prise en charge de ces frais lorsque le sinistre est garanti, mais dans la limite de plafonds globaux par évènement et par type de bien.
Il est donc crucial, lors de la constitution du dossier, de fournir un devis détaillé mentionnant distinctement le coût des fournitures (poignée, crémone, menuiserie) et celui de la main-d’œuvre (temps de déplacement, dépose, repose, réglages). Certains assureurs acceptent également la prise en charge de mesures conservatoires comme la pose provisoire d’un panneau de bois ou d’un film de sécurité en attendant la réparation définitive, notamment lorsque la poignée cassée empêche la fermeture correcte de la fenêtre et compromet la sécurité du logement.
Démarches déclaratives et constitution du dossier de réclamation
Pour maximiser vos chances d’indemnisation après une poignée de fenêtre cassée, la rigueur dans les démarches déclaratives est déterminante. En premier lieu, il convient de respecter le délai légal de déclaration prévu par l’article L113-2 du Code des assurances : cinq jours ouvrés à compter du moment où vous avez connaissance du sinistre. La déclaration peut être réalisée par téléphone, par courrier recommandé, en agence ou via l’espace client en ligne, selon les modalités indiquées dans votre contrat.
Votre assureur vous demandera généralement : la date et l’heure approximative du sinistre, les circonstances précises (manœuvre de la fenêtre, tentative d’effraction, épisode de tempête, etc.), la description des dommages (poignée de fenêtre cassée, mécanisme grippé, impossibilité de fermer l’ouvrant) ainsi que des photographies sous plusieurs angles. Un devis ou une facture d’artisan menuisier, détaillant les pièces à remplacer et la main-d’œuvre, complètera utilement le dossier. Plus votre description est factuelle et documentée, plus l’analyse de couverture sera rapide.
Dans le cadre d’une location, la bonne coordination entre locataire et propriétaire est essentielle. Le locataire doit informer sans délai son bailleur, tout en déclarant le sinistre à son assurance habitation si la casse de la poignée de fenêtre lui est imputable (mauvaise manipulation, choc accidentel). Le propriétaire, de son côté, doit activer son assureur en cas de vétusté, de vice de construction ou si la menuiserie relève de sa responsabilité. En copropriété, il peut être nécessaire d’impliquer également le syndic si les fenêtres sont classées en parties communes ou communes à jouissance privative.
Alternatives juridiques et recours en cas de refus d’indemnisation
Il arrive qu’une demande d’indemnisation pour une poignée de fenêtre cassée soit refusée, l’assureur invoquant la vétusté, le défaut d’entretien ou une exclusion spécifique du contrat. Que faire dans ce cas ? La première étape consiste à demander une motivation écrite détaillée de la décision de refus, en vous référant aux clauses précises des conditions générales et particulières. Cette lettre constitue la base de tout recours ultérieur, amiable ou contentieux.
Si vous estimez que le refus est infondé – par exemple parce que la poignée de fenêtre a cassé lors d’un évènement soudain clairement décrit, ou qu’une tentative d’effraction est manifeste – vous pouvez solliciter un second avis d’expert, à vos frais dans un premier temps. Il est également possible d’activer la procédure de médiation de l’assurance, prévue par la plupart des compagnies : un médiateur indépendant examinera votre dossier et rendra un avis, qui, s’il n’est pas juridiquement contraignant, pèse souvent dans la balance.
En parallèle, d’autres voies de recours peuvent être explorées. Sur le plan locatif, un désaccord persistant entre propriétaire et locataire à propos de la prise en charge de la poignée de fenêtre cassée peut être soumis à la commission départementale de conciliation, puis, en dernier recours, au juge des contentieux de la protection. Dans le cas d’une malfaçon ou d’un vice caché sur une menuiserie récente, la garantie décennale ou la garantie biennale du fabricant ou de l’installateur peuvent être recherchées, indépendamment de votre assurance habitation.
Enfin, lorsque le refus d’indemnisation repose sur une interprétation contestable des exclusions contractuelles, un recours contentieux devant les tribunaux civils reste possible, idéalement accompagné d’un avocat spécialisé en droit des assurances. Cette démarche, plus longue et coûteuse, doit être évaluée à l’aune de l’enjeu financier global (remplacement de plusieurs fenêtres, par exemple) et des chances de succès, au regard des pièces réunies (rapports d’expertise, photos, devis, échanges écrits avec l’assureur).