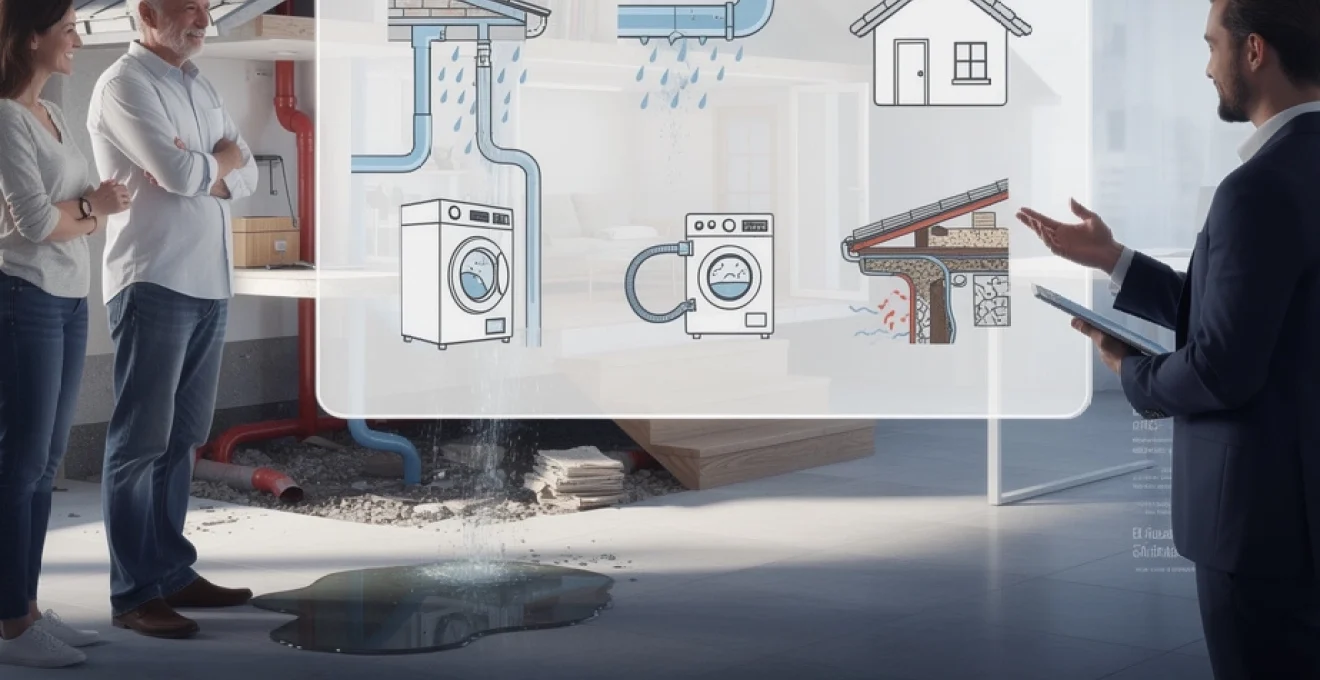
Les dégâts des eaux représentent près de la moitié des sinistres déclarés en assurance habitation chaque année en France. Pour les assurés AXA, comprendre le système de barème d’indemnisation devient crucial lorsque survient un tel sinistre. La compagnie d’assurance utilise des méthodes d’évaluation spécifiques, intégrant des coefficients de vétusté et des référentiels techniques précis pour déterminer le montant des indemnisations. Cette approche structurée permet d’assurer une cohérence dans le traitement des dossiers tout en tenant compte de la spécificité de chaque situation.
Le processus d’indemnisation AXA repose sur une expertise rigoureuse qui évalue non seulement l’étendue des dégâts mais aussi leur origine et les circonstances du sinistre. Les barèmes appliqués varient selon la nature des biens endommagés, leur âge, et les garanties souscrites dans le contrat d’assurance habitation. Cette méthodologie influence directement le montant final que vous percevrez suite à votre déclaration de sinistre.
Fonctionnement du système de barèmes AXA pour les sinistres dégât des eaux
Méthodologie d’évaluation des dommages selon les référentiels AXA
AXA utilise des référentiels standardisés pour évaluer les dommages causés par les dégâts des eaux. Ces référentiels s’appuient sur des bases de données actualisées régulièrement, incluant les coûts de main-d’œuvre, les prix des matériaux et les tarifs des entreprises du bâtiment par région. L’expert mandaté par AXA consulte ces barèmes pour établir une estimation précise des coûts de remise en état.
La méthodologie d’évaluation distingue plusieurs catégories de dommages : les dégâts immobiliers (sols, murs, plafonds), les dommages mobiliers (meubles, électroménager, objets personnels) et les frais annexes (recherche de fuite, déplacement de mobilier). Chaque catégorie fait l’objet d’une grille tarifaire spécifique adaptée aux réalités du marché local.
Application du coefficient de vétusté dans les calculs d’indemnisation
Le coefficient de vétusté constitue un élément central du barème d’indemnisation AXA. Il reflète la dépréciation naturelle des biens due à leur âge et à leur usage. Pour les biens mobiliers, AXA applique généralement un taux de vétusté progressif : 10 % la première année, puis 5 % par an pour les années suivantes, avec des variations selon la nature de l’objet.
Concernant les éléments immobiliers, la vétusté s’applique différemment selon les matériaux. Les revêtements de sol supportent un coefficient plus élevé que les structures murales par exemple. Cette approche différenciée permet de tenir compte de la durée de vie réelle des différents composants d’un logement.
Distinction entre valeur de reconstruction et valeur vénale lors de l’expertise
L’expertise AXA fait la distinction fondamentale entre la valeur de reconstruction et la valeur vénale des biens endommagés. La valeur de reconstruction correspond au coût nécessaire pour remettre en état ou remplacer les éléments sinistrés à l’identique, tandis que la valeur vénale représente la valeur marchande du bien au moment du sinistre.
Cette distinction influence significativement
cette distinction influence significativement le montant de l’indemnisation en cas de dégât des eaux. Pour un plafond ou un parquet endommagé, AXA retient en priorité la valeur de reconstruction, car l’objectif est de remettre le logement en état d’usage. En revanche, pour certains biens mobiliers spécifiques (œuvres d’art, objets de collection, mobilier ancien), la valeur vénale pourra être prise en compte, notamment si le bien n’est plus fabriqué ou ne peut pas être remplacé à l’identique.
Concrètement, cela signifie que vous ne serez pas indemnisé sur la base de la valeur « affective » d’un bien, mais selon une logique économique encadrée par le contrat. Lors de l’expertise AXA, l’expert apprécie donc la réalité du préjudice : ce qui est nécessaire pour que vous retrouviez un niveau de confort équivalent, sans pour autant générer un enrichissement injustifié. C’est l’un des points clés à avoir en tête pour comprendre le barème d’indemnisation AXA en cas de dégât des eaux.
Intégration des normes NF DTU dans l’estimation des coûts de remise en état
Dans ses barèmes d’indemnisation, AXA s’appuie sur les normes NF DTU (Documents Techniques Unifiés), qui servent de référence pour les travaux de bâtiment en France. Ces textes définissent les règles de l’art en matière de pose de carrelage, de rénovation de toiture, de réalisation de chapes, de doublages, d’étanchéité, etc. Lorsque l’expert chiffre des travaux après un dégât des eaux, il évalue le coût de remise en état en supposant une intervention conforme à ces normes professionnelles.
Pourquoi est-ce important pour vous ? Parce que le montant d’indemnisation ne se base pas sur un bricolage « minimal » mais sur une remise en état pérenne, réalisée dans les règles. Par exemple, si une fuite d’eau a détérioré une douche à l’italienne, le barème AXA intègre le coût de la dépose, de la reprise d’étanchéité, du ragréage et de la repose du carrelage, tels que décrits dans les NF DTU applicables. Cela évite les sous-évaluations grossières et garantit une cohérence entre les différentes expertises.
Les normes NF DTU jouent aussi un rôle dans l’appréciation des fautes d’entretien ou de conception. Si l’installation endommagée n’était pas conforme aux règles de l’art (par exemple, absence de système d’étanchéité sous un carrelage de salle de bains), l’expert AXA peut en tenir compte dans son rapport. Dans certains cas, cela peut limiter la prise en charge des causes du sinistre tout en maintenant l’indemnisation des conséquences (dégradations des cloisons, sols, plafonds voisins, etc.).
Typologie des dégâts des eaux couverts par les contrats AXA habitation
Pour bien comprendre le barème d’indemnisation AXA, il est indispensable de savoir quels types de dégâts des eaux sont couverts et sous quelles conditions. Tous les écoulements d’eau ne sont pas indemnisés de la même manière : la garantie « Dégât des eaux » ne joue pleinement qu’en cas d’événement soudain et accidentel, à l’exclusion notamment des défauts d’entretien ou de la vétusté manifeste. La nature de la fuite (canalisation, toiture, électroménager…) influence donc directement le traitement de votre dossier.
Les contrats multirisques habitation AXA prévoient généralement une liste d’événements garantis : ruptures de canalisations, débordements, engorgements, infiltrations accidentelles, fuites d’appareils ménagers, etc. Chacune de ces situations correspond à une typologie de sinistre qui renvoie à des barèmes spécifiques. En pratique, l’assureur va d’abord qualifier l’origine du dégât des eaux avant d’appliquer les règles d’indemnisation qui s’y rattachent.
Sinistres liés aux canalisations enterrées et réseaux d’adduction
Les sinistres provenant des canalisations enterrées (alimentation ou évacuation) figurent parmi les cas les plus délicats, car ils nécessitent souvent des recherches de fuite et des travaux lourds de terrassement. Les contrats AXA couvrent en principe les conséquences du dégât des eaux (inondation du sous-sol, affaissement de sol intérieur, atteinte aux fondations superficielles…), mais la prise en charge des frais de réparation de la canalisation enterrée dépend des options souscrites et des clauses du contrat.
Dans de nombreux cas, AXA prend en charge la recherche de fuite elle-même (localisation précise de la rupture par un professionnel spécialisé). Les coûts d’investigation peuvent être significatifs, surtout lorsqu’ils impliquent des passages caméra, des tests de pression ou des inspections par gaz traceur. Une fois la canalisation identifiée, le barème AXA distingue les frais de remise en état du terrain, des revêtements, de la maçonnerie, et ceux relatifs à la canalisation en tant que telle, qui peuvent être partiellement à votre charge si le contrat exclut la cause du sinistre.
Autre point important : certains contrats prévoient une garantie complémentaire couvrant la surconsommation d’eau liée à une fuite sur canalisation enterrée après compteur. Dans ce cas, AXA applique un barème spécifique pour rembourser tout ou partie de la facture d’eau anormalement élevée, dans la limite d’un plafond annuel. Vérifier ce point dans vos conditions particulières est essentiel si vous êtes propriétaire d’une maison individuelle avec de longues canalisations extérieures.
Dommages causés par les infiltrations d’eaux pluviales et ruissellement
Les infiltrations d’eaux pluviales par la toiture, les façades ou les menuiseries extérieures constituent un autre grand classique des dossiers de dégât des eaux AXA. Elles sont généralement couvertes lorsque l’événement est soudain et accidentel : forte pluie, orage, ruissellement exceptionnel. En revanche, si l’expert met en évidence un défaut d’entretien manifeste (gouttières obstruées depuis longtemps, tuiles manquantes non remplacées, joints de fenêtre hors d’usage), l’indemnisation des causes du sinistre pourra être limitée, voire exclue.
Dans ce type de situations, AXA indemnise prioritairement les conséquences intérieures : taches d’humidité sur plafonds, cloques de peinture, plâtres détériorés, parquets gondolés, mobilier touché, etc. Le barème d’indemnisation tient compte de la surface à reprendre (en m²), du type de finition (peinture simple, enduit décoratif, papier peint haut de gamme) et du niveau de reprise nécessaire (simple rafraîchissement ou dépose complète jusqu’au support). Plus l’infiltration a duré, plus le traitement technique sera lourd, ce qui se reflètera dans l’estimation des coûts.
En cas d’événement climatique majeur (tempête, grêle, épisode de fortes pluies), la prise en charge peut basculer vers la garantie Événements climatiques ou, plus rarement, la garantie Catastrophes naturelles si un arrêté ministériel est publié. Dans ces hypothèses, les barèmes d’indemnisation restent proches, mais les franchises et les délais légaux de règlement diffèrent. Là encore, la qualification de l’événement par AXA est déterminante pour comprendre le montant qui vous sera versé.
Ruptures d’appareils électroménagers et installations sanitaires
Les fuites provenant des appareils électroménagers (lave-linge, lave-vaisselle, réfrigérateur américain avec arrivée d’eau, adoucisseur) ou des installations sanitaires (lavabo, baignoire, douche, WC, chauffe-eau) sont parmi les plus fréquentes en assurance habitation. AXA les traite au titre de la garantie « Dégât des eaux » dès lors que la fuite est imprévisible et non liée à un manque d’entretien caractérisé. La casse d’un flexible de machine à laver ou le débordement accidentel d’une baignoire entrent typiquement dans ce cadre.
Le barème AXA distingue ici très clairement la cause et les conséquences. Les dommages subis par vos sols (parquet, carrelage, moquette), vos cloisons, vos plinthes, vos meubles, seront pris en charge selon les règles habituelles (vétusté, valeur de reconstruction, plafonds de garantie). En revanche, la réparation ou le remplacement de l’appareil en lui-même (lave-linge, ballon d’eau chaude) n’est pas systématiquement couvert par la garantie Dégât des eaux, sauf si une option spécifique « dommages aux appareils électriques » ou « panne / extension de garantie » a été souscrite.
Dans la pratique, AXA applique souvent des barèmes de main-d’œuvre et de fournitures pour les reprises courantes : changement de plinthes, reprise de peinture sur 1,20 m de hauteur, remplacement partiel d’un parquet flottant, etc. Il peut être surprenant pour un assuré de voir qu’un devis d’artisan local dépasse l’estimation de l’expert AXA : cela tient au fait que l’assureur se base sur des référentiels moyens nationaux ou régionaux, là où certains professionnels pratiquent des tarifs plus élevés. Vous gardez cependant la liberté de choisir votre artisan ; l’écart éventuel entre le devis et l’indemnisation restera alors à votre charge.
Conséquences des débordements de toiture et gouttières défaillantes
Les débords de toiture et gouttières jouent un rôle clé dans l’évacuation des eaux pluviales. Lorsque ces éléments sont obstrués ou dégradés, l’eau peut déborder et s’infiltrer dans les murs, sous les tuiles ou au niveau des planchers bas, provoquant des dégâts parfois importants. AXA prend en charge les dommages résultant de ces débordements, à condition que la situation ne relève pas d’un défaut d’entretien avéré (gouttières jamais nettoyées, végétation envahissante depuis des années, etc.).
Dans ce type de dossier, le barème d’indemnisation couvre typiquement la réfection des façades tachées, le traitement des moisissures intérieures, la reprise des isolants détrempés, voire la remise en état de caves ou de garages inondés. En revanche, la remise en état ou le remplacement des gouttières et descentes d’eau pluviale elles-mêmes peut être exclu de la garantie Dégât des eaux si ces éléments sont considérés comme la cause du sinistre. Seule une option spécifique ou l’activation d’une autre garantie (Événements climatiques par exemple) peut permettre d’en obtenir la prise en charge.
Pour éviter tout litige sur ce point, AXA recommandera souvent à ses assurés de documenter l’entretien régulier de leurs toitures et systèmes d’évacuation (factures de couvreur, photos avant / après nettoyage). Vous êtes ainsi mieux armé pour démontrer le caractère accidentel du sinistre et bénéficier pleinement du barème d’indemnisation prévu par votre contrat.
Processus d’expertise AXA et valorisation des préjudices matériels
Le barème d’indemnisation AXA ne se limite pas à des chiffres théoriques : il s’applique dans le cadre d’un processus d’expertise structuré. Selon l’ampleur du dégât des eaux, AXA peut régler le dossier sur la base de devis et de photos (sinistre simple, inférieur à un certain seuil) ou mandater un expert indépendant pour se rendre sur place. Ce dernier joue un rôle central dans la qualification du sinistre, l’évaluation des dommages et la proposition d’indemnisation.
Lors de sa visite, l’expert commence par reconstituer le scénario du sinistre : origine probable de la fuite, chronologie, mesures de sauvegarde prises par l’assuré. Il dresse ensuite un état des lieux détaillé des dommages matériels : surfaces touchées, nature des matériaux, niveau de dégradation, risques de dégradations futures (champignons, corrosion, affaissements). C’est à ce stade que les barèmes internes AXA et les référentiels de prix sont utilisés pour valoriser les travaux nécessaires.
La valorisation des préjudices matériels suit généralement deux volets. D’abord, les dommages immobiliers : reprise des plafonds, cloisons, sols, menuiseries, installations électriques touchées, avec prise en compte de la vétusté éventuelle selon les clauses de votre contrat. Ensuite, les dommages mobiliers : meubles, électroménager, appareils électroniques, vêtements, livres, etc., évalués à partir de vos factures, photos, garanties et d’un barème de durée de vie moyenne. AXA peut aussi tenir compte de frais annexes comme le relogement temporaire ou le garde-meuble, si ces garanties sont prévues.
Vous vous demandez ce que vous pouvez faire pour que votre indemnisation reflète au mieux la réalité de votre préjudice ? La clé est de préparer minutieusement le rendez-vous d’expertise. Rassemblez les factures, établissez une liste détaillée des biens endommagés, prenez des photos avant toute remise en état et conservez les objets détériorés tant que l’expert ne les a pas vus. Plus votre dossier est complet, plus l’application du barème AXA sera précise et transparente.
Plafonds d’indemnisation et franchises appliquées selon les garanties contractuelles
Même lorsque le barème d’indemnisation est favorable, le montant final versé par AXA reste encadré par les plafonds de garantie et les franchises prévus dans votre contrat. Ces éléments sont souvent indiqués en petits caractères dans les conditions particulières, mais ils ont un impact direct sur le chèque que vous recevrez après un dégât des eaux. On peut les comparer à des « rails » budgétaires : l’expertise fixe une valeur, mais celle-ci sera ensuite plafonnée et ajustée.
Pour les dommages immobiliers (murs, sols, plafonds, installations fixes), les plafonds sont généralement élevés et couvrent la plupart des sinistres courants. En revanche, pour les dommages au mobilier et aux objets personnels, le capital assuré dépend des montants que vous avez déclarés à la souscription (valeur globale de votre mobilier, présence ou non d’objets de valeur, etc.). Un capital sous-évalué peut entraîner une indemnisation partielle : c’est le principe de la règle proportionnelle d’assurance, qui peut s’appliquer si le contrat le prévoit.
Les franchises, quant à elles, représentent la part restant systématiquement à votre charge à chaque sinistre. Elles peuvent être fixes (par exemple 150 € par dossier) ou variables selon la garantie activée (Dégât des eaux, Événements climatiques, Catastrophes naturelles). En cas de dégât des eaux simple soumis à la convention IRSI entre assureurs, la gestion des franchises peut être aménagée entre compagnies, mais votre contrat reste la référence pour savoir ce qui vous sera effectivement remboursé.
Dans certains contrats AXA, des options permettent de réduire ou supprimer certaines franchises moyennant une cotisation plus élevée. D’autres renforcent les plafonds d’indemnisation, par exemple via une garantie « Capital sécurité » pour les dommages au mobilier après incendie ou événement climatique, ou un renfort de garantie pour les appareils électriques et les équipements extérieurs. Avant qu’un sinistre ne survienne, il est donc pertinent de vérifier si votre niveau de couverture est cohérent avec la valeur réelle de votre logement et de vos biens.
Procédure de contestation des évaluations AXA via la médiation ou l’expertise contradictoire
Il peut arriver que vous ne soyez pas d’accord avec le montant d’indemnisation proposé par AXA après un dégât des eaux : désaccord sur le taux de vétusté appliqué, surfaces retenues, qualification de certains dommages, ou encore sur l’exclusion de certaines réparations. Que faire dans ce cas ? Le cadre légal et contractuel prévoit plusieurs voies de recours, graduées, pour faire valoir votre point de vue.
La première étape consiste à écrire à votre gestionnaire de sinistre ou à votre conseiller AXA pour demander des explications détaillées, voire une révision du dossier. Il est utile, à ce stade, de joindre vos propres éléments : devis complémentaires, rapport d’un artisan, photos supplémentaires, factures manquantes. Vous pouvez également solliciter la communication du rapport d’expertise, même si la loi ne l’impose pas formellement à l’assureur ; la profession s’est néanmoins engagée à le transmettre dans la plupart des cas.
Si le désaccord persiste, vous pouvez avoir recours à une expertise contradictoire. Vous mandatez alors votre propre expert (à vos frais, sauf clause contraire) pour qu’il examine les dégâts et confronte ses conclusions à celles de l’expert AXA. Les deux experts tentent alors de parvenir à un accord technique. En cas de blocage, le contrat peut prévoir le recours à un troisième expert, dit expert-arbitre, dont l’avis servira de base à la décision finale. Cette procédure est plus longue et plus coûteuse, mais elle peut se justifier lorsque l’enjeu financier du sinistre est important.
Parallèlement, vous avez la possibilité de saisir le Service Réclamations AXA, puis, en dernier recours amiable, le Médiateur de l’assurance. Ce dernier est une instance indépendante chargée d’examiner les litiges entre particuliers et compagnies d’assurance. La saisine est gratuite et se fait généralement en ligne ou par courrier, dossier à l’appui. Le Médiateur rend un avis motivé, auquel les assureurs s’engagent moralement à se conformer dans la grande majorité des cas, même si sa décision n’a pas la force contraignante d’un jugement.
Enfin, si aucune solution amiable n’aboutit, vous conservez toujours la possibilité de porter l’affaire devant les tribunaux, dans le délai de prescription applicable aux contrats d’assurance (deux ans dans la plupart des situations, avec des aménagements possibles). Cette voie doit toutefois être envisagée avec prudence, au regard des coûts et des délais qu’implique une procédure judiciaire. Dans bien des cas, une bonne compréhension des barèmes d’indemnisation AXA, accompagnée d’un échange argumenté avec l’assureur ou d’une expertise contradictoire, permet de trouver un terrain d’entente satisfaisant sans aller jusque-là.